
汇丰控股三季度营收不及预期,股价跳水
汇丰控股三季度营收不及预期,股价跳水
2026年10月27日 14:56
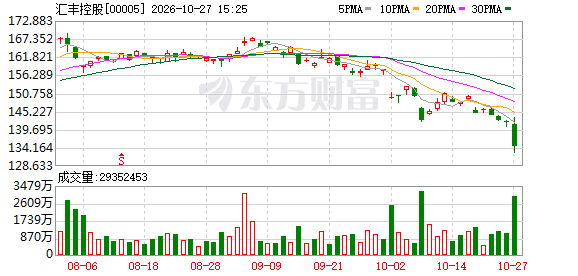
【导读】 汇丰控股 三季度营收不及预期,股价午后一度跳水逾6%
10月27日, 汇丰控股 公布2026年第三季度业绩。尽管除税前利润同比增幅达32%,但收入端略低于市场共识,叠加财富管理业务增速显著放缓,公司港股股价午后大跳水。
截至发稿, 汇丰控股 跌逾6%,报133.2港元/股,股价创今年6月以来新低,成交额为29.21亿港元,市值为2.28万亿港元。
核心业绩:利润高增但营收未达预期
财报显示,汇丰第三季度列账基准除税前利润为96亿美元,较2025年同期的73亿美元增加23亿美元,增幅达32%;除税后利润为76亿美元,同比增长38%。然而,这一数字略低于市场此前预估的97亿美元。
收入方面,季度营收同比增长5%至186亿美元,低于市场预估的189.3亿美元。营收增长主要来自 银行 业务净利息收益的提升——净利息收益为93亿美元,同比增长6%,净利息收益率维持在1.57%。公司解释称,存款余额增长及结构性对冲在高收益率环境下的再投资效益,部分被市场司库部门净利息收益下降所抵消。
此外,值得注意的是,财富管理业务收入为27亿美元,和上期持平,与今年前两个季度分别15%和23%的同比增速形成鲜明对比。这一放缓信号被市场视为难以维持近期强劲表现的主要隐忧。
资产质量改善与成本下降形成支撑
财报显示,利润增长的两大助推因素来自信贷损失下降和营业支出减少。
预期信贷损失(ECL)为8亿美元,同比减少17%,主要反映香港商业 房地产 相关第三级提拨减少1亿美元,以及英国业务和墨西哥国际财富及卓越理财业务提拨下降;营业支出为88亿美元,同比下降12%,其中包括因2025年同期法律拨备不再重现而带来的14亿美元有利净影响。
以年率计,平均有形股本回报率(RoTE)从去年同期的12.3%跃升至17.7%,剔除须予注意项目后为18.2%。集团行政总裁艾桥智(Georges Elhedery)在声明中表示:“业绩表明,在更加复杂的世界中,客户继续依靠我们来驾驭不确定性并把握新机遇。”
派息方面,汇丰仍维持每股0.10美元的第三次股息,并宣布拟启动最多10亿美元的股份回购,预计在2026年全年业绩公布前完成。此前于中期业绩时宣布的10亿美元回购已于9月28日完成。
前景展望:维持2026年指引不变
汇丰在财报中重申对2026年2月设定的集团财务目标保持信心,包括2026年至2028年剔除须予注意项目后的有形股本回报率达到17%或以上,以及2026年至2028年收入按年增长、2028年增速提升至5%的目标。
此外,公司澄清监管资本改革(巴塞尔3.1)对其核心资本比率的最多半个百分点的正面影响,较此前“温和受益”的表述有所上调。市场关注英国财政大臣周三首份预算案中是否会对 银行 业征收更高税费——此前活动人士借汇丰等 银行 强劲的盈利表现呼吁加税,而银行方面则积极游说反对。
拟将恒生投资管理并入汇丰资管
汇丰回应:致力于保留恒生作为拥有独立牌照银行
昨日,据路透社等媒体引述知情人士消息称, 汇丰控股 计划将恒生银行旗下的恒生投资管理(管理资产规模约500亿美元),并入基金业务部门汇丰 资产管理 (管理资产规模约8760亿美元)。由于汇丰已于2026年1月完成了对恒生银行的私有化,此举被视为私有化后的内部前线业务整合,旨在理顺架构、减少同业竞争并发挥协同效应。
汇丰发言人回应称,汇丰私有化恒生银行,反映对香港未来增长的信心与坚定信念。发言人表示,集团将继续通过汇丰和恒生这两个标志性品牌服务香港,结合全球网络以及对本地市场的了解。集团仍致力于保留恒生银行作为一家拥有独立牌照的银行,拥有其独立的治理架构、品牌、独特客户定位及分行网络。集团目标是打造领先的 资产管理 业务,凭借其规模、人才及抱负,在全球 资产管理 行业中跻身最顶尖行列;专注于推动团队之间协作,以释放未来增长潜力。
(文章来源:中国基金报)