
QFII三季度新进480股,电子、银行板块持仓均超800亿元
QFII三季度新进480股,电子、银行板块持仓均超800亿元
2026年11月04日 22:51
QFII重仓 股及持股变动情况出炉。
Wind数据显示,截至三季度末,共有1504家上市公司前十大流通股股东名单中出现QFII(合格境外机构投资者)身影,合计持股数量为136.85亿股,持股市值为2707.26亿元。相较于去年三季度末,QFII持股数量和持股市值同比分别增长56.4%、79.87%。
电子 行业持仓市值居首
具体来看,行业方面,申万一级31个行业中,QFII三季度末持仓市值第一的行业是 电子 ,持仓市值超830亿元; 银行 紧随其后,对 银行 行业持仓市值超810亿元。此外,QFII对 机械设备 (142.06亿元)、 电力 设备(140.24亿元) 有色金属 (123.87亿元)的持仓均超过百亿元。
QFII重仓 持股市值榜单中,位居前三的分别是 宁波银行 (002142)、 生益科技 (600183)、和 南京银行 (601009)。其中,QFII对 宁波银行 的持仓市值达468.30亿元,位居第一;对 生益科技 、 南京银行 的持仓市值分居第二、第三位,分别达383.40亿元、272.58亿元。
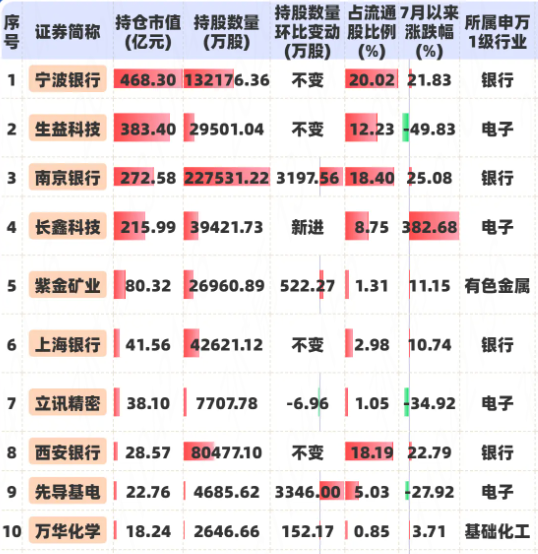 此外, 半导体 行业的 长鑫科技 (688825)也被QFII持仓超百亿元,达163.26亿元。QFII持股市值居前的10只个股还包括 紫金矿业 (601899)、 上海银行 (601229)、 立讯精密 (002475)、 西安银行 (600928)、 先导基电 (600641)、 万华化学 (600309)。
长鑫科技 成QFII第一大新进重仓个股
QFII新进 个股方面,Wind数据显示, QFII新进 成为480只个股前十大流通股股东。其中对 长鑫科技 、 世纪华通 (002602)、 燧原科技-U (688801)的持仓市值位居前三,分别为163.26亿元、12.18亿元、8.58亿元。
长鑫科技是QFII第一大新进重仓个股, 高盛 国际、法国巴黎 银行 等多家国际资管机构现身长鑫科技前十大流通股股东之列。
位居第二的是 世纪华通 。阿布扎比投资局在2026年第三季度新进成为 世纪华通 的前十大流通股东,截至三季度末持有约8829万股,占流通股比例1.3%,对应市值约12.18亿元。该公司2026年前三季度营收332.98亿元,同比增长22.31%;归母净利润63.35亿元,同比增长45.37%。第三季度单季营收111.81亿元,同比增长11.63%,已连续14个季度同比增长。
7家外资持股超百只
从布局情况来看,共有7家外资机构的持股超过百只,分别为 高盛 国际持有482只、瑞士 联合银行 集团持有469只、The Goldman Sachs Group, Inc.持有416只、 摩根士丹利 国际股份有限公司持有388只、 摩根大通 证券有限公司持有307只、 巴克莱 银行有限公司持有282只、 中信证券 资产管理 (香港) 有限公司-客户资金持有195只。
从QFII机构持仓市值排名看,截至三季度末,Oversea-Chinese Banking Corporation Ltd持仓市值最高,为468.30亿元,仅持有 宁波银行 一只个股;香港伟华 电子 有限公司、法国巴黎银行持仓市值分居第二、第三,分别为383.40亿元、298.54亿元。
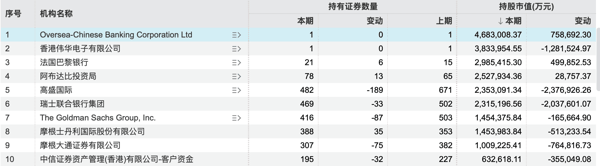 此外,阿布达比投资局持仓市值超250亿元, 高盛 国际、瑞士 联合银行 集团持仓市值均超230亿元;The Goldman Sachs Group, Inc.、 摩根士丹利 国际股份有限公司、 摩根大通 证券有限公司持仓市值均超100亿元。
外资看好中国市场长期韧性
多家外资机构近期密集发声,认为中国对外资长期吸引力稳固,调整后的A股估值更具配置价值。
瑞银中国股票策略研究主管王宗豪近日发表中国股票策略认为,中国股市整体估值更具吸引力。王宗豪表示,科技硬件行业的盈利增长依然强劲,过去三个月大多数AI科技股的盈利预测上调12%至15%。瑞银认为市场对AI基本面担忧过度,从历史来看,当估值降至类似水平后,这些股票在随后12个月内的平均涨幅超过50%。
花旗集团 大中华区首席经济学家余向荣指出,放眼全球,当前国际资金对中国资产依然低配。国内流动性保持宽松,而发达市场利率仍处高位。若中国经济基本面保持稳健、政策拐点如期兑现,明年中国市场有望迎来不错的配置机会,值得期待。
摩根 资产管理 观点指出, 综合 估值比价、风格拥挤度指标判断,A股科技资产的相对性价比已经进入非常有吸引力的位置,短期具备估值反弹的基础条件。今年以来市场的调整,主要矛盾来自估值压缩,而非盈利端的显著恶化,国内基本面仍保有韧性。
“拉长周期来看,当前A股已经进入长线配置吸引力较强的区间,超跌之后存在可观的估值修复空间;但短期仍存在扰动因素:科技板块筹码消化、跨资产流动性再平衡仍会带来波动,海外不确定性尚未完全落地等变量。”摩根 资产管理 进一步指出,11月上中旬将迎来海内外宏观事件密集窗口期,随着各类不确定性逐步落地,中线资金有望在变量明朗之后分批入场。在不确定性逐步收敛、政策持续加码的背景下,A股有望开启一轮估值修复行情。
摩根大通 中国股票策略师张晓宁表示,重申对沪深300指数的积极看法,基于一致预期未来12个月每股收益同比增长19%。中国政策制定者平衡股票发行和回购的举措,也有望在未来几个季度为高股东回报主题提供支撑。相对于 MSCI中国 指数,更加看好沪深300指数,原因是后者的AI基础设施敞口更高,且国家队资金提供了下行缓冲的期权价值。
“在此环境下,我们维持杠铃配置策略,成长端配置AI基础设施和CXO/ 创新药 等增长主题;另一端配置高股息标的。”张晓宁说。
(文章来源:澎湃新闻)