
青岛银行清退互联网合作消费贷背后:零售不良贷款24亿元、不良率升至3.4%
青岛银行清退互联网合作消费贷背后:零售不良贷款24亿元、不良率升至3.4%
2026年09月16日 19:59
来源:
消费日报
近日, 青岛银行 宣布,为有效落实监管要求,防控信用风险,该行主动清退互联网合作类消费贷款业务,成为上市 银行 中首家公开作出这一表态的机构。
青岛银行 主动清退互联网合作消费贷,或与该行零售贷款资产质量承压有一定关系。数据显示,2026年上半年该行零售贷款不良率攀升至3.39%,远高于全行整体不良水平,零售不良贷款24.44亿元,占全行不良贷款总额六成。
1
清退互联网合作类消费贷业务
日前,在 青岛银行 2026年半年度业绩说明会上,该行董事长景在伦谈及零售信贷时表示,本行个人消费贷款业务主要构成是互联网消费贷款业务和信用卡业务,其中,在互联网消费贷款业务方面,本行主动清退互联网合作类消费贷款业务,上半年互联网消费贷款业务规模下降幅度较大。
数据显示:截至2026年6月末, 青岛银行 个人消费贷款余额137.31亿元,较上年末下降25.03亿元,降幅15.42%,个人互联网贷款余额97.39亿元,较上年末下降5.91亿元。作为对比,零售贷款的其他两大产品类型——个人经营贷余额保持增长,住房按揭贷余额虽有所下滑,但降幅还不到3%。
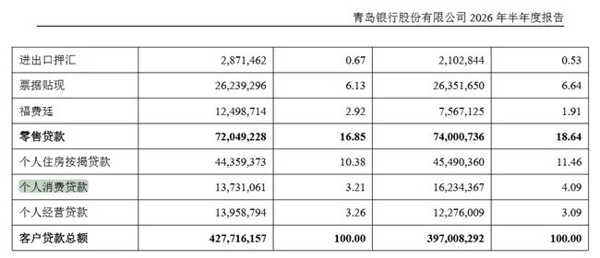 而互联网贷款业务过去是 青岛银行 零售信贷扩张的重要引擎之一。
青岛银行 互联网贷款业务布局始于2017年,当时该行明确了以消费金融为核心的零售贷款业务转型策略,开展同互联网公司合作,挖掘消费金融领域的业务机会。并于当年10月与美团点评集团签署战略合作协议,开启“金融+互联网”服务模式的探索。
2018年至2021年的三年时间里,青岛 银行 零售贷款余额从413.50亿元增长至767.43亿元,增幅超80%。其中,个人消费贷款在2019年实现爆发式增长,从38.28亿元跃升至94.70亿元,增幅达147%;2021年再度翻倍,从93.98亿元跃升至190.15亿元。
消费贷的“高歌猛进”,离不开互联网的加持。正如青岛 银行 在2021年报中所言,“通过互联网渠道发展线上消费贷款,消费贷款快速增长。”据披露,2021年该行互联网贷款共发放229万笔,累计金额194.88亿元,报告期末线上消费贷款余额从不足40亿元跃升至百亿元,较上年末增长近160%。
同时,青岛银行也在不断扩大互联网线上贷款品种与规模。2021年4月,青岛银行推出了自营互联网贷款品牌“海融易贷”,这是该行首款自营的纯信用互联网个人消费贷款产品,标志着自营互联网贷款业务正式起步。
此后,青岛银行互联网贷款业务呈现波动调整态势。2022年受省外互联网贷款监管收紧等影响,该行省内贷款占比大幅提升至85.63%,业务本土化趋势凸显。2023年消费信贷市场边际回暖,青岛银行年末个人消费贷款规模增至218.43亿元,其中互联网贷款余额攀升至133.81亿元,均创下历史峰值。
近年,青岛银行推进互联网贷款经营策略转型,落实监管政策导向,强化风险管理与合规经营,对合作机构及业务模式进行优化调整。截至2025年末,该行个人消费贷款余额162.34亿元,较上年末下降38.87亿元,其中个人互联网贷款余额103.30亿元,较上年末下降20多亿元。
即便如此,青岛银行助贷模式发放的个人互联网贷款占比仍较高,新世纪评级出具的评级报告指出,该模式主要通过与第三方平台合作进行导流获客,对部分子产品引入融资性担保公司或保险公司进行增信。此外,青岛银行亦与持牌机构采取联合贷款的方式发放个人消费类贷款。
2
零售贷款不良率升至3.39%
公开资料显示:青岛银行成立于1996年11月,2015年12月3日在香港联交所上市,2019年1月16日在深交所上市,为山东省首家上市银行、全国第二家A+H上市城商行。
青岛银行主动清退互联网合作类消费贷款业务背后,是对风险的考量。
在本次业绩说明会上,青岛银行董事长坦言,受行业环境等因素影响,整体市场风险有所抬升,为有效落实监管要求,防控信用风险,本行主动清退互联网合作类消费贷款业务。
这点在青岛银行2026年半年报中也有所体现。其表示,公司稳步推进互联网贷款经营策略转型,系统推进合作机构及业务模式的优化调整,进一步聚焦自营信贷业务,筑牢风险防控与合规根基,夯实资产质量。
零售贷款资产质量的变化,一定程度上反映了风险演进的脉络。
2018年至2019年,青岛银行零售贷款不良率从0.76%优化至0.46%,达到上市以来的历史最低位。2020年至2022年,不良率低位缓慢回升至0.89%,整体仍处健康水平。2023年成为分水岭,时年该行零售贷款不良率突破1%关口,2024年进一步突破2%。
2026年上半年,青岛银行零售贷款不良率更攀升至3.39%,较全行0.95%的不良率高出不少。与之对应的是,2026年6月末,该行零售不良贷款余额达24.44亿元,占全行40.65亿元不良贷款总额的六成。
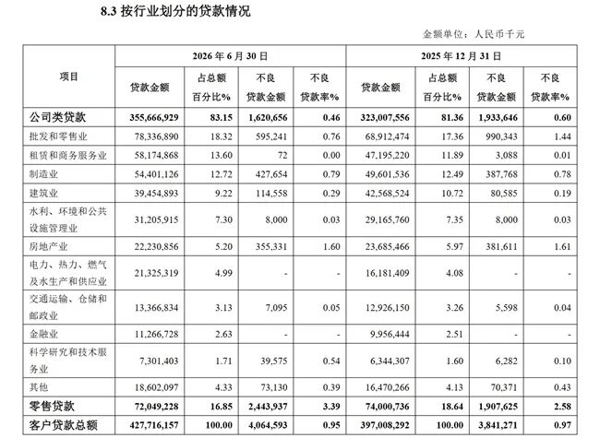 零售端资产质量承压,互联网合作消费贷是关键变量。通常,这类业务的运作模式为:外部互联网平台凭借其流量与技术优势,负责客户导流、初步风控及贷后管理等环节,银行则作为资金方完成终审与放款。
有观点认为,在市场上升期,这套模式能助力银行以较低成本突破地域限制,丰富资产、优化结构、快速做大规模,但代价是对第三方平台客群与模型产生依赖,渠道分润持续侵蚀收益,一旦宏观环境发生变化,下沉客群的信用风险会集中爆发,银行容易遭受资产质量冲击。
此外,助贷平台的风险也容易传导至合作银行。第三方投诉平台显示,多名消费者反映青岛银行个别合作方额外收取担保费、服务费等费用,导致实际 综合 年化利率远高于借款合同约定,部分甚至超过法定上限。
2025年10月,《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》正式实施,明确要求商业银行实施合作机构名单制管理、压实主体责任,并设定了 综合 融资成本硬性要求,辅以严厉的违规处罚
在行业风险攀升、监管加压收紧的大背景下,中小银行加速“去助贷化”。据不完全统计,目前已有超过100家助贷、增信及导流机构被银行终止合作,另有多家银行大幅精简合作平台白名单,大量中小流量平台被移出合作清单,仅保留少数头部机构。
在业绩说明会上,青岛银行董事长还透露了接下来的零售信贷布局。其中在个人消费贷款方面,他表示,该行于今年9月新推出自营消费贷产品“优易贷”,力争提升自营消费贷的增长。
来源:消费日报
(文章来源:消费日报财经)