
来伊份靠“省”第三季度减亏近四成,收入与毛利率仍在承压
来伊份靠“省”第三季度减亏近四成,收入与毛利率仍在承压
2026年10月31日 19:16
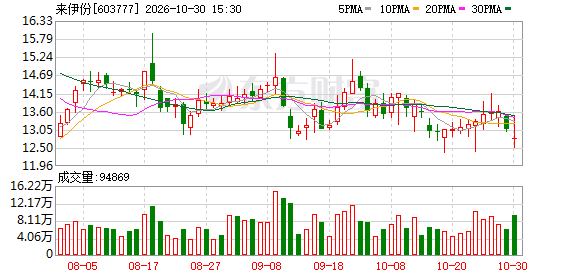
10月29日, 来伊份 (603777.SH)披露2026年三季报。前三季度营收同比下降8.59%,归母净利润亏损1.38亿元;Q3单季亏损同比收窄近四成,净利率环比改善。这一减亏发生在直营转加盟的转型期:直营门店从年初的1044家降至上半年末的318家,加盟门店升至2650家,直营门店大幅收缩,加盟占比升至89%。
加盟商的开店压力也随之而来。9月24日公司公告,拟向重点城市加盟商或联营商提供总额不超过8000万元的财务资助。对此,公司表示向加盟商提供财务资助是转型过渡期的配套举措,旨在帮助加盟商平稳度过开业爬坡阶段,随着加盟网络逐步成熟、单店模型跑通,对资金支持的需求将自然下降。
中国食品 产业分析师朱丹蓬在接受《华夏时报》记者采访时表示, 来伊份 的短板在于长期固守华东、以上海为核心,商业租金、人员成本、管理成本、 物流 配送成本都高,单靠加盟已经不足以支撑其整体发展以及盈利模式。
此外,公司毛利率的结构性下行和新鲜生活店尚在验证期, 来伊份 转型的利润拐点也不会由单季的费用节省来定义。关于业绩等相关问题,来伊份方面婉拒了《华夏时报》记者的采访。
节流见效
前三季度来伊份营收26.09亿元,同比下降8.59%;归母净利润亏损1.38亿元,较上年同期扩大10.02%;扣非净利润亏损1.63亿元,同比扩大19.38%。
单季看,Q3营收7.97亿元,同比下降12.82%;归母净利润亏损4577.37万元,同比减亏38.69%;扣非净利润亏损5317.03万元,同比减亏33.25%。在营收仍在收缩的背景下,亏损幅度出现了较为明显的收窄,Q3净利率为-5.53%,较上年同期上升2.27个百分点,较上一季度回升4.13个百分点。对于年初至报告期末的利润变动,公司称主要系毛利率下降所致。
前三季度期间费用6.84亿元,较上年同期减少3.36亿元,期间费用率26.22%,同比下降9.52个百分点。分项来看,销售费用同比减少46.37%至4.02亿元,研发费用减少54.84%至635.15万元,财务费用减少48.85%至406.73万元,管理费用的降幅相对温和,为3.65%至2.72亿元。
拆解Q3减亏的来源,费用端的收缩是其中最直接的一项,公司称主要系门店经营模式转变后销售费用下降所致。
直营门店上半年内关停超过七成,与之绑定的租金、人力和运营开支随之退出利润表,轻资产转型在费用端的效果以较快的速度兑现了。
这种费用压缩在单季利润表上也可见一斑,Q3在营收下降12.82%的情况下,归母净利润亏损反而收窄了近四成。来伊份在中期业绩说明会上便提到“持续优化加盟单店盈利模型、深化精益管理”,费用端的表现是这套策略最直观的产出。上半年销售费用已经同比下降38.28%,Q3的降幅进一步扩大,说明直营退出的结构性红利仍在释放过程中。
但关店本身也有代价。来伊份在三季报中披露,非流动资产处置收益为-1836.91万元,公司说明系直营门店转加盟这一正常经营方向所致,计入经常性损益。这意味着费用端节省的同时,资产处置损失也在利润表上形成了一块对冲,Q3减亏的“净效果”需要在两者之间做减法之后才能看清。
但费用压缩本身并不构成一个完整的盈利改善路径,经营现金流的数据也是必要参照:前三季度经营活动现金流净额为-2944.37万元,同比减少1.08亿元。利润表上的减亏与现金流表上的净流出同时存在,意味着费用端的节省尚未转化为经营层面的现金创造能力。当直营退出的结构性红利逐步释放完毕之后,费用端继续大幅压减的余地会收窄,Q3的减亏或许更多说明的是“旧模式在退出过程中,成本端反应得比收入端更快”,而非新模式已经具备了自我造血的能力。
增量待接
来伊份能否走出亏损,很大程度上要看加盟体系和新店型这两条“加法”线的进展,目前来看,这两条线当前都处在“规模在扩、利润未至”的阶段。
上半年加盟批发收入9.83亿元,同比增长36.14%,占主营业务收入比重突破54%,已成为第一大收入来源;但加盟批发毛利率仅11.71%,直营毛利率43.65%,两者相差近四倍。加盟收入在增长,收入结构在变轻,但低毛利业务对高毛利业务的替代本身就在拉低 综合 毛利率。
前三季度毛利率21.72%,同比下降9.86个百分点;Q3单季毛利率17.31%,同比降幅达到12.11个百分点。费用降得快,毛利率也在同步下行,利润表的修复需要费用端的节省来填补毛利率的差额,这种“以费用换毛利”的平衡能维持多久,取决于加盟单店的盈利能力能否尽快改善。
加盟体系的资金链条也在拉长,9月24日公司公告,拟向重点城市加盟商或联营商提供总额不超过8000万元的财务资助,单店上限100万元,同一加盟商上限500万元,资金仅限门店经营周转,按不低于同期 银行 贷款利率收取资金使用费,单个合同期限不超过36个月。
与此同时,应收款项也快速积累,截至三季度末,应收票据及应收账款较上年末增加69.29%;上半年末长期应收款余额1692.39万元,同比增长2250.15%,公司在财报附注中解释为对加盟商授信规模增加所致;应收账款余额6573.38万元,较2025年末增长51.40%。加盟体系的扩张在收入端贡献了增量,在资产负债表上则表现为下游资金占用的上升,8000万元财务资助是在这一背景下推出的配套安排。
新鲜 零食 是“加法”的另一条线,目前仍处在直营验证阶段。7月11日全球首店落地上海五角场万达,首批上线约150款产品,主打可视化现制与短保。公司对这项业务的定位是“正依托首店直营打磨全链路单店模型”,“相关业态尚处于培育打磨阶段,门店具体数量及单店盈利情况暂未达到披露标准”。从首店到规划中的商圈门店复制,中间的验证节点尚未走完;短保损耗控制和跨区域品控能力被定义为这项业态的核心壁垒,而这两项能力恰恰需要在门店密度和运营时长中才能被真正检验。
在朱丹蓬看来,休闲 零食 行业步入了低毛利时代,以量取利、毛利偏低是未来趋势,背后是消费端对性价比的极致追求倒逼产业端调整。在这一背景下,来伊份开放加盟的效果不会很乐观。对于新鲜 零食 ,他认为对公司整体业绩有帮助,但也只是阶段性的提升,没有实质性的改变。
当行业的价格中枢整体下移,一家以华东高成本结构为基本盘的公司,仅靠把直营换成加盟、把预包装零食换成短保现制,并不足以完成盈利模式的替换。费用“减法”争取到的时间,最终需要由加盟单店的盈利能力和新鲜生活店的模型成熟度来兑现。
(文章来源:华夏时报网)
主题:收入与毛利率仍在承压|基金|新股|美股