
农机主业收缩吉峰科技低空转型成色几何
农机主业收缩 吉峰科技低空转型成色几何
2026年11月14日 10:19
作者:
黄永旭 卢志坤
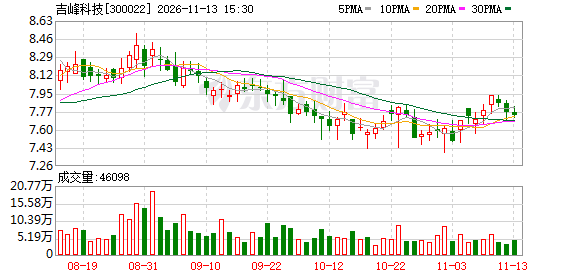
中经记者黄永旭卢志坤北京报道
日前,吉峰三农科技服务股份有限公司(300022.SZ,以下简称“ 吉峰科技 ”)披露转让控股子公司甘肃河西吉峰 农机 有限公司(以下简称“甘肃河西吉峰”)59.58%的股权,通过剥离区域低效流通主体,公司对传统 农机 业务的“瘦身健体”仍在持续推进。
《中国经营报》记者梳理看到,这并非 吉峰科技 首次对 农机 业务做“减法”,2025年以来,公司已通过注销、转让等方式处置了10余家低效子公司。与此同时,公司加速切入万亿级 低空经济 赛道,在湖北、天津、江苏、四川、广东等地密集设立低空业务主体,试图在新兴产业中找到第二增长曲线。
在“ 低空经济 +农业”双轮驱动战略下, 吉峰科技 业务结构正经历深度重构。关于转型进展、公司经营等情况,记者联系采访吉峰科技,公司董办工作人员称:“对采访提问内容,暂时不做回复。”
对农机业务做“减法”
“行业内同质化竞争仍持续加剧,在整体市场转型背景下仍面临较大经营压力和挑战。”在2026年半年报中,吉峰科技指出农机行业承压与突围并存,农机行业转型升级步伐加快。转型,势在必行。
作为公司营收的基本盘,农机流通业务的收缩趋势已十分明显。年报数据显示,2025年公司农机流通板块实现营业收入23.46亿元,同比下降3.13%,占总营收的比重从2024年的89.39%缩减至84.82%,这已是该板块连续多年增速下行。进入2026年上半年,该板块占总营收的比重从2025年年末的84.82%进一步收缩至81.76%,业务权重持续走低。
同时,在行业同质化价格战与上游成本传导的双重挤压下,流通环节的盈利空间持续收窄。2026年上半年,农机流通板块毛利率仅为7.13%,同比下降2.10个百分点。由于营业成本增速显著快于营业收入增速,“增收不增利”的特征在流通板块进一步凸显,终端门店的盈利难度持续加大。
基于行业周期影响和持续的盈利压力,吉峰科技传统农机业务持续收缩,经营重心从“规模扩张”彻底转向“效益优先”。公司在《关于调整业务结构并优化部分子公司股权架构的议案》中指出,为聚焦主业对现有业务进行了全面梳理后,将主营业务聚焦于低空业务、农机流通、高端特色农机具制造及农事 综合 服务四大核心板块;同时为优化资源配置与管理结构、提升运营效率,采取注销、 股权转让 等方式剥离部分子公司,以优化股权架构。
据披露,2025年全年,吉峰科技合计注销11家子公司、转让3家子公司,大多为盈利能力较弱的区域农机流通主体。进入2026年,优化子公司股权架构的步伐进一步加快,本次转让甘肃河西吉峰股权,正是连续剥离低效资产的延续。
公告显示,甘肃河西吉峰2025年实现营业收入1.80亿元,净利润-1232.75万元;2026年1—7月营业收入1.11亿元,净利润-1363.92万元,亏损进一步扩大。截至2026年7月31日,甘肃河西吉峰资产总额1.78亿元,负债总额1.76亿元,净资产仅214.09万元,资产负债率接近99%,濒临资不抵债;而2025年年末净资产尚有733.31万元,不到一年时间净资产缩水超七成。
从财务层面看,此次 股权转让 130万元交易对价虽是“平价”,但吉峰科技可以回笼少量现金,及时“止损”离场。
当然,在流通板块整体承压的背景下,高端特色农机制造成为传统业务中为数不多的增长亮点。控股子公司吉林省康达农业机械有限公司(以下简称“吉林康达”)2026年上半年延续了高增长态势,带动农机制造板块实现营业收入1.57亿元,同比增长11.38%;板块毛利率达37.22%,是公司盈利能力最强的核心资产。
不过,从体量上看,农机制造板块仅占公司总营收的9.81%,尚未形成规模效应;且吉林康达作为控股子公司,其业绩增长难以彻底扭转吉峰科技传统主业的盈利格局。
寻找第二增长曲线
传统主业结构性增长难以对冲整体承压的背景下,吉峰科技把突围的希望押在了 低空经济 上。
2025年7月,吉峰科技实际控制人变更为田刚印。田刚印是北京理工大学博士、深圳联合飞机集团创始人,深耕 无人机 行业多年。在这样的背景之下,吉峰科技正式确立“低空经济+农业”双轮驱动战略,低空经济成为其最重要的新增长方向。此后,公司加快低空业务布局节奏。
据公司披露,2025年下半年起,吉峰科技在湖北、天津、江苏等地设立多家低空公司;2026年上半年又设立吉峰智航 无人机 科技(眉山)、吉峰航空(宜昌)、北京吉峰智航、温州吉峰 无人机 等主体;三季报前后再添江苏吉峰低空科技、吉峰低空科技(宿迁)。
从业务表现看,2025年,吉峰科技低空业务实现营业收入1.66亿元,同比大幅增长109.02%,占总营收的比重从2.93%提升至6%,成为所有业务板块中增速最快的板块。2026年上半年,公司低空业务实现营业收入1.35亿元,同比增长66.01%,延续高增长态势,业务占比进一步提升至8.43%,对营收增长的贡献度持续加大。
值得关注的是,自2025年下半年起,吉峰科技启动了低空业务的全面战略升级,定位从“无人机产品代理商”转向“地方低空生态能力建设及运营商”,试图构建“技术+产品+生态+运营”的一体化业务闭环。
2026年以来,这一模式已进入落地实践阶段。2026年4月,吉峰科技作为联合体牵头方中标湖北省枝江市低空基础设施及配套场景建设项目EPC工程,中标金额2.89亿元;2026年8月,公司作为联合体牵头人中标宿城区低空全域智慧运营体系设备采购及配套服务项目,中标金额1.49亿元。仅两大项目合计金额便达4.38亿元,超过2025年全年低空业务总收入。
公司在财报中表示,上述项目的实施,将推动公司低空生态能力建设及运营业务的区域化落地,进一步提升公司在低空经济领域的影响力和市场竞争力。
资金面承压
一边是传统农机业务收缩止血,一边是新兴业务加速落地投入,吉峰科技的转型发展正步入深水区。从2026年三季报来看,吉峰科技仍处于“旧利收窄、新利未厚”的深度阵痛期。
2026年三季报数据显示,公司前三季度实现营业总收入24.50亿元,同比增长10.15%,收入端延续了上半年的扩张态势。但利润端仍未走出亏损区间:前三季度归属于上市公司股东的净利润为-716.05万元,同比仅收窄2.11%;扣除非经常性损益后的归母净利润为-1048.42万元,同比收窄4.86%,减亏幅度十分有限。
其中,第三季度单季实现营业收入8.46亿元,同比增长10.90%;单季归母净利润却亏损1265.52万元,同比增亏11.38%。上半年实现的小幅盈利已被第三季度单季亏损全部抵消,导致前三季度整体复现亏损。
盈利能力方面,吉峰科技三季报显示,2026年前三季度公司 综合 毛利率约为9.73%,较上年同期进一步下降约1.3个百分点,已连续多个季度收窄。营业成本同比增速达到11.75%,显著快于营业收入10.15%的增速,“增收不增利”的特征愈发凸显。
此外,营运资金占用压力也在逐步加大。2026年前三季度,公司经营活动产生的现金流量净额为1.40亿元,同比下降29.12%,尽管仍保持净流入状态,但回落幅度较大,造血能力较上年同期有所减弱。资产负债表显示,截至三季度末,公司应收账款规模达3.39亿元,较年初增长24.43%;存货规模7.56亿元,较年初大幅增长17.15%。
总体来看,2026年前三季度,吉峰科技营收同比增长,但归母净利润却持续承压。在传统主业现金流贡献下滑、新业务需要持续垫资投入的背景下,营运资金占用加剧将进一步考验公司的资金储备。
(文章来源:中国经营网)