
机构:明年AI算力建设的融资形势愈发反常
认知失调——也就是人同时持有两种相互矛盾的信念时产生的不适感——似乎影响不到投行。举个例子,请看这张图表:
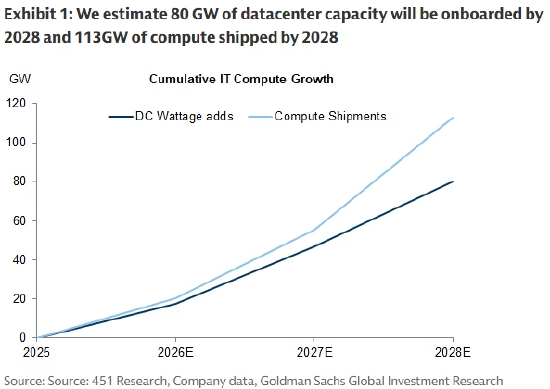
图表出自 高盛 一份关于AI数据中心项目融资结构的研报。浅蓝线代表芯片销售额,来自高盛股票研究团队;深蓝线代表数据中心新增装机容量,来自高盛信贷策略团队。两条线到2028年底的缺口达到33吉瓦,大致相当于英国的基础用电需求。
而这个缺口本可能更大。由沙姆沙德· 阿里 牵头的高盛信贷分析师本周,将2027年全球AI项目融资规模预测上调至5450亿美元,是此前预估的两倍以上。
时间点看上去颇为微妙。“英伟达银行”的临时首席执行官科莱特·克雷斯将于今日收盘后首次公开亮相,多方报道称,她相比前任,对供应商融资的态度要谨慎得多。
早在黄仁勋卸任之前,英伟达这套“资产负债表即服务”模式就已经显现出扩张接近顶峰的迹象。媒体上周报道,8月推出的一笔规模5000亿美元的AI融资平台至今没有落地一单交易,贷方要求更强的兜底保障。 摩根大通 、花旗、高盛等多家银行都在强调承销纪律,控制对垃圾评级发行人的风险敞口。
该行信贷团队此前预测全球AI项目融资供给为3000亿美元。现在拆分预估:2250亿美元投向“空壳机房”(即厂房土建,未必已经上电投产),另外3200亿美元投向“算力设备”(即芯片,同样未必上电投产)。
越来越大比例的AI资本开支,将通过破产隔离特殊目的载体(SPV)融资,即便发行人需要支付更高的风险溢价。算力项目体量持续放大,因此“私募市场能够敲定融资、保障落地的确定性就格外珍贵——哪怕资本成本更高”。
GPU融资现在单独核算,一个核心变量是芯片的使用年限。英伟达的产品迭代周期,让硬件升级变成永不停歇的循环……
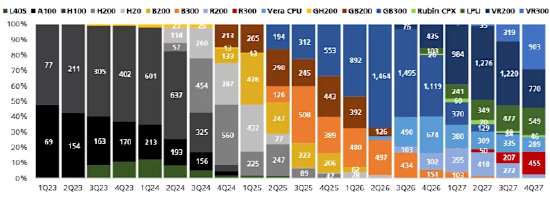
为了维持这套模式运转,英伟达与云大厂会设定底价,为贷方的违约风险兜底,同时预设硬件在租赁到期后仍具备残值。
这种环环相扣的表外融资,让市场心存顾虑,也已经出现需求降温的迹象。阿波罗全球管理总裁吉姆·泽尔特在三季报电话会上表示,阿波罗希望贷款在5年内全额摊销,由投资级对手方兜底,不承担残值风险。
美联储理事迈克尔·巴尔昨日在演讲中提到:
> 2026年,七大AI巨头的表内债务大幅增长,预计年底前将突破8000亿美元。这类企业债务的扩张,让人 联想 到上世纪90年代末、2000年初电信行业的投资周期。美联储最新《金融稳定报告》将2020年以来云厂商累计资本开支与发债规模,和1995年宽带投资周期里所有电信企业做了对比。虽然云厂商目前还没有超过当年的电信企业,但资本开支近期加速,意味着很快就可能追上。
>
> 这些企业的表内债务规模显著抬升,而长期合同、租赁承诺、残值担保等其他义务增长得更快。《金融稳定报告》估算,这类义务(也就是表外负债)潜在名义上限已经超过3万亿美元。很大一部分来自复杂交易安排:高评级云大厂和大型企业间接为信用偏弱的第三方项目、公用事业投资提供融资支持。这类表外负债包括能源供应合同、长期数据中心与算力租赁、各式各样的表外融资结构。正如我此前演讲所说,普通投资者很难看透这类金融结构;一旦市场情绪转向,信息不透明会放大抛售压力,因为风险的真实落点难以定位。因此,这类规模庞大的表外架构值得密切监控。同样值得关注的是,除头部云厂商之外,高度依赖外部融资、信用资质偏弱的企业,近几个月资本成本大幅走高,转而求助更加复杂的资产支持融资。
尽管存在上述种种担忧,高盛的核心逻辑是:AI项目融资规模必须持续扩张,否则整个算力扩张就难以为继。
高盛团队写道:“以GPU为底层资产的证券化贷款,融资方大多来自新兴云厂商、低评级云服务商或是芯片供应商本身,终端实际使用方往往存在模糊地带。但考虑到所需资本体量极其庞大,即便是高评级企业,也会在部分融资计划中依托项目融资市场,尤其是面向对外提供算力服务的业务板块,只是依赖程度低于低评级同行。”
现实结果就是,市场持续涌入短期数据中心债务,人为压低收益率曲线,同时持续抬升发行人的担保义务。结构化项目融资通常不纳入主流企业债指数——结构高度定制化、过于复杂,不适合保守型散户资金。所以数据中心债的定价逻辑,和普通信用债完全不同。
那么资金买家从哪里来?高盛团队并没有给出明确答案,只提到“整体上,投资者很难大规模超配”。融资方需要付出更高风险溢价,这也意味着,商业化变现的证据,对信贷投资者而言正变得越来越重要。
> 在我们看来,市场陷入一种矛盾。项目要具备可行性,资本化率(数据中心年度回报率)必须达到增值水平。当票面利率抬升,借款人如果想维持原有债务融资比例,租金就必须上调。如果租户拒绝承担租金上涨,调整方式就会转向降低杠杆,比如增加股权投入、下调贷投比、收紧交易条款。我们预计,在利率高位或其他摩擦因素下,投资者会要求更保守的交易结构,上述几种方式会同步出现。
补充一句:高盛信贷分析师给出的2027年AI项目融资预测已经翻倍上调,但这个数字依然比该行芯片销售组的隐含资本开支预估低近30%。谁来把这套逻辑理顺,实在是个难题。