
三季报预告整体向好,电池股却出现明显回调!主力资金在逃还是暗中吸筹?
三季报预告整体向好,电池股却出现明显回调!主力资金在逃还是暗中吸筹?
2026年10月29日 20:59
已披露三季报预告的 电池 产业链公司盈利触底反弹,动储需求双核驱动,行业步入景气修复新周期。
近日, 电池 产业链多家上市公司披露2026年三季报业绩预告,已披露的公司整体向好。 恩捷股份 、 石大胜华 大幅扭亏, 嘉元科技 、 德福科技 业绩高增,印证部分环节盈利触底反弹。 年内 新能源 下乡、储能支持等政策利好频出,驱动行业景气度回升。为把握机遇,部分企业积极定增融资扩产,行业正从“产能过剩叙事”重回“盈利修复叙事”。
三季报预告全线向好
产业链盈利底确认
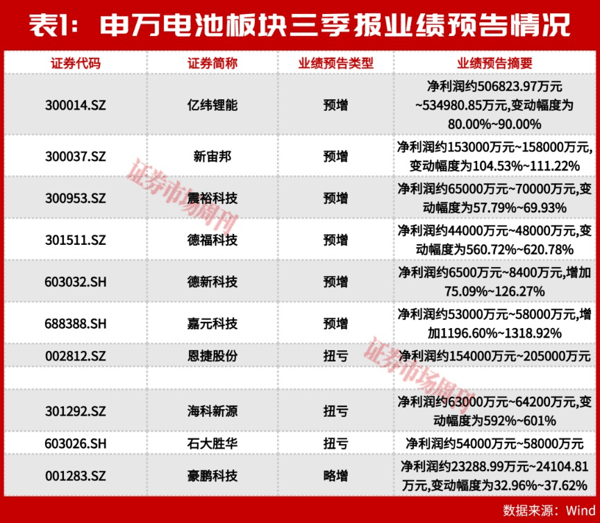
2026年三季报预告,正在把 电池 产业链从“产能过剩叙事”重新拉回“盈利修复叙事”。 过去两年, 锂 电行业被价格战、产能出清、材料跌价和库存减值反复折磨。隔膜、 铜 箔、电解液、六氟磷酸 锂 等中游环节普遍经历过盈利腰斩的情况,部分企业连续季度微利甚至亏损。但进入2026年后,这一情况正得到逐步改善,最新披露三季报业绩预告的电池概念股,业绩要么大幅预增,要么成功扭亏。
以隔膜环节的 恩捷股份 为例,其发布的三季报业绩预告披露,2026年前三季度,公司预计实现归属于母公司所有者的净利润15.4亿元—20.5亿元,同比大幅增加16.26亿元—21.36亿元,上年同期亏损8632.30万元;扣非净利润预计达15.7亿元—20.7亿元,同比增加16.54亿元—21.54亿元。
在业绩预告中, 恩捷股份 把业绩扭亏的原因说得很直白:2026年前三季度, 锂电池 隔膜行业景气度延续上行态势,供需格局持续优化。下游动力电池与储能需求保持旺盛,行业产能利用率稳步提升,隔膜产品价格自上年低点企稳回升,行业整体盈利能力实现系统性修复,逐步步入良性发展通道。
电解液与溶剂环节同样如此。 石大胜华 预计2026年前三季度归母净利5.4亿元—5.8亿元,上年同期亏损6220.18万元;扣非归母净利润为5.445亿元—5.845亿元,上年同期亏损6602.65万元。对于业绩预盈原因,公司解释为:“主要是受下游动力电池及储能电池需求快速增长带动,核心产品六氟磷酸 锂 及碳酸酯溶剂市场价格较上年同期显著上涨,产业链协同优势带动利润同比大幅增长。”
新宙邦 前三季度预计实现归属于上市公司股东的净利润15.3亿元—15.8亿元,同比增长104.53%—111.22%;扣除非经常性损益后的净利润为15.299亿元—15.799亿元,同比增长113.88%—120.87%。 新宙邦 指出,业绩向好是三大主营业务全面发力的结果,“ 电池化学品 业务受益于储能与动力电池高景气,依托六氟磷酸锂与锂电添加剂的一体化供给优势,实现产销量与价格双修复; 电子 信息化学品业务加速创新产品落地,深度绑定 新能源 、算力与 半导体 客户,市占率持续提升;有机氟化学品业务通过含氟精细化学品与聚合物协同,强化在 半导体 与绿色低碳领域的增长韧性。”
锂电行业景气度的持续回升,也拉动 铜 箔市场需求的稳步增长,使得锂电 铜 箔环节不再是单纯拼加工费,而是高附加值产品占比提升、平均加工费改善,主营业务盈利质量变好。 以 嘉元科技 为例,其2026年前三季度就实现营业收入125亿元至132亿元,同比大幅增长91.13%至101.83%;归属于母公司所有者的净利润达5.3亿元至5.8亿元,同比增长1196.60%至1318.92%;扣非净利润为3.6亿元至3.9亿元,同比增长3065.71%至3329.52%。“报告期内,公司通过产能建设与技术改造提高产能,并推动公司产能利用率同比上升,单位生产成本降低,进而实现利润提升。同时,公司持续优化产品结构,提升高附加值产品销售占比,持续提高公司盈利能力。”
电池端同样表现不弱。 亿纬锂能 预计,2026年前三季度实现归母净利润50.68亿元—53.50亿元,同比增长80%—90%;扣非归母净利润38.75亿元—42.62亿元,同比增长100%—120%。对于业绩增长原因, 亿纬锂能 表示:1.报告期内,公司持续推进产品迭代升级,高附加值产品的出货占比显著提升,产品结构优化带动公司平均加工费的提高,进而提升公司整体盈利能力;2.产销规模的扩大,公司产能利用率大幅提升,规模化效应对于报告期内公司成本下降产生积极影响。
事实上,产业链的回暖还可从锂电各个环节的排产情况得到证实。据 国金证券 最新研报数据,2026年10月,电池/正极/负极/隔膜/电解液预排产1月至10月累计同比增长48%—59%,其中电解液累计同比增长最高达59%,电池、正极累计同比增长均超50%,景气程度仍居产业链前列。
广发 新能源 和 电力 设备研究小组在研报中也指出,根据大东时代智库针对41家主流电池企业及上下游供应链进行的月度调研,结合企业10月预排产计划与在手订单交叉测算,预计10月中国锂电全市场(储能+动力+消费)总排产约345GWh,环比增长3.9%。“我们认为,10月属于锂电行业传统旺季,锂电排产有望维持高位,出口退税政策调整预期下,四季度行业抢出口,有望带来一定需求增量,看好储能预期修复带来的锂电主链投资机会。”
 动储需求双核驱动
政策与排产共振
电池概念股今年前三季度业绩向好,与产业链的需求结构发生变化有着直接关系,驱动因素由 新能源车 单核驱动变成“动力电池+储能”的双核驱动,政策端的持续加码,则进一步让产业链各个环节排产回暖有了硬支撑。
就驱动因素看,据中汽协数据,2026年以来,我 国新能源 汽车 合计销售1247.20万辆,同比增长11.40%,新能源 汽车 新车销量占 汽车 新车总销量的53.6%;新能源汽车合计出口400.60万辆,同比增长超130%。与此同时,2026年新能源汽车下乡活动继续推进,工业和信息化等五部门以“智行千县万镇,绿惠乡村万家”为主题,配合车购税、车船税减免和县域充换电设施补短板,把下沉市场消费打开。显然,在新能源汽车销售国内坚挺、海外提速的背景下,动力电池的需求已不是“复苏”两个字能概括,而是结构扩容。
储能方面则是国内外全面提速。2026年,国内储能从“强制配储”走向“容量电价+独立储能+共享储能”的商业化阶段。国家发展改革委完善发电侧容量电价机制,为独立储能提供容量补偿,项目收益确定性增强。
同期,美国大储、欧洲储能、中东和澳洲项目、AI 数据中心 配储也都在放量。以美国为例,根据EIA数据,美国大储2026年1月—8月累计装机10437.3MW,同比增长10%。8月末美国大储备案量66.7GW,较7月末大储备案量增长2.1%。备案量中,计划2026年9月并网规模为1.1GW,EIA预计年内新增装机22.8GW。
同样,在政策方面,国内政策已不再只是托需求,也在优化供给。工业和信息化部、国家发展改革委印发的《 电子 信息制造业发展“十五五”规划》提出,提升新型电池全产业链创新能力,巩固 锂电池 竞争优势,持续推进 固态电池 、钠电池、液流电池、 燃料电池 等产业化,推动新型电池智能化、绿色化、融合化发展,支持新型电池在智能终端、新能源汽车、船舶、航空、智能 机器人 、 工程机械 、农机装备等场景应用。《新型电池产业发展“十五五”规划》则明确到2030年:新型电池产业规模稳步增长;先进电极材料、新型电解质、高端辅材取得新突破;全 固态电池 初步实现规模化应用;长寿命 锂电池 循环寿命达15000次,头部企业产品缺陷率达到PPB(十亿分率)级。
中原证券 在研报中指出,考虑行业相关政策表述、原材料价格走势、板块业绩情况、目前市场估值水平及行业未来增长预期,短期建议适度关注板块投资机会,同时密切关注指数走势及市场风格。中长期而言,国内外新能源汽车行业发展前景确定,板块值得重点关注,同时预计个股业绩和走势也将出现分化,建议持续重点围绕细分领域龙头布局。
盈利修复分化
回购与调研指向“真成长”
当然,若进一步分析电池产业链相关公司三季报业绩预告情况,可发现行业内部仍有所“分化”:有的扭亏是主业修复,有的高增长是低基数,有的增收不增利,有的利润靠非经常性损益。
在电池端, 亿纬锂能 、 宁德时代 这种有全球客户和多元产品的企业,能把规模转成利润,相比之下,一些中小电芯厂仍面临储能系统价格压力、安全合规成本和原料波动。材料端,隔膜、铜箔、六氟磷酸锂、电解液等因前期资本开支收敛、产能利用率回升,涨价弹性更大,此次恩捷股份扭亏、 石大胜华 扭亏、 嘉元科技 和 德福科技 高增长,本质上都是需求端增大的结果。锂盐环节是另外一番景象:碳酸锂由5月初超20万元/吨跌至目前的10万元/吨,且下跌趋势仍未企稳,这一点和材料中游的修复并不同步。
市场表现方面,与三季报业绩整体向好不同的是,电池产业链多数公司股价5月初以来明显回调。据Wind数据,申万电池指数在5月7日至10月16日期间下跌了40.05%。申万电池板块的111家成分股中仅有 时代万恒 等4家公司实现上涨,而区间跌幅超过30%的公司则多达70家。其中,已披露三季报业绩预告的石大胜华、 震裕科技 、 海科新源 、恩捷股份分别下跌了58.59%、52.55%、47.88%、47.16%。
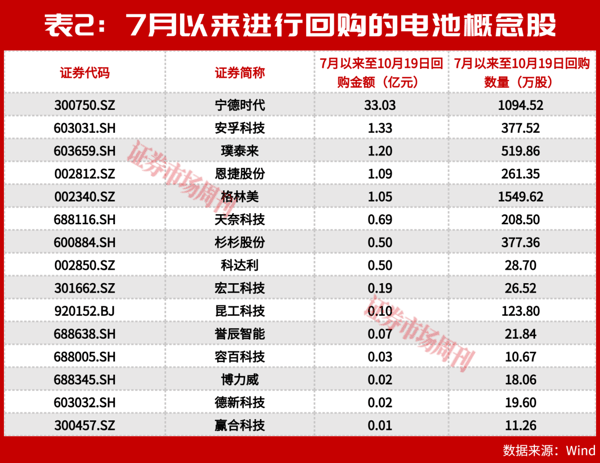
值得一提的是,在这一轮市场调整中, 格林美 、 宁德时代 、 璞泰来 、恩捷股份、 德新科技 等15家电池产业链公司三季度以来选择逆势回购, 从各公司给出的理由来看:一是管理层认为股价未充分反映主业修复;二是为员工激励、市值管理或后续资本安排做准备。要知道,回购本身也是一种“信心筛选器”——有现金流、有利润、有客户绑定,愿意在底部回购的公司,往往比只靠概念上涨的公司更接近“真成长”。
统计数据显示, 宁德时代 自7月份以来已动用33.03亿元回购公司股份,回购股份数量为1094.52万股。据 宁德时代 公告,2026年8月12日,公司召开2026年第一次临时股东会,审议通过了《关于回购公司A股股份方案的议案》,同意公司使用不低于200亿元(含本数)且不超过400亿元(含本数)自有或自筹资金以集中竞价交易方式回购部分A股股份,回购股份将用于注销并减少公司注册资本,回购期限为自公司股东会审议通过本次回购方案之日起12个月内。
参考已实施的回购金额, 宁德时代 目前仍有超过365亿元回购资金可在未来10个月内执行,这对于自5月7日以来已经下跌了40%以上,最新PE(TTM)只有14.6倍的 宁德时代 来说,巨资回购将有利于公司股价的企稳。
 对于大幅调整的电池概念股,今年7月以来,有89家公司获得了投资人调研。其中,调研次数在4次以上的有 豪鹏科技 、 利元亨 、 安达科技 、 五矿新能 ,分别被调研了7次、6次、4次、4次,而 璞泰来 、 新宙邦 、 天赐材料 等7家公司也被调研了3次。
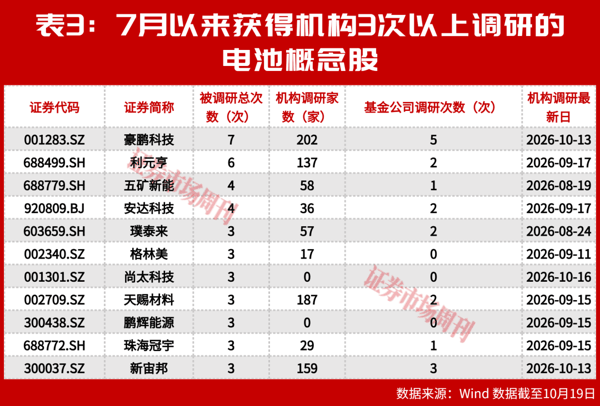 作为区间被调研次数最多的公司, 豪鹏科技 在10月13日披露了三季度业绩预告,2026年前三季度,公司实现营业收入51.53亿元至52.71亿元,同比增长17.34%—20.02%;归属于上市公司股东的净利润为2.33亿元至2.41亿元,同比增长32.96%—37.62%;扣非净利润达2.07亿元至2.15亿元,同比增长27.93%—33.00%。对于业绩增长的原因,公司归结为: 消费电子 电池业务深化与全球头部客户合作,受益于AI端侧创新及 机器人 等新兴场景带动高能量密度产品放量;同时储能业务规模快速扩张,订单交付与产能释放协同推进,成为核心增长引擎。
同日, 豪鹏科技 还获得 中信证券 、人寿养老、 国信证券 等69名投资人调研。在此次调研中,豪鹏科技透露了自己在 固态电池 上的最新进展:已构建“液态高硅—固液态—全固态”阶梯式技术矩阵,覆盖聚合物、氧化物、硫化物三条固态路线。1.能量密度:公司950Wh/L固液态产品已批量供货;新一代固态电池体积能量密度1200Wh/L、重量能量密度400Wh/kg,已完成小试验证,正推进产业化。2.安全性:软甲固电技术(纳米陶瓷铠甲+内置灭火剂+超级隔膜三重防护)通过针刺、过充、多面挤压等极限测试,实现“不起火、不爆炸”,固态样品通过穿刺、过充、热箱等严苛测试。3.循环寿命/宽温域:公司通过高硅负极材料优化、钢壳叠片结构设计及相关工艺改进,持续提升产品的循环寿命、一致性及环境适应能力。固液态电池具备“高安全、宽温域、高能量密度”特性。
(本文已刊发于10月24日 出版 的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。)
(文章来源:证券市场周刊)
主题:主力资金在逃|电池股却出现明显回调