
宋城演艺:三十年磨一剑,“千古情”这出好戏为什么在A股唱不响?
2026年09月16日 16:38:18
线下实景演出人声鼎沸,二级市场估值却持续承压,强烈的现实割裂构成了宋城演艺(300144.SZ)——这家深耕文旅演艺三十载、手握国民级IP“千古情”的行业龙头——最值得深究的命题。
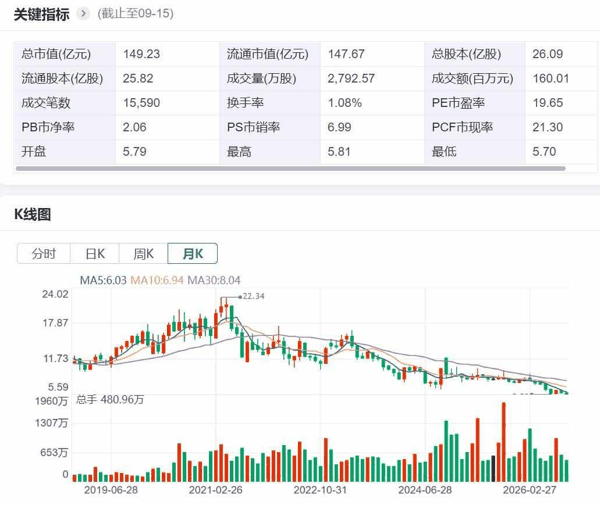
 在文旅消费“旺丁不旺财”、行业竞争加剧的背景下,公司上半年实现营业收入9.62亿元,同比下降11.43%;归母净利润3.47亿元,同比下降14.38%。
从二级市场表现看,公司近一年股价自8.5元附近震荡下行至6元关口,年内跌幅近三成,总市值回落至150亿元左右。
台上锣鼓喧阗,台下资本静默。一幕被验证三十载的现场演艺范本,缘何在A股市场渐失声量?
 从西子湖畔到全球演艺规模之巅
宋城演艺的故事,始于上世纪90年代杭州之江度假区的一次文化冒险。
1994年,黄巧灵团队以《清明上河图》为蓝本,构思出《宋城千古情》,把两宋的烟雨繁华浓缩进一小时的舞台叙事里,确立“建筑为形,文化为魂”的底层理念。1996年,杭州宋城演艺景区正式开园,一台千古情,成为撬动宋城演艺整个企业发展的原点。
在杭州本地跑通“主题公园+文化演艺”的商业模式之后,宋城演艺开启异地复制试验。它跳出单一景区的地域束缚,把经过市场验证的演艺范式向全国旅游目的地输出。
2010年12月,宋城演艺在深交所挂牌上市,拿下“中国演艺第一股”的头衔,正式登陆资本市场,从此兼具文旅内容创作与资本扩张双重动力。
上市之后的十余年间,宋城演艺开启全国布局,先后落地三亚、丽江、九寨、桂林、张家界、西安、上海、佛山等自营重资产项目,扎根国内优质旅游目的地。
一边打磨主秀剧目,一边迭代园区体验,逐步搭建起庞大的线下演艺矩阵。历经三十年沉淀,如今的宋城演艺已手握百余个剧院,合计超二十万个座位,剧院数量、年演出场次、年接待观众人次均位居全球第一。
发展路上,宋城演艺也走过弯路。曾经斥资收购六间房布局线上直播,后演变为参股花房集团,这场跨界投资给宋城演艺带来大额减值计提,成为宋城演艺发展历程中重要的教训。痛定思痛后,宋城演艺重新回归现场演艺主业,同步摸索轻资产输出新模式。
2017年,炭河古城项目落地,标志着宋城演艺轻资产模式跑通。此后,明月千古情、三峡千古情接踵落地。到2025—2026年,青岛丝路千古情、台州东海千古情两大轻资产项目签约落地,代表宋城演艺该模式走向成熟。
重轻双线并行,现金充沛但利润承压
宋城演艺的核心商业逻辑,是将杭州验证成熟的“主题公园+文化演艺”模式拆解为可复制的标准化组件,分化出重资产、轻资产双轨扩张路径互为犄角。
其中,重资产模式由公司自主拿地,完成剧场与主题园区的营建,依靠门票收入与景区二次消费实现盈利。该模式资本投入体量庞大,投资回报周期绵长,但能够牢牢夯实品牌的实体根基。
目前,宋城演艺自营九大景区,杭州、三亚、丽江、九寨、桂林、张家界、西安、上海、广东(佛山)千古情悉数就位,构筑起宋城演艺公司业绩的基本盘。
与之互补的轻资产模式则另辟蹊径:合作方承担全部基建投入,宋城演艺输出品牌IP、剧本创作、编导团队以及全周期托管运营能力。项目落地阶段收取一笔设计策划服务费,后续每年按照项目经营营收抽取一定比例的管理酬劳,炭河、明月、三峡均是该模式的落地范本。
重资产树立行业标杆,轻资产实现高效变现,两套模式协同并进,共同驱动宋城演艺的版图扩张。
2026年6月底启幕的青岛丝路千古情,是宋城演艺轻资产模式的最新实践。项目尚未正式开园便收获市场热烈反馈,预售开票8小时破千万,开园前预售票突破60万张,单日演出最高可达7场。
与此同时,台州东海千古情已完成签约,预计2028年5月正式对外开放,静待宋城演艺新一轮模式复刻。
翻阅2025年年报,一组矛盾的财务数据耐人咀嚼:公司全年实现营收22.6亿元,归母净利润8.2亿元,同比下滑22%;
同时,全年经营活动现金流净额达15.5亿元,同比增长7%;公司拿出6.5亿元进行现金分红,分红率高达79.8%,资产负债率仅14.5%。
充沛的账面积累意味着,即便短期利润承压,仅凭门票预收回款与历年沉淀资金,就足以覆盖人员薪酬、景区迭代升级以及股东分红,是典型逆周期韧性极强的现金牛。
主题:宋城演艺