
临门一脚放弃上市!“稳定币龙头”港股IPO传递重磅信号
临门一脚放弃上市!“稳定币龙头”港股IPO传递重磅信号
2026年09月21日 23:45
距离正式登陆港交所仅剩5天,被市场视为“A股稳定币概念股核心标的”的 四方精创 ,突然按下港股上市“暂停键”。 四方精创 近日发布公告称,“考虑包括当前市场状况在内的多项因素”,决定延迟全球发售及H股在香港联合交易所主板上市的计划。
按照原定规划, 四方精创 将于9月22日登陆港交所主板,完成H股上市,成为A+H股上市、深耕稳定币赛道的标杆企业。彼时公司招股工作已进入尾声,公开认购环节收官,H股上市流程推进至最后阶段,临近挂牌却突然叫停,在港股新股发行史上实属少见。市场分析普遍认为,港股市场环境的持续走弱是此次四方精创挂牌前夕紧急叫停的核心诱因。
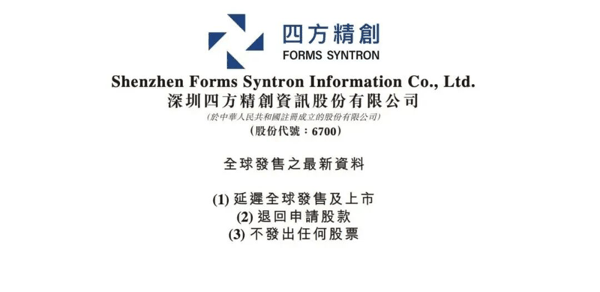 挂牌前夕紧急叫停
作为国内深耕金融科技领域的老牌服务商,四方精创主营业务为面向境内外金融机构提供数字化转型与数字金融创新的全流程解决方案与全生命周期服务,核心业务覆盖分布式架构、 区块链 技术、 数字货币 、核心业务系统等领域,曾参与多个 数字人 民币跨境试点项目。
四方精创在2025年12月24日首次向港交所递交上市申请,冲击“金融科技A+H第一股”,但首次递表未能在6个月有效期内完成上市流程,此后招股书自动失效。2026年,四方精创更新财务数据与申请材料后重启上市进程,并于6月获得中国证监会境外发行上市备案通知书。9月14日,四方精创正式在港交所刊登H股招股说明书,拟全球发售5896.11万股H股,其中香港公开发售占10%,最高发售价为每股16港元,集资上限约9.4亿港元,每手100股,一手入场费约1616.1港元。
不过,短短三天后,四方精创港股上市进程突然叫停。9月14日至17日招股期间,以公开集资额9434万港元计算,孖展(保证金交易或融资打新)认购额约6.4亿港元,超购约5.8倍。四方精创将延迟上市的原因归结为“考虑包括当前市场状况在内的多项因素”,但市场分析认为,此次紧急叫停是弱势市场环境、认购结构偏弱、估值匹配失衡三重压力叠加的理性决策。
从宏观市场来看,2026年三季度港股整体持续承压,恒生指数震荡走弱,市场避险情绪升温。科技股、金融科技板块集体估值回调,新股市场生态持续低迷,新股破发率大幅攀升,多家拟上市企业纷纷推迟发行计划,规避“上市即破发”的尴尬局面。在整体行情疲软的窗口期强行挂牌,难以实现合理估值融资,这是四方精创暂缓上市的核心外部诱因。
从发行认购结构来看,本次IPO底气稍显不足。数据显示,四方精创招股期间孖展认购额约6.4亿港元,超额认购5.8倍,在热门金融科技新股中表现平平。更关键的是,本次基石投资占比仅12.61%,处于港股IPO偏低水平,且参与的郑志恒、李家杰等均为个人投资实体,并无大型机构、产业资本以企业名义战略入局。这意味着香港本土资本仅为“轻度捧场”,缺乏硬核资本托底,国际配售支撑力稍显不足。
近年来,金融科技行业监管持续细化,稳定币、 数字货币 相关业务商业化落地节奏放缓,行业整体从高速扩张转向稳健合规发展,市场对相关企业的业绩增长预期逐步降温。叠加本次港股IPO融资规模有限、资本赋能效果有限,在市场情绪低迷阶段,企业选择暂缓上市,也为后续等待更佳估值窗口、优化发行方案留出充足空间。
释放多重市场信号
此次四方精创临门叫停港股IPO,承诺全额退还香港公开发售的申请股款,涵盖1.0%经纪佣金、0.0027%证监会交易征费、0.0015%会财局交易征费、0.00565%港交所交易费等全部相关费用,退款将于9月22日或之前通过 银行 渠道完成划转。对于后续安排,四方精创表示,公司及联席整体协调人正在审慎评估全球发售及上市的更新时间表,未给出具体的重启窗口期,同时强调延迟上市不会影响公司当前业务,公司将继续致力于发展及扩充业务。
值得注意的是,从财务数据看,四方精创呈现出增收不增利的态势,且对大客户的依赖性极高。2026年上半年,四方精创实现营业收入3.53亿元,同比增长14.88%,主要得益于海外金融机构数字化需求的持续释放;归属于上市公司股东的净利润为3634.36万元,同比下降17.33%;扣非归母净利润3565.85万元,同比下降19.17%。
历年的财务数据显示,2023年至2025年以及2026年一季度,来自五大客户的收入分别占总收入的90.1%、93.7%、89.1%及86.5%。而来自最大客户的收入分别占同期总收入的41.1%、42.4%、52.7%及51.8%,超过五成的收入来自同一客户。从区域来看,2025年四方精创在中国内地实现营收1.22亿元,占比为19.4%,同期海外的营收为5.09亿元,占比达80.6%,而其中80.3%的收入来自中国香港。
作为稳定币概念龙头,四方精创这场突发的港股IPO暂缓,也为当下港股一级市场传递出明确的行业信号:其一,港股新股市场“买方主导”时代彻底来临。以往稀缺赛道、龙头标的可凭借概念优势获得超额认购、高估值溢价,而当下市场行情下,无论赛道热度高低,资本更看重估值合理性、机构认可度、业绩确定性,无硬核资本托底、估值与行情不匹配的IPO,主动暂缓已成常态。
其二,稳定币、金融科技赛道资本化节奏趋于谨慎。在全球数字金融监管趋严、行业落地放缓的大背景下,资本市场对 数字货币 相关标的的炒作热度降温,更注重企业真实盈利能力与合规能力,赛道概念红利逐步消退,基本面成为定价核心。
其三,中资企业港股上市更趋理性。以往企业多追求“快速上市、抢占资本窗口”,如今更多企业开始摒弃“盲目上市”思维,不再为了上市而上市,而是根据市场行情灵活调整节奏,优先保障上市后市值稳定、资本市场形象,避免无效上市带来的负面影响。
(文章来源:国际金融报)