
大盘反复震荡,PCB板块独领科技风骚,后市如何布局?
2026年09月15日 14:52:45
【盘面分析】
美股在9月出现明显调整的走势,一方面是美联储加息已经迫在眉睫,另一方面是科技大厂开始纷纷提出要限制AI高端发展,这就导致了美股以及美科技股出现利空走弱,这也导致了全球金融市场一震再震。A股市场成交量来到全年最低,之后可能还会有更低,这也说明市场资金主要是流出为主,机构资金卖出标的后更多的考虑是持币为主,等待外围局势的稳定,毕竟中秋+国庆长假期间外围不确定性因素较多,这个位置机构对于后市的看法分歧较大。
骑牛看熊发现A股电子板块迎来显著修复,此前持续调整的元器件、PCB细分赛道强势止跌反弹,板块内多只核心个股大幅拉升,成交额显著放量,机构主力资金涌入迹象十分明显。工信部、国家发改委联合印发的电子信息制造业相关规划落地,明确提出强化PCB高密度集成技术研发、突破高端主板架构设计、推动电子信息制造业智能化升级,政策利好的集中释放,为板块反弹提供了关键的情绪与政策支撑。短期来看,产业链涨价、订单落地、政策催化的利好仍在持续释放;中长期来看,AI算力基础设施的持续迭代、高端电子元器件国产化替代进程加速,将成为行业长期成长的核心驱动力,板块后续仍具备持续结构性行情机会。
三大指数集体低开,沪指低开0.14%,深成指低开0.17%,创业板指低开0.14%,两市个股开盘跌多涨少,题材板块方面数字媒体、影视院线、财税数字化等板块表现较强,林业、种业、能源金属等板块表现较差。算力芯片概念日内震荡反弹,燧原科技、寒武纪等等涨幅靠前,工信部、国家发改委日前联合印发《电子信息制造业发展“十五五”规划》。规划提出,构筑先进计算生态体系,加快存算一体、量子计算、光计算、类脑计算等新计算范式布局,突破超大规模智算设施架构设计。
存储芯片概念持续走高,大为股份涨停,恒烁股份涨超11%,华海诚科、普冉股份等等涨幅靠前,界面新闻从产业链独家获悉,苹果已接受三星电子2027年一季度存储芯片报价:DRAM(动态随机存取存储器)接近2.0美元/Gb,NAND闪存接近0.33美元/Gb,较今年三季度报价上涨30%-40%。界面新闻就此消息向苹果求证,截至发稿暂无回应。风电设备板块盘中震荡反弹,吉鑫科技涨停,大金重工、盘古智能等纷纷跟涨,日前,挪威咨询机构Rystad Energy最新分析称,欧洲海上风电扩张正面临结构性供应约束。自2020年以来,海上风机整机售价(按MW计)已上涨40%–45%,涨幅远超同期制造成本20%–25%的增幅。
光纤概念盘中异动拉升,通鼎互联涨停,浙江众成、瑞松科技等纷纷跟涨,康宁在宣布向Zayo供应数据中心互联光纤的长期协议后,紧接着与Verizon签下了一份价值数十亿美元的供应协议,将在2032年前提供超过8000万英里高密度光纤。玻纤概念快速拉升,宏和科技涨停,国际复材、中国巨石等纷纷跟涨,卓创资讯9月最新数据显示,近期国内电子纱市场主流产品G75及7628电子布价格涨幅明显,多数厂商针对部分高端型号电子纱价格提涨幅度进一步加大。9月4日至10日,电子纱G75主流市场成交价格在22800元/吨至24000元/吨不等,较上一周均价上涨3.35%。
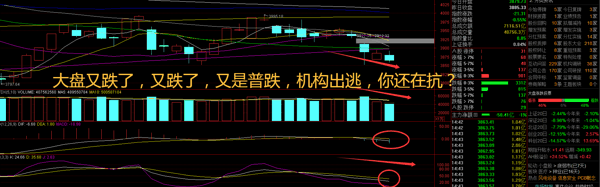
大盘:
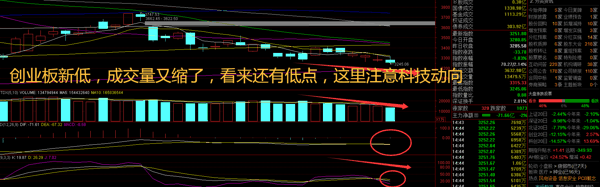
 创业板:
 【大盘预判】
上证指数周二受到均线压制始终未能突破,这个位置还是调整为主的趋势,看来都在等待是否“加息”的消息了。长假催化、旅游需求变化及新项目落地有望带来结构性机遇,从上市公司中报看,行业经营表现分化,客流增长能否转化为收入和利润改善,将成为观察“双节”行情的重要依据。接下来注意上证指数能否在3900点之上稳住。
创业板指数周二低开高走,但是受到5日线与10日线的压制,始终未能突破,科技股有止跌反弹的态势,但是力度较差。数据显示,今年以来ETF整体规模“先抑后扬”,资金“大进大出”常态化特征明显,这对基金公司的运作管理能力提出全新挑战。接下来注意创业板指数能否在3300点之上稳住。
 【淘金计划】
本周全球市场迎来“央行超级周”,美联储、英国央行、日本央行等央行将陆续公布最新利率决议,其中美联储的决议内容及未来利率政策路径是市场关注的焦点。当前市场对美联储9月重启加息已有较为充分的计价,但对其后续是否连续加息存在分歧。美联储或在9月开启预防型加息,短期内对市场扰动有限,且美联储当前也缺乏持续大幅加息的基础;对A股而言,产业层面的变化将成为下一阶段市场的运行主线,在宏观压制性因素落地后,市场有望逐渐重回上行区间。在行业配置上,建议重点关注AI算力链、资源品涨价等方向机遇。此外,看好银行、保险等红利板块,以及有望受益于高油价的油气开采、油服工程等板块。
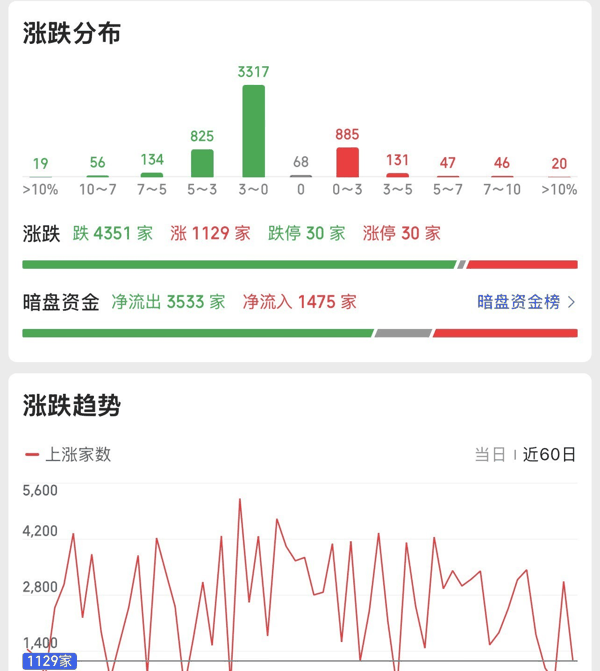
题材板块中的PCB、风电设备、半导体等概念是资金净流入的主要参与板块,种业、旅游、一般零售等概念是资金净流出相对较大的板块。骑牛看熊发现元器件、PCB板块的止跌反弹并非短期脉冲式行情,而是需求端质变、供给端收缩、政策端赋能、资金端回流共同驱动的估值与业绩双重修复行情。
本轮PCB与元器件板块反弹的核心底层逻辑,是AI算力基础设施建设带来的需求质变,彻底打破了传统消费电子需求疲软的行业桎梏。传统PC、消费电子市场增长趋于饱和,行业此前长期处于存量竞争、估值压制的状态,但AI服务器、智算中心的规模化建设,为产业链打开了全新增长空间。
从行业数据来看,AI硬件对PCB和高端电子元器件的需求量级、产品规格均实现大幅升级。相较于传统服务器,单台AI服务器所需PCB层数更多、精度要求更高,单台价值量是传统服务器的3-5倍,且高端AI服务器对高频高速PCB、高阶HDI板、IC载板的刚需极强。与此同时,国内智算中心开启新一轮集中硬件采购,下游终端订单持续集中释放,推动产业链企业满产满销,行业景气度从预期落地为真实业绩支撑。
在元器件领域,AI设备、高端算力硬件的迭代升级,带动高端被动元件、精密电子元器件需求持续紧俏。全球龙头企业优化产能结构、聚焦高端产品线,导致高端元器件供需格局持续偏紧,彻底扭转了此前行业供过于求的弱势格局,为板块反弹奠定坚实的需求基础。
供需失衡推动的全产业链涨价,是本次板块大涨的直接基本面催化剂。PCB上游原材料开启持续涨价模式,电子纱、电子布、覆铜板等核心原材料价格持续上行,多家厂商9月再度上调高端型号产品价格,涨价浪潮自上而下传导至PCB中游制造环节。
行业数据显示,2026年上半年PCB行业净利润增速显著跑赢营收增速,行业正式进入“量价齐升”的上行周期。上游覆铜板龙头企业年内已多次提价,海外半导体材料巨头也持续上调铜箔基板、粘合胶片价格,成本端涨价压力逐步向下游高端PCB产品传导,带动高阶PCB产品溢价能力持续提升。与此同时,高端PCB、AI专用电子元器件产能扩张速度滞后于需求增长,行业供需紧平衡格局大概率延续至2027-2028年。
盈利层面,产业链企业半年报业绩已充分验证景气度,头部企业营收、净利润实现大幅增长,随着涨价效应持续落地,三季度行业整体盈利水平有望进一步提升,彻底修复市场此前对行业业绩疲软的悲观预期,推动板块估值修复行情启动。
作为电子信息产业的核心基础环节,PCB与电子元器件是算力硬件、智能终端、新型基础设施的核心载体,此次顶层规划将产业链核心技术、高端产能建设纳入重点发展方向,从政策层面确立了行业长期发展逻辑。同时,“十四五”期间我国电子信息制造业营收连续多年位居工业大类首位,产业支柱地位持续夯实,政策持续加码下,行业高端化、国产化升级进程将持续提速,进一步打开行业长期成长空间,提振机构配置信心。
从市场资金面来看,当日板块大涨是机构资金集中回流、市场风格切换的直接结果。近期A股市场增量资金充足,两市成交持续维持高位,资金逐步从复苏偏弱的消费赛道流出,转向业绩确定性强、景气度上行的科技硬件赛道。
此前元器件、PCB板块经历了长时间的持续调整,板块整体估值处于历史低位,估值性价比凸显。在基本面持续改善、政策利好催化、需求逻辑兑现的多重利好叠加下,机构资金开启集中补仓与抱团模式,资金涌入带动板块快速止跌反弹。同时,高端被动元件供需紧张、AI PCB订单饱满的产业信号持续发酵,市场做多情绪集中释放,进一步放大了板块上涨幅度。