
主营业务齐发力、管理提升见实效振华重工前三季度净利润增长46.72%
主营业务齐发力、管理提升见实效 振华重工前三季度净利润增长46.72%
2026年10月28日 21:28
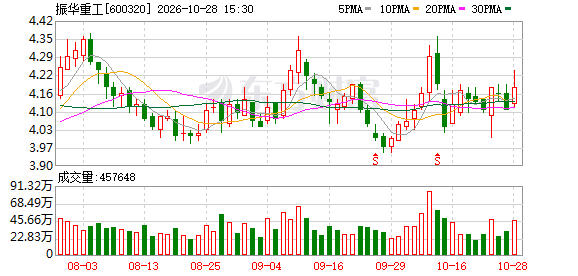
10月28日晚间, 振华重工 (600320.SH)披露2026年第三季度报告。前三季度, 振华重工 营业收入同比增长4.03%;归母净利润同比增长46.72%;扣非归母净利润同比增长96.46%;经营性现金流净额同比增长9.97%。其中,第三季度营业收入同比增长9.49%;归母净利润同比增长48.21%;扣非归母净利润同比增长93.20%,向好态势加速走强。
值得关注的是, 振华重工 订单持续向好,为后续业绩增长奠定基础。2026年1-9月,振华重工港机业务新签及中标额约为43.38亿美元,同比增长14.78%,其中港机服务类业务新签及中标额约为2.55亿美元;海工重型装备业务新签及中标额约为3.34亿美元; 钢结构 业务新签及中标额约为2.95亿美元,同比增长65.85%;船舶运输业务新签及中标额约为1.70亿美元。
港机依然是振华重工最稳固的基本盘,订单放量的背后,是需求端的三重共振。全球港机新增需求和海运贸易量正相关, 克拉克森 预测2025-2027年全球海运贸易量将持续增长至221/226/233百万箱,有望带动全球港机新增需求同步提升;据 国金证券 研报,港机更新周期约20至25年,2000-2008年全球贸易繁荣期交付的港机将迎来更新周期;同时,行业加速向大型化、自动化、智能化、绿色化迈进,振华重工有望凭借全球港机龙头地位持续受益。
主营业务协同发展的同时,振华重工积极开展管理提升、价值创造等系列专项行动,生产端深化精益持续改善,降本增效工作向全覆盖、体系化、常态化转变,盈利质量不断提升。振华重工2026年第三季度毛利率进一步提升至16.80%,前三季度整体毛利率达14.58%,盈利能力不断提高。
与此同时,振华重工不断攻坚智能核心技术,持续夯实自主研发能力,强化数智赋能,创新成果正加速转化为经营效益。其中,2026年9月,振华重工在江苏南通启用数智化结构车间, 机器人 焊接覆盖率达84%,月产能提升30%,产品生产交付周期大幅缩减。
展望未来,振华重工表示将继续聚焦主责主业,持续强化创新驱动,聚焦高端化、智能化、绿色化发展,大力发展新质生产力,加快公司现代化产业体系建设,建设具有全球竞争力的世界一流装备制造企业。
(文章来源:经济参考网)