
顶着业绩压力,老板电器在下一盘棋……
看一家企业的战略意图,最直接有效的方法是看该企业的钱花到了哪里,尤其是在顶着业绩压力的情况下。今年以来,老板追加2亿元的智能体研究院开始投入使用、1亿元增资持股商用厨房里的优特智厨、花超过10亿元购买温湿度计公司iTronics股权,勾勒出老板电器的清晰路径:把AI厨电当拳头,把触角伸向商用领域、再迈步走向海外。
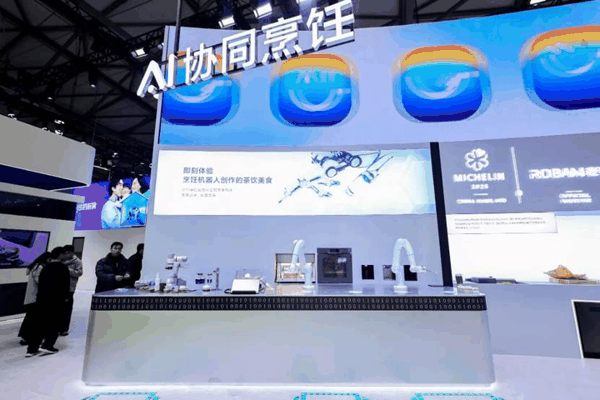 那么,老板电器为什么要这样做?还是要从行业的基本面及老板电器的自身状况说起。
传统厨电下滑,需要新的增长点
存量市场的背景、地产因素叠加后终端更是乏力。这是行业的基本面。对老板电器来说,业绩持续承压是其不得不面临的现状:
10月28日公布的业绩报告显示,老板电器前三季营收同比下滑14.4%至62.6亿元;归母净利22.9亿元同比降幅超过27%。其中第三季度营收(22.9亿元)和净利(2.6亿元)同比降幅进一步扩大(-15.4%、-41.6%)。
之前的半年报数据在品类经营上的信息则更为清晰:半年报显示,老板电器上半年营收39.72亿元,同比下滑幅度超过13%。归母净利润5.78亿元,下滑幅度超过18%。两大核心传统品类中,烟机下滑幅度超过10%,灶具下滑超过14%。当然,由于行业也在同步下滑,所以老板电器市场地位未失。
不过更值得关注的是老板电器两份业绩报告体现出来的的结构变化:半年报中,AI厨电销售额同比增长53%,营收占比提升至24%。而到了三季报,AI厨电占比提升至27%。很明显,新引擎正在加速发力。
销售业绩就是风向标,老板电器正力图通过AI把烹饪能力变成可计算、可交付、可输出的系统,然后从家庭厨房出发,走进食堂后厨,乃至走出国门。
实际上,为了纾解增长压力,老板电器数年之前就开始了新增长曲线的打造。终于到了今年,AI厨电让其看到了曙光。所以,加码是肯定的。
不过也要公允地说,对老板电器而言,AI厨电的亮眼不是“赌对了”,而是四年前就开始的一场布局。早在2022年,公司推出数字厨电,到2024年AI烹饪大模型“食神”的发布,再到“会做饭”的AI烹饪眼镜亮相,再到今年以来,AI厨电产品规模高速增长——没有无缘无故的亮点。
值得一提的是,截至三季报发布,食神App及小程序累计服务用户超920万,三季度月均使用用户67万,同比增长63.4%;使用AI对话功能的用户占比达31%,月均对话用户数同比增长127%——用户正在真实地使用它,而不只是尝鲜。这才是真正让老板电器有底气的地方。
不光盯着家用,也在发力商用
对老板电器来说,要找增长点。商用市场很显然是一块不错的蛋糕。同时,AI烹饪能力积累到一定程度,溢出是自然的事。今年老板电器以1亿元增资入股优特智厨,明确将商用厨房确立为第二增长曲线的核心发力点。优特智厨是商用智能炒菜机器人领域的国家标准起草单位之一,产品面向餐饮连锁、学校食堂、中央厨房等B端场景,拥有1000余项专利,覆盖智能温控、精准投料、多维翻炒等核心技术模块。
这笔投资的价值在于把“食神”积累的烹饪曲线和标准化能力,嫁接到一个对效率和成本极度敏感的市场上。上半年,根据公开数据,依托食神大模型推出的AI无人食堂方案,在政企场景中帮助运营方削减52%人力成本,出餐效率提升近50%,商厨业务销售额同比增长125.5%。对一个习惯以“台”为单位卖厨电的公司来说,以“食堂”为单位交付解决方案,是商业逻辑上的改变。而根据《中国商用AI炒菜机器人报告》显示,该品类到2030年将达到1096亿元的市场规模,前景客观。
收购iTronics,要技术,也要海外通道
今年9月底的一纸公告,让老板电器的海外战略有了清晰的落点:拟以1.75亿美元(约11.71亿元人民币)收购美国智能温湿度计企业iTronics 60%股权。这家公司的烹饪温度计在欧美市场广泛应用于牛排、烤鸡、烘焙等场景,连续六年获得亚马逊Best Seller标识,线下进驻Walmart、Costco、Home Depot等主流渠道,拥有成熟的本地运营团队。
业界评论认为,这笔交易的逻辑是务实的。老板电器2025年境外收入占比仅0.86%,自建欧美渠道的周期和难度都很大。iTronics渠道网络可以直接作为老板电器产品出海的平台,加快欧美市场落地。同时,温度监测是烹饪“过程控制”的核心环节,iTronics积累的高温场景传感技术和用户数据,可以直接反哺“食神”大模型的海外迭代。机构研报认为,此次收购估值仅8.6倍PE,低于行业均值,若业绩承诺兑现将直接增厚归母利润。这样,老板电器很有可能会实现业绩增长、技术突破、海外市场拓展的“一箭多雕”。
对于一家在厨房里深耕四十余年的公司来说,在面临市场下滑、人员迭代、技术迭代的种种不确定之下,能够顶着压力,坚守创新、积极布局,这一点无疑值得肯定。