
Q 3增收不增利!张小泉撕掉单一标签了吗
Q3增收不增利!张小泉撕掉单一标签了吗
2026年10月29日 22:54
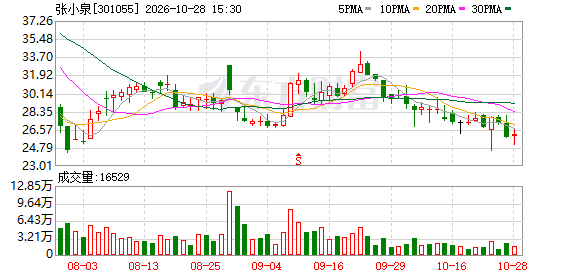
在经历了过去两年一系列股权结构司法重整、历史债务出清以及品牌声誉修复的阵痛后,中华老字号 张小泉 交出了2026年第三季度成绩单。
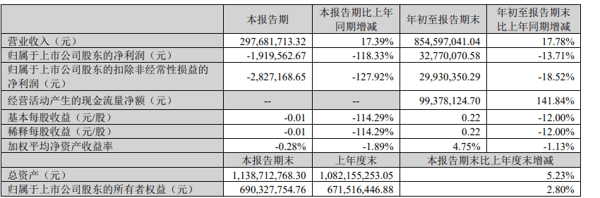
财报显示,今年前三季度, 张小泉 实现营业收入8.54亿元,同比增长17.78%;归母净利润为3277.01万元,同比下滑13.71%。然而,单季度数据呈现出微妙的变动:受报告期内计提较大金额股份支付费用等因素的影响,公司第三季度账面出现阶段性亏损。
股份支付成利润“吞噬者”, 三季度账面亏损背后的成本账
从单季度财务表现来看, 张小泉 在今年第三季度遭遇了营收增长与账面盈利的短暂脱节。财报显示,公司第三季度实现营业收入2.98亿元,同比增长17.39%;但归母净利润却录得-191.96万元,同比由盈转亏。这种“增收不增利”,甚至出现账面亏损的现象。
 不过,将视线拉入财务报表内部,导致当期利润表现承压的核心因素浮出水面——本期计提的大额股份支付费用,成为吞噬当期账面利润的“主力”。
按照企业会计准则要求,上市公司实施 股权激励 计划时,必须将相应的激励成本在锁定期内计入当期损益。财报显示,正是这笔因中长期激励而生的账面成本,直接拉高了管理费用,其前三季度管理费用同比大增43.72%至8390.62万元。
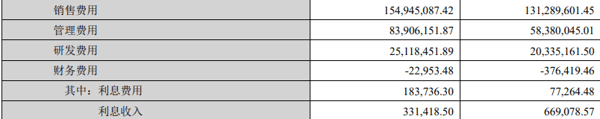 另一方面,张小泉前三季度的销售费用也从去年同期的1.31亿元增长至本期的1.55亿元;与此同时,前三季度研发费用也达到2511.85万元,同比增长23.52%。
对于投资者而言,如何看待这笔不涉及实际现金流出的“纸面成本”,构成了评估张小泉真实经营状况的关键。如果剔除股份支付的影响,张小泉的业绩基本面实际上会呈现另一番面貌:第三季度剔除激励影响后的净利润达到2190.03万元,同比增长68.34%;前三季度剔除后的累计净利润达到6912.09万元,同比增长63.84%。
与此同时,前三季度经营活动产生的现金流量净额达到9937.81万元,同比大增141.84%。这也表明,尽管 股权激励 在短期内对报表利润造成了剧烈扰动,但张小泉主营业务的实际造血能力与现金回流并未恶化,其核心业务底盘仍在大体量的营收带动下进行自我修复。
老字号重整后的组织变革与场景博弈
剔除激励干扰后的业绩复苏,与张小泉近年来极力摆脱传统刀剪依赖、向厨房及家居多元场景延伸的战略转型密不可分。
回顾这一老字号的发展轨迹,过去数年间,其曾因部分负面舆情事件遭遇品牌声誉与终端销售的双重扰动。而在经历大股东司法重整、 富阳 瀚朋等新资本背景入局、原控股股东彻底退出后,张小泉目前处于无控股股东、无实际控制人的独立运营状态,历史债务与股权质押风险在司法框架下基本得以出清。
对此,张小泉在近期的投资者互动中也曾回应称,随着公司从传统刀剪品类向厨房、家居场景多元产品矩阵战略布局的逐步推进,公司对内部组织架构进行了调整,设立产品中心整合产品开发与市场管理职能。其目的在于将市场角色前移至产品开发环节,在产品概念阶段锁定目标客群画像,用真实消费需求指导研发、定价与定位,改变过去研发完成再做市场验证的后置模式。
张小泉表示,这一举措不仅拉通了跨部门协同、降低了内部沟通损耗,也有助于提升新品成功率,打造具备差异化竞争力的爆品,从而带动毛利率改善与可持续增长。
针对销售费用管控与流量运营问题,张小泉则表示,一方面,公司对流量投放、品牌推广等核心岗位优化了绩效评价体系,从组织考核层面约束费用支出,对低效投放可以及时干预调整;另一方面,将持续优化产品矩阵,主动缩减冗余低效SKU,减少分散的推广成本,集中资源打造爆品。“通过绩效考核驱动人效提升、产品精简减少资源分散,在维持合理营销费用投入助力增长的同时,持续优化销售费用率,改善盈利质量。”
在供应链管理与成本对冲方面,张小泉提到,公司近几年来持续优化供应商管理体系,对核心供应商实施分级管理并深化协同,同时向下延伸管控边界。“公司主要材料之一为特种钢材,大宗钢材市场的价格波动对成本影响相对有限;针对 塑料 等大宗价格的波动,公司通过提前备货、锁定长协价格等方式进行对冲,有效平抑了原材料涨价带来的成本压力,保障了盈利水平的稳定。”
此外,对于股东层面的变动与过往舆情影响,张小泉也明确回应称,上市公司具有独立完整的业务及自主经营能力,股东层面的变动未对公司日常经营产生重大影响。过去个别舆情带来的负面影响已充分出清,市场消费者信任逐步修复。
然而,在存量竞争激烈的厨房用品赛道,高昂的渠道建设成本与竞争加剧带来的红利消退,依然是老字号在突围路上需要持续跨越的现实关卡。随着组织变革红利的逐步释放与多元化战略的深水区推进,张小泉能否真正摆脱账面阵痛、实现长期高质量增长,仍需接受市场长周期的检验。
(文章来源:湾财ND)