
加息概率逼近90%,新一轮加息周期与全面宏观紧缩即将开启?
加息概率逼近90%,新一轮加息周期与全面宏观紧缩即将开启 ?
2026年09月14日 13:43
美联储9月加不加息,市场似乎已经快算出答案了。美国8月CPI公布后,目前市场认为美联储本周把隔夜利率目标区间上调25个基点的概率已高达90%。
“加不加”已经不是最难的问题,真正难算的是25个基点之后。这是一次防止阶段性通胀扰动固化的预防性修正,还是新一轮紧缩周期的起点?
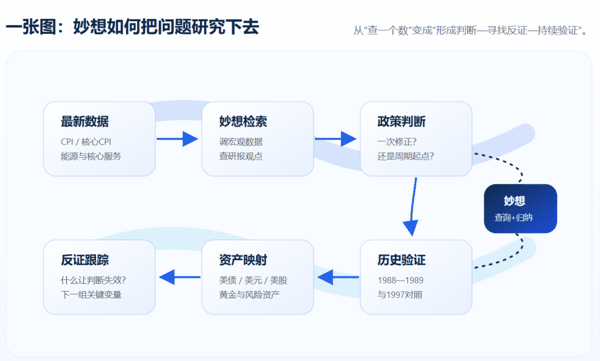
要回答这个问题,单看一次CPI显然不够。数据并不难找,难的是把分散的数据组织成一套能够解释政策路径的判断框架。
 Part 0 1
先别急着给这次加息定性
判断一次加息究竟是“修正”还是“转向”,至少要同时看三个变量:通胀是否出现扩散,经济是否仍有韧性,以及金融条件是否已经收紧到足以压制需求。
先看通胀,8月美国CPI环比上涨0.4%,同比上涨3.4%;核心CPI环比上涨0.3%,同比上涨2.4%。其中,汽油价格上涨明显,成为整体CPI上行的重要推手。这组数据并不能简单理解成“通胀全面转热”。核心CPI同比并没有重新加速,但环比读数重新走高,能源价格又明显抬高了整体通胀。问题就变成了:这是短期能源价格扰动,还是核心服务价格重新出现更广泛的上行压力?
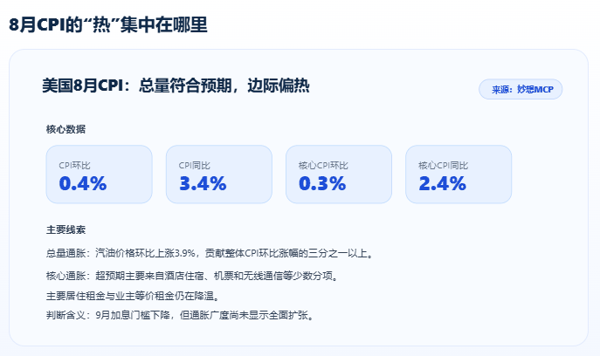 这份CPI更像是汽油推高总量通胀、少数波动或技术性分项抬高核心环比的组合。它提高了9月加息概率,但主要居住租金与业主等价租金仍在降温,尚不足以单独证明新一轮连续紧缩已经启动。
再看经济和金融条件:当前金融条件的收紧程度,是否已经足以对需求形成约束。这三个变量放在一起,才能回答一个更关键的问题:9月加息究竟是对一项数据的回应,还是美联储的政策反应函数发生了变化。经济层面,近期就业数据并未明显转弱,这给美联储采取一次预防性加息留下了空间;但如果后续消费、就业或信用条件快速降温,连续加息的必要性也会下降。
Part 0 2
从历史周期追到资产表现
如果要判断政策路径是否可能发生变化,历史周期是绕不开的一层。1988年至1989年,美国经济保持韧性、通胀压力逐渐累积,美联储在一段时间内多次加息,累计幅度超过300个基点。但历史并不是用来简单复制的。
同样面对通胀压力,1997年的政策路径就完全不同。那一年,美联储仅加息25个基点,此后并未立即进入连续紧缩,随后在1998年外部风险冲击下转向宽松。研究历史周期的价值,不是找一个“最像今天”的年份,而是进一步追问:当时是什么变量推动了政策变化?加息之后,利率、股票和美元分别如何反应?哪些资产表现与当前市场相似,哪些又出现了明显偏离?
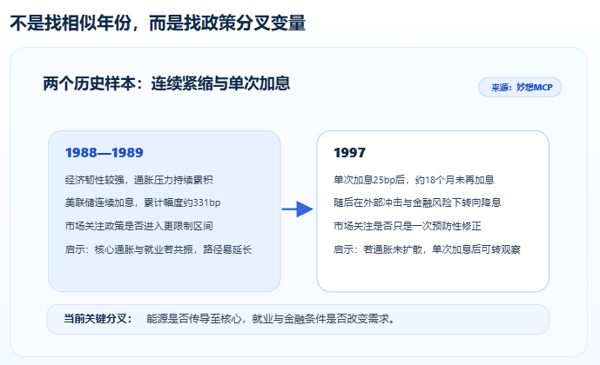 历史比较因此不再只是寻找一个“相似年份”,而是形成一个可以被验证、也可以被推翻的研究假设:若能源冲击继续向核心通胀传导、就业保持强劲,政策路径就可能更接近1988—1989年的连续紧缩样本;若能源扰动消退、核心通胀回落,且金融条件已经足以压制需求,则更接近1997年单次加息后转入观察的情形。
Part 0 3
再把问题拉回今天
历史对照完成后,研究还要回到当前市场。9月14日,10年期美债收益率约4.97%,仍逼近5%;30年期收益率约5.35%,维持在2007年以来高位区域。长端利率为什么涨到这里,不能只用“美联储可能加息”解释。
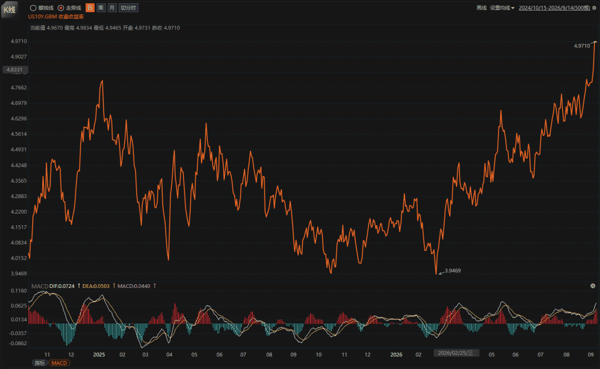 截图来源:Choice,不构成投资建议
可以从两套互补的框架进行拆解:一是预期短端利率与期限溢价,二是实际利率与通胀补偿;再进一步判断增长、通胀和国债供给分别发挥了什么作用。
同样是10年期美债接近5%,若主要由增长预期上修推动,企业盈利可以提供部分对冲,但更高的无风险利率仍会压缩估值;若主要来自财政供给、期限溢价或政策可信度担忧,影响就可能从估值压力扩展至整个资产定价锚的重估。
Part 0 4
从“找答案”,到不断验证自己的判断
到这里,一条完整的研究链已经形成:从最新通胀数据出发,判断通胀究竟是短期扰动还是趋势变化;再回看历史加息周期,寻找政策路径的可比样本;随后拆解当前长端利率和金融条件,观察市场究竟在交易什么。但研究并不会在得到一个答案之后结束。
如果判断“这次加息只是一次修正”,接下来就应该继续追问:什么数据出现,能够推翻这个判断?如果判断“政策可能重新进入紧缩周期”,同样需要寻找反证:就业、消费或者金融条件出现什么变化,才会让这个判断失效?
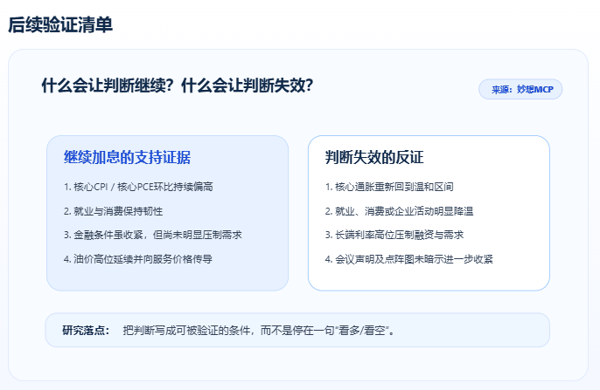 如果核心通胀、就业韧性和金融条件同时支持收紧,连续加息概率会上升;如果核心通胀回落、经济降温或长端利率已显著压制需求,则“9月加息只是一次修正”的情景重新占优。研究不是为了证明最初的判断正确,而是要知道,什么情况下自己的判断会失效。
这恰恰是金融AI更适合发挥作用的地方:不是帮研究员找到一个答案就结束,而是让一个问题可以继续往下追,并把数据、历史、政策和资产表现放在同一条研究路径上反复验证。
Part 0 5
25个基点之后,才是市场真正要算的账
9月加不加息,市场现在已经给出了相当明确的概率定价。但对研究员而言,这个概率本身并不是终点。更值得关注的是:如果9月真的加息25个基点,之后的政策路径会怎么走?
对妙想而言,价值不只是找到数据,而是把原本分散在宏观数据、历史周期和资产行情中的信息,组织成一条能够持续追问、验证和修正的研究链。
市场真正要算的,从来不只是这25个基点。而是这25个基点之后,政策、利率与资产定价会走向哪里。
本文仅为市场信息与研究框架分享,不构成任何投资建议。市场有风险,投资需谨慎。