
隐牛显现?电力设备逆势吸金91亿元背后,是真机会还是高弹性陷阱?
隐牛显现?电力设备逆势吸金91亿元背后,是真机会还是高弹性陷阱?
2026年10月14日 17:41
来源:
理财周刊-财事汇
截至10月12日,沪深300指数波动幅度放大,回调态势延续,近一周下跌1.60%,两市成交额均在2万亿之下。 电力 设备(801730.SI)却突然倍受主力资金青睐,主力资金逆市净流入91.50亿元,区间下跌0.48%。
历史数据显示,在最近3轮上扬行情中, 电力 设备板块平均涨幅高达137.45%,远超沪深300的90.88%,但其“牛熊收益比”却并不是 电力 行业三大板块之中最高的。这个能精准筛出行业的指标,为什么一到选股就失灵?历史牛熊收益比排名前十的个股中,竟有3只在本轮行情中不涨反跌;而排名垫底的“差生”,反而稳如泰山。答案,或许藏在“历史弹性”与“当期业绩”的交叉点上。
牛熊收益比解析
电力细分板块各有特性
当前,电力行业分类较为系统完整的是申万指数,主要细分为以申万电力(801161.SI)代表发电板块,5日、20日、60日主力资金净流入额分别-20.52亿元、-23.73亿元、-145.33亿元,近一周上涨1.68%;以 电网设备 (801738.SI)代表的电网板块,5日、20日、60日主力资金净流入额分别7.77亿元、-23.63亿元、23.11亿元,近一周下跌0.56%; 电力设备 板块(801730.SI),5日、20日、60日主力资金净流入额分别91.50亿元、-52.82亿元、-333.47亿元。据此计算,电力行业5日合计净流入78.75亿元(不考虑单一个股进入多指数成份股),且三大板块均跑赢沪深300指数。
回顾A股行情历史,据Wind数据统计,在最近3轮上扬行情中,时间区间分别为2014年7月22日至2015年6月12日、2019年1月1日至2021年2月10日、2024年9月24日至2026年10月12日, 电力设备 的相对表现都更为突出,3次区间涨跌幅的算术平均值为137.45%,远高于沪深300的90.88%,也高于发电板块的74.38%和电网板块的87.81%。
在近3次回调行情中,时间区间分别为2015年6月12日至2016年2月26日、2018年1月24日至2018年12月31日、2021年2月10日至2024年2月2日,从3次区间涨跌幅的算术平均值来看, 电力设备 的回调力度更大,为-41.70%,与沪深300的40.00%相当,而发电板块较为抗跌为-16.33%,电网板块为-28.47%。
以上扬行情期间的平均涨幅除以回调行情的平均跌幅的绝对值,可以简单地计算指数的“牛熊收益比”,即衡量板块的弹性与防守性。其中,发电板块4.55倍,赢在防守;电力设备3.30倍,赢在进攻性;电网板块3.08倍,胜在均衡。这3大板块均大幅超越沪深300的2.28倍,且攻守特征较为明显。了解了板块“性格”,投资者就可以根据自己的风险偏好,匹配对应板块及规划板块的仓位。
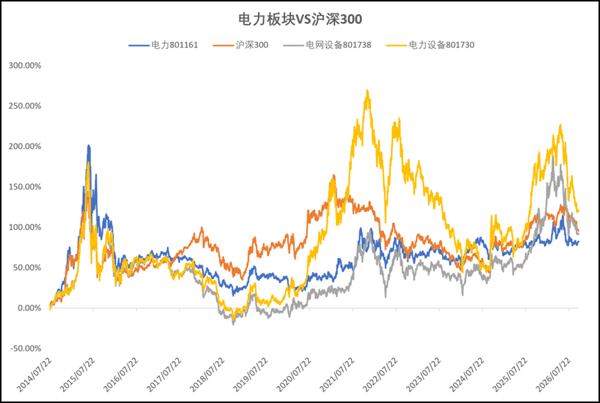 数据来源:Wind,数据区间:2014.7.22-2026.10.12
板块之下是个股,以电力设备板块为例,剔除 ST股 后共366只,2024年9月24日至今,平均涨跌幅77.57%,共55只个股下跌,占比15.03%,超8成上涨,涨跌幅中位数为55.58%,并出现了94只翻倍股,7只跌幅超过50%的腰斩股。这其中,在计算起始日(2024年9月24日)后上市的股票,均采用上市以来涨跌幅,下同。
如下表所示,此期间涨幅前十中,电力设备中的细分方向 锂 电池 材料相关个股占了6席,前三分别是 铜冠铜箔 (301217.SZ)941.71%、 德福科技 (301511.SZ)616.21%、 杭电股份 (603618.SH)610.53%。而跌幅前十的则在细分方向上较为分散,跌幅前三分别为电连接产品 维通利 (001393.SZ)-67.37%,光伏支架 中信博 (688408.SH)-63.74%、精密冲压铁芯 华新精科 (603370.SH)-59.98%。
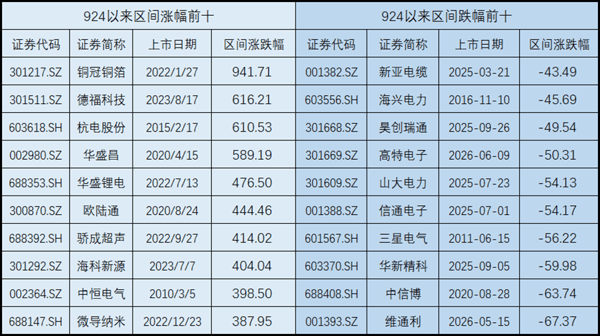 数据来源:Wind,单位:%,截至2026.10.12,剔除 ST股
电力行业选股逻辑重构
“历史弹性+业绩兑现”双重验证
为便于对比,选择在2014年7月22日前上市的151只电力设备个股,来统计前述“牛熊收益比”前十和末十,均出现了细分方向高度分化的现象。其中,“牛熊收益比”前十中,有3只股票在2024年9月24日至今却是微跌的, 中船科技 (600072.SH)-17.40%、 炬华科技 (300360.SZ)-8.37%、 华民股份 (300345.SZ)-4.08%,而末十中仅有 林洋能源 (601222.SH)下跌,为-5.75%。由此可见,在个股层面上,这个指标所代表的“高弹性”,往往伴随着较大的“不稳定性”,当行情结构发生巨大变化时,该指标用于选行业的价值,可能远大于用来筛选个股。
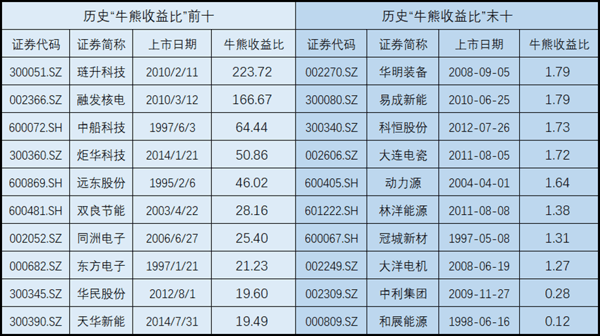 数据来源:Wind,数据区间:2014.7.22-2026.10.12,剔除 ST股 ,数据保留两位小数显示,计算基于四位小数原始值,结果可能存在四舍五入差异。
因此,具体选股时,需要根据当期市场风格而叠加其他关键指标。比如当下,多家券商在2026年策略中提出,市场从估值抬升转向盈利修复,股价与基本面改善的关联度上升。该观点可理解为,当前A股正处于从“情绪和流动性驱动”向“业绩验证和盈利兑现”切换的阶段,盈利确定性的定价权重确正在系统性地抬升,但尚未完全取代情绪与流动性因素的影响。
的确,2024年9月24日以来涨幅前50的个股中,有10只是2025年营业收入较2021年增长率前50,有15只是2025年营业收入同比增长率前50,有16只是2025年归母净利润同比增长率前50。实际重合度在20%及以上,已经显著高于随机水平,而营收同比的重合度大幅高于营收远期增长的重合度,则反映资金对短期景气边际变化更为敏感。通常情况下,上涨完全是题材、情绪或筹码驱动,那么涨幅前50与业绩增长前50的重合度通常不会这么高,因此有理由相信,资金已经开始倾向于挑选“有订单、有收入、有利润”的个股。
逆向思维,这也或许能成为一条实操线索,即可以利用业绩榜来做“证伪”,若领涨个股既没有显著的当期利润、也缺少订单与现金流支撑,则其行情的持续性便需要高度警惕。
综上所述,以“牛熊收益比”相对于大盘指数来筛选行业板块,具有一定的参考价值,在板块内部选股时,则需根据当前市场风格进行调整,如通过个股相对于同类的“牛熊收益比”来确定仓位上限,在结合个股的营收增长情况,尤其是确认订单是否真的落地,最后再确认盈利质量,如利润增速与营收增速之间的差异、毛利率和以信用减值为主的减值情况,即“历史弹性筛选+当期业绩验证”,叠加估值与订单修正,不失为一套具备实操性的初步选股框架。(《理财周刊-财事汇》出品)
(文章来源:理财周刊-财事汇)