
全球资本市场聚焦!美光财报即将揭晓,三大悬念待解
全球资本市场聚焦!美光财报即将揭晓,三大悬念待解
2026年09月29日 21:42
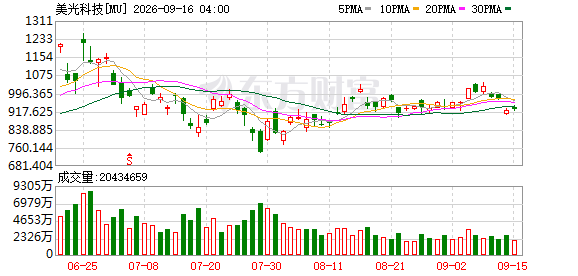
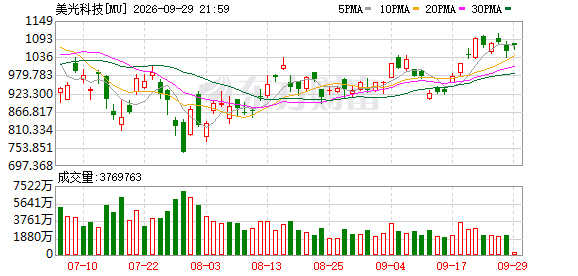
备受全球资本市场关注的 存储芯片 巨头 美光科技 将于北京时间10月1日凌晨发布2026财年第四财季财报。
这份即将揭晓的财报有何看点?市场首先关注其业绩指引能否超越已经被抬高的预期;其次关注HBM4量产节奏、客户认证进展及收入拉动的时点;此外,市场目光已投向更远的未来,财报中关于普通DRAM价格走势、产能分配策略及资本开支计划的任何线索,都将为行业前景判断提供关键依据。
而在财报发布前夕,一场围绕 存储芯片 行业景气周期能否持续的多空博弈正在上演。
高预期下的验证与前瞻
市场对美光业绩抱有高度期待,从已兑现业绩到结构性变量,再到未来指引,这份财报有三层悬念。
业绩指引能否超越已被抬高的市场预期,是首要看点。公司此前给出的第四财季指引为营收500亿美元,上下浮动10亿美元;Non-GAAP每股收益31美元,上下浮动1美元。
但华尔街多家机构给出了更为乐观的预测。花旗预计美光的营收和Non-GAAP每股收益分别为510亿美元和31.45美元, 高盛 则预计营收为519亿美元、Non-GAAP每股收益为32.54美元。市场已为业绩改善充分定价,因此,实际数据能否“超预期”成为关键。
毛利率与资本开支成为其中的焦点。 美国银行 分析师认为,市场真正关心的关键数据是美光对2027财年毛利率和资本开支的展望:若毛利率能维持在约85%的水平,该财年每股收益150美元至200美元的预测将获得支撑;资本开支预计处于400多亿美元的中高区间,其中相当部分将用于洁净室建设,未必立即转化为新增产量。
第二个看点是HBM4的量产节奏。美光为 英伟达 Vera Rubin平台设计的12层HBM4已开始量产出货,能效较HBM3E提升逾20%,出货收入突破10亿美元。市场关注其产能爬坡是否符合预期、客户认证进展,以及其对收入的实质性拉动何时显现。有分析认为,由于下游平台的大规模出货可能集中在2027年,HBM4对收入的显著贡献或将主要落在下一财年。
最后,市场目光早已越过当前财季,聚焦于“高景气还能维持多久”。BMO资本分析师在美光财报前夕上调了美光2027财年全年营收和Non-GAAP每股收益的预测。然而,分歧同样存在,花旗分析师认为,DRAM和NAND价格将在未来几个季度放缓。财报中关于普通DRAM合约价走势、产能分配策略、库存水平和资本开支变化的表述,都将为这一问题提供线索。
多空博弈:周期顶点还是超级周期?
与财报的高预期并行,一场关于芯片超级周期能否持续的多空博弈正在展开。
据中证海外资讯,知名投资者“大空头”迈克尔·伯里在最新发给投资者的每周简报中透露,已将主要AI股票原有的做空仓位大量替换为看跌期权。其中,他对 美光科技 的做空仓位被替换为明年6月到期、行权价在500美元区间的看跌期权。伯里表示,“由于时间线缩短,我希望在做空头寸中获得更大的杠杆。”他解释道,部分仓位的调整是为了减轻税负,但大部分是因为AI泡沫可能比想象中更早破裂。
此前,伯里已表示正在增加对 美光科技 、SOXX 半导体 ETF等的空头头寸。他认为,当前AI建设热潮中催生的 存储芯片 结构性短缺是暂时的,该行业终将回归繁荣与萧条交替的传统模式。“在未来两年内,随着产量赶上需求,这种短缺将会消失,存储芯片将再次进入下行周期。”
但与此同时,D.A.戴维森分析师吉尔·卢里亚近期对美光科技给出2000美元目标价。他表示,内存是AI模型运行的关键,市场各方参与者反复表明自身内存供给远不及需求,需求仍在暴涨,而新增供给至少还需一年才能跟上。在他看来,当前市场给出的估值倍数已在定价存储周期的终结,但AI算力需求仍在持续增长。
此外,他表示,本轮周期是GPU、CPU、内存“三位一体”的超级周期。投资者预判存储周期即将结束,却又看好2030年之前CPU的持续增长。市场出现预期错配:AMD、 英特尔 市盈率约40至60倍,美光仅约7倍。
(文章来源:中国证券报)