
人影装备业务放量中天火箭前三季净利增214.88%
人影装备业务放量 中天火箭前三季净利增214.88%
2026年10月25日 12:19
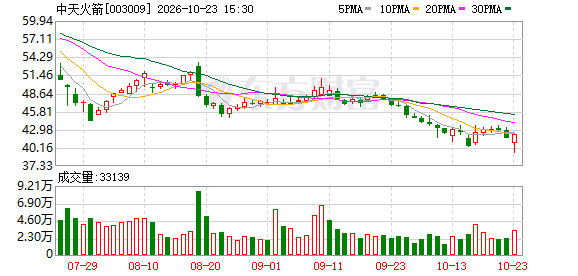
10月23日晚间, 中天火箭 (003009)披露2026年第三季度报告。前三季度,公司实现营业收入6.91亿元,同比增长55.63%;归属于上市公司股东的净利润3375.53万元,同比增长214.88%;加权平均净资产收益率1.90%,同比提升3.73个百分点;期末总资产30.63亿元,归属于上市公司股东的净资产20.43亿元,较上年末增长34.65%。其中第三季度单季实现营业收入3.09亿元,同比增长115.76%;归母净利润1682.08万元,同比增长150.47%。
三季报显示,报告期内 中天火箭 增雨防雹火箭及其配套装备、军用小型固体火箭、炭/炭热场材料以及军用耐烧蚀组件四大业务收入均实现增长,共同带动营业收入快速提升。据公司2025年年报, 中天火箭 是国内人工影响天气装备领域的龙头企业,也是国内较早涉足增雨防雹火箭研制的企业之一,多次参与国内人工影响天气火箭标准起草,其增雨防雹火箭及配套装备的国内市场占有率稳居行业第一,并设有国家唯一的省级民用火箭工程中心。
从政策方面看,中天火箭人影装备业务的高景气,与国家对人工影响天气能力建设的持续投入密切相关。近年来,随着人工影响天气超长期国债项目陆续落地实施,各地对发射架、烟炉等作业装备以及配套服务的采购需求持续释放,公司相关产品销量随之增加。从抗旱增雨、防雹减灾,到水库增蓄、生态修复、重大活动气象保障,人影作业的应用场景正不断拓宽,需求也从“应急保障”转向“常态化运行”。从行业规律看,人影作业受气候条件影响,作业高峰通常集中在每年4月至9月,三季度正是人影装备交付与服务履约的旺季。
值得一提的是,公司在新疆市场的布局正在加速落地。2025年末,公司此前与 航天彩虹 共同出资设立新疆中天火箭人工影响天气技术有限责任公司,公司持股80%,该子公司已在2026年上半年纳入合并报表范围,本报告期末新增少数股东权益993.57万元。新疆是我国人工影响天气作业规模最大的区域之一,新疆维吾尔自治区人工影响天气中心长期以来是公司的重要客户。随着新疆子公司进入实质运营,公司人影技术服务有望在西北区域形成“装备+服务”的本地化闭环。
除此之外,资本结构的改善也为经营提质提供了有力支撑。
报告期内,公司完成“天箭转债”提前赎回,该期可转债已于2026年3月16日起在深交所摘牌,累计转股932.51万股,公司总股本增至1.647亿股。受此影响,公司财务费用降至187.02万元,同比下降71.95%;资本公积增至11.64亿元,较上年末增长84.99%。
有市场分析人士指出,随着新疆子公司落地运营、人影 无人机 多场景应用推进,公司人影业务正由单一装备销售向“装备+服务”延伸,叠加可转债赎回后财务负担减轻,公司盈利修复的持续性有所增强;同时,人影装备行业技术门槛与资质门槛较高,订单向头部企业集中的趋势明显,公司作为 行业龙头 ,在国债项目等大型采购中的中标能力是其业绩延续的重要支撑。
对于未来发展,公司方面表示,将持续巩固人影装备领域的行业领跑地位,加快人影 无人机 的业务化应用,推动增雨、增雪、消雾、消霾、气象探测等多场景落地;特种材料业务将深耕炭/炭复合材料领域,推进碳陶刹车盘等新产品的产业化推广;军品业务将围绕小型制导火箭“系列化、多平台化”持续发力。同时,公司将依托新疆子公司深耕西北人影市场,进一步提升区域市场份额与本地化服务能力。(奚北)
(文章来源:证券时报网)