
从“卖流量”到“卖算力”,运营商“三兄弟”迎盈利大考
由于新旧业务换档,三大运营商业绩承压。
2026年三季报显示,今年前三季度,中国移动、中国电信归母净利润分别下降7.9%、14.84%,中国联通归母净利润下降33.8%;中国移动、中国电信营收也分别下滑1.85和3.59%,只有中国联通营收实现同比增长0.6%,增量主要来自通信产品销售。
今年增值税调整影响了运营商的收入和利润,同时,传统通信业务增长也已放缓。运营商正在寻找新的增长机会,但新旧业务体量仍有差距。以中国电信为例,财报显示,今年前三季度,公司通信收入3131亿元,智能收入462亿元。如何让算力和AI业务形成规模、贡献利润,成为运营商转型的关键。
利润集体承压,中国联通营收正增长主要靠 通 信 产品销售
三家运营商三季度业绩表现中,中国电信收入降幅最大,中国联通利润降幅最大。
财报显示,中国移动前三季度营业收入7802.95亿元、同比下降1.8%,归母净利润1061.98亿元、同比下降7.9%;中国电信营业收入3801.00亿元、下降3.59%,归母净利润262.07亿元、下降14.84%;中国联通营业收入2946.47亿元、增长0.6%,归母净利润58.03亿元、下降33.8%,按港股财报口径,公司权益持有者应占利润133亿元、下降33.6%。
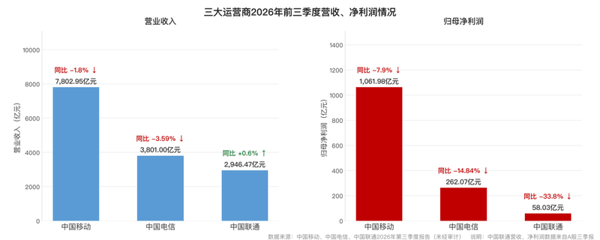 2026年前三季度,中国移动、中国联通、中国电信营收及净利润情况。新京报贝壳财经记者整理数据,AI生成图片。
利润下滑的同时,三家运营商经营现金流均保持增长。财报显示,今年前三季度,中国移动经营活动产生的现金流量净额1853亿元、增长15.1%;中国电信为977.17亿元、增长11.92%;中国联通为596.86亿元、增长2.3%。
在解释业绩下滑原因时,三家运营商都提及了增值税税目适用范围调整。据三大运营商2月公告,财政部、国家税务总局发布的《关于增值税征税具体范围有关事项的公告》(财政部 税务总局公告2026年第9号)规定,自2026年1月1日起,在中华人民共和国境内,利用固网、移动网、卫星、互联网,提供手机流量服务、短信和彩信服务、互联网宽带接入服务的业务活动,适用税目由增值电信服务调整为基础电信服务,对应增值税税率由6%调整为9%。
三家运营商均表示,此次调整将对公司收入和利润产生影响。华泰证券在2月2日的研报中测算,假设含税价不变,增值税税率由6%调整为9%后,涉及调整的这类业务不含税收入将减少2.75%;在其他情况不变的情况下,此次调整对三家运营商总收入的影响程度约为1.3%-1.4%。
税制调整之前,电信行业收入已处于低增长状态。工信部数据显示,2025年前三季度全国电信业务收入同比增长0.9%;2026年前三季度,电信业务收入累计完成1.3万亿元,同比下降2.5%。
中国联通是三家中唯一实现营收正增长的运营商,主要靠通信产品销售拉动。其港股财报显示,前三季度服务收入2608.93亿元、同比下降0.28%,销售通信产品收入337.54亿元、同比增长7.68%。但这部分收入对应成本为326.49亿元,同比按披露金额计算增长8.1%,成本增速高于收入增速,产品销售毛利空间有所收窄。
与中国移动、中国联通相比,中国电信缺少其他业务收入增长带来的缓冲。财报显示,中国移动其他业务收入前三季为1226亿元、同比增长9.9%;中国电信前三季度营业收入3801.00亿元、同比下降3.59%,主营业务收入3593亿元,低于上年同期的3663亿元。
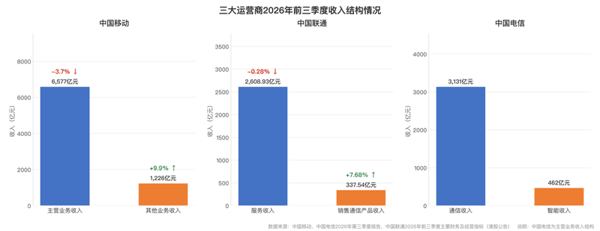 2026年前三季度,中国移动、中国联通、中国电信营收结构情况。新京报贝壳财经记者整理数据,AI生成图片。
通信业务仍占主体,算力与AI面临规模化竞争
从扩建算力资源到推出平台和智能体,三家运营商正将业务布局延伸至模型调用和应用服务。
中国电信称坚持以Token经营为主线,持续升级星辰TokenHub平台、发布星辰超级智能体TeleAgent;中国联通称增强Token创造、存放、转运、清洗、应用全链条能力,做高价值Token的经营者,并开放“联通墨攻”“安全荟”两大平台;中国移动称一体推进通信网、算力网、智能网布局。
但根据财报,目前运营商智能转型业务指标主要集中在综合收入、用户数量和基础设施规模上。
从中国电信的收入结构来看,通信业务仍占据主体,与智能业务之间尚有体量差距。财报显示,前三季度,中国电信主营收入3593亿元,其中通信收入3131亿元,涵盖移动、固网、物联网、卫星、信息服务等;智能收入462亿元,涵盖算力、平台、数据、模型及智能应用等。另外,中国电信未拆分智能收入的各项构成,财报称Token日调用量高速增长,但未披露调用量绝对值。
中国联通算力收入保持两位数增长,中国移动上半年算力服务收入增速也高于智能服务。
据财报,中国联通前三季度算力收入同比增长12.2%,其中智算中心收入增长10.4%。中国联通披露云智产品付费用户突破1.2亿户;截至9月末,其标准机架120万架、IDC资源总规模3000MW。
中国移动的第三季度报告未披露累计口径的算力、智能服务分部数据。从半年报看,其上半年算力服务收入529亿元、同比增长14%,其中智算服务收入53亿元、增长130.1%,数据中心收入190亿元、增长13.2%;智能服务收入493亿元、增长0.9%。其中,智算服务增速突出,但在算力服务收入中占比仍较小。
华泰证券在三家运营商的三季报点评中,均关注新业务对后续增长的贡献。研报认为,未来随着移动云、AIDC、Token套餐等新兴业务的培育和增长,中国移动将加速向科技服务企业转型;对于中国电信,研报表示看好算力、平台、模型与智能应用协同发展的空间,持续关注AI需求向收入的转化;针对中国联通,研报认为,连接规模及云智产品用户积累有助于拓展业务场景,后续算力需求有望加速向收入和利润转化。
在公有云模型服务市场,互联网云厂商已占据主要份额。运营商的Token业务,需要与这些厂商争夺企业客户的模型调用需求。
IDC数据显示,2026年上半年,中国MaaS市场规模达106.3亿元,火山引擎、阿里巴巴的营收份额分别为45.1%、25.2%,而电信AI公司营收份额为1.6%。在大语言模型MaaS细分市场,阿里巴巴份额为46.6%,智谱、火山引擎分别为10.6%、10.2%。
与公有云模型服务并行,大模型私有化部署市场同期规模达到28.8亿元,同比增长108.4%,需求主要来自政府、制造、能源、金融等行业。这些行业也是运营商拓展政企业务的重点。
IDC数据显示,从营收份额看,百度占15.2%,商汤科技占9.4%,电信AI公司占7.8%,位列前三;创新奇智、中关村科金、星环科技分别占3.7%、2.6%、1.7%,其他厂商合计占59.5%。
新京报贝壳财经记者 韦英姿 编辑 陈莉 校对 刘军