
财说|天马科技鳗鱼全产业链的资金困局
财说| 天马科技鳗鱼全产业链的资金困局
2026年09月29日 08:0
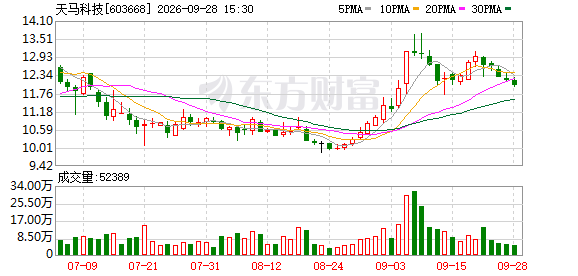
天马科技 (603668.SH)实控人陈庆堂近期一套连贯的股权操作,引发市场关注。陈庆堂不仅将所持上市公司股份减持至30%关口,还加码股权质押,同时解除与私募的一致行动关系。
界面新闻记者注意到,上述资本动作落地前半个月, 天马科技 披露了2026半年报—营收小幅增长,归母净利润同比下跌79.53%。业绩承压、实控人减持叠加高比例质押,多重信号共振,这家高举全产业链模式的水产企业,资金链到底有多紧绷?
全产业链的代价:利息吃掉毛利
天马科技 起家于特种水产 饲料 ,业务链条向上延伸至鳗鱼育苗、养殖,向下覆盖烤鳗深加工、国内外原料贸易。内部闭环设想是:自有 饲料 供给自有养殖场;鳗鱼一部分直接外销活鳗,一部分送入车间加工烤鳗出口日韩;贸易板块消化原料余量。
这一模式听起来自洽,但支撑它的代价并不低。
界面新闻记者查阅历年公告发现,2017年上市之初,天马科技总资产约20亿元;截至2026年6月末,总资产为96.36亿元。十年间,公司通过IPO、可转债、定增,股权募资总额不足15亿元;同期负债总额升至69.43亿元。截至6月末,公司资产负债率72.05%,流动比率仅0.88,短期偿债压力有所显露。
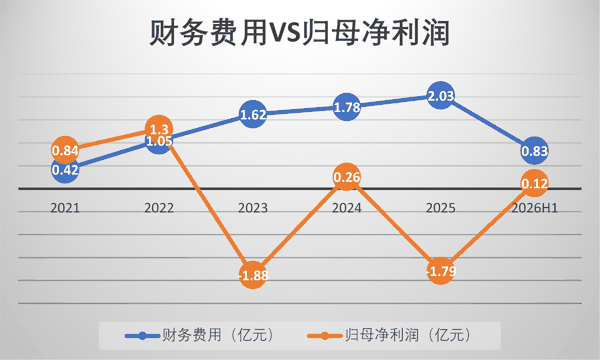
天马科技财务费用持续抬升。2019年,公司财务费用2331.88万元;2022年升至1.05亿元;2025年2.03亿元。七年间财务费用增长近九倍,而同期归母净利润从2019年的5685万元升至2022年的1.3亿元后反转:2023年亏损1.88亿元,2024年盈利2603万元,2025年亏损1.79亿元。此后利息费用始终压在净利润之上。
 、界面新闻研究部
截至6 月末,天马科技有息负债 41.55 亿元。其中,短期借款 25.21 亿元,加上一年内到期非流动负债 9.35 亿元,短期债务占全部有息负债比重达 83.18%。
深耕 农林牧渔 板块的券商分析师陆明向界面新闻记者表示,鳗鱼养殖属于长周期资产,单批次养殖周期普遍2-3年,存货中消耗性生物资产占比过半。债务结构却以短期为主,期限错配明显。据界面新闻记者测算,天马科技财务费用相当于近三年经营活动现金流均值的93.11%——经营赚来的现金,几乎全部用于还本付息,留给再投资和周转的空间所剩无几。
鳗鱼业务量价背离
2026 上半年,天马科技营业收入 31.32 亿元,同比增长 5.34%;归母净利润 1232.79 万元,同比下滑 79.53%;扣非净利润 761.28 万元,同比下滑 86.88%。
收入结构上, 饲料 业务依旧是天马科技的基本盘。2026上半年动物营养与饲料板块营收24.2亿元,占主营业务收入比重提升至77.26%,高于2025全年73.55%;饲料销量63.6万吨,同比增长5.53%,销售收入同比增长21.96%,实现量价齐升。
被市场寄予厚望的鳗鱼养殖板块有些“失速”:天马科技 养殖业 务收入同比下降69.8%,健康食品板块收入下降26.18%;烤鳗销量上涨0.53%,但产品售价持续下行不断压缩毛利。公司整体毛利率由上年同期10.74%回落至8.28%。
2026上半年,天马科技的鳗鱼出池量约7638.07吨,相比2025年上半年9502.51吨的高点减少约20%。对此,公司解释称,受终端消费复苏乏力、水产品价格持续低迷影响,福建、广东、江西、湖北、广西多地养殖基地主动放缓出鱼节奏。
界面新闻记者注意到,减量并没有带来价格修复。上半年鳗鱼售价区间落在3.67万元/吨—11.2万元/吨,价格中枢依旧处在历史低位。
天马科技调整经营策略,鳗鱼自用比例由2025年的47.35%升至2026上半年的75.9%。逻辑在于活鳗行情低迷时减少对外现货销售,把更多鳗鱼转入内部加工环节,降低现货价格波动冲击。
从财务结果来看,公司智慧 养殖业 务上半年收入1.26亿元,健康食品业务收入2.96亿元、烤鳗销量3680.90吨。即便食品端销量创 历史新高 ,养殖与食品两个环节的合并收入仍不足以覆盖其对应的成本。养殖端的亏损并未被食品端的增长所对冲,全产业链的“闭环”在财务上仍是断裂的。
陆明告诉界面新闻记者:“烤鳗出口高度依赖日本市场需求,海外消费疲软会同时压制活鳗收购价和烤鳗出厂价。养殖端压塘相当于把当期亏损延后,并不是消除风险。池子里的鳗鱼每天都在持续消耗饲料,持有成本不断累积,如果后续行情持续不振,存货减值压力会越来越大。”
存货隐忧
鳗鱼养殖属于成本前置、收益后置的生意:鳗苗入塘后,需要持续投入苗种、饲料,历经两三年养殖才能出池;养殖成本在养殖阶段基本锁定,最终盈利与否完全由出池时点市场价格决定。
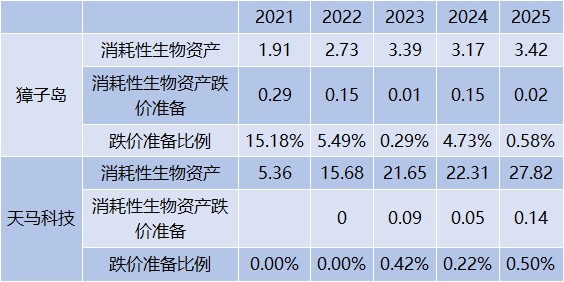
截至2025年末,天马科技的消耗性生物资产账面价值27.68亿元,占资产总额的28.27%,主要是鳗鱼。规模庞大的生物资产,减值计提力度却相当有限:27.68 亿元生物资产,跌价准备0.14亿元,计提比例约0.5%。今年上半年,公司生物资产达到28.24亿元,对应的跌价准备下降到971.3万元,占比不足0.3%。同样是以养殖水产的 獐子岛 ,虽然针对生物资产的跌价准备比例波动较大,但整体计提比例远高于天马科技。
 、界面新闻研究部
公开信息显示,天马科技2024年鳗苗采购投入1.66亿元;2025年上半年鳗苗投入增至8.12亿元,为前一年全年的5倍,累计投苗超1亿尾,公司称存池鳗鱼规模国内领先。鳗苗、饲料构成养殖核心成本,这笔超 8 亿元的苗种投入,转化为池塘中持续生长的鳗鱼,锁定未来两三年出栏成本。公司把这解释为“及时把控日本鳗苗价格机遇”:苗价低时多投苗,赌的是出池时行情回暖。一旦行情判断失误,高成本存塘叠加低迷售价,存货跌价将不再是一次性小额计提,未来数年都将持续侵蚀利润。从2026年上半年的数据看,活鳗与烤鳗价格仍在低位, 养殖业 务收入同比下降69.80%——这批鳗苗的价值,尚未见分晓。
注册会计师王辉向界面新闻记者表示,“鳗鱼养殖周期长,未来售价预测难度很高。当市场价格持续低于账面养殖成本,企业需要评估存货跌价风险;如果计提不足,利润和资产就存在虚高风险。”
杠杆风险双向传导
截至2026半年末,天马科技受限资产账面价值合计23.43亿元。其中固定资产受限 17.64亿元,抵押标的包括房屋、设备、土地,用于 银行 借款及售后回租;无形资产受限1.68亿元,货币资金受限2.9亿元,应收账款受限6377万元,存货受限5136万元。公司过半固定资产已经抵押给金融机构,新增抵押融资空间持续压缩。
天马科技的对外担保同样暗藏风险。公司及子公司为下游客户提供担保总额上限5.59亿元,实际担保余额4.28亿元。界面新闻记者注意到,来自大股东的关联方担保近一年来越发密集。从2025年6月至今,陈庆堂个人为上市公司担保达9.3亿元;母公司层面担保总额占净资产比例达142.59%,直接或间接为资产负债率超70%主体提供担保金额13.61亿元。在自身高负债前提下持续对外担保,放大了或有负债敞口。
一个耐人寻味的现象是:上市公司缺钱,靠实控人“输血”;而实控人的资金,来自高比例质押和低位减持。
2025年12月,天马科技董事会审议通过由实控人陈庆堂全资控股的天马投资向上市公司及子公司提供最高额不超过4.5亿元的财务资助,有效期至2026年12月31日,利率不高于同期LPR,且公司无需提供任何抵押或担保。根据披露,2025年上市公司及子公司向天马投资累计借入5.45亿元,累计偿付本息4.74亿元。
这笔低成本财务资助的资金来源,正是市场争议焦点。半年报披露时,陈庆堂个人质押股份7617万股,质押比例79.06%;9月新增质押完成后,累计质押 8227万股,质押比例上升至95.34%。与此同时,2026年7月披露的减持计划写明,减持原因为“个人资金需求及支持公司发展”,公司解释称,减持资金用于降低个人质押比例、向上市公司提供财务资助。
这套资金循环链条风险在于:上市公司半数资产受限, 银行 新增融资能力减弱,担保依靠实控人背书;实控人不断加高质押杠杆,股价波动直接触发预警、平仓风险,一旦需要追加保证金,可能被迫进一步减持股份。流动性压力同时向上市公司经营、实控人控制权两端传导。
“这种模式短期可以缓解上市公司流动性,但风险没有消失,只是转移到实控人股权层面。”一位不愿意透露姓名的投行人士向界面新闻记者表示,“股价下行周期,股权质押风险极易传导回上市公司,引发连锁反应。”
(文章来源:界面新闻)
主题:新股|资金困局|美股|资金困局_东方财富网