
单季净利大涨累计仍在下滑矿端掣肘暴露龙佰集团一体化短板
单季净利大涨 累计仍在下滑 矿端掣肘暴露龙佰集团一体化短板
2026年10月31日 06:54
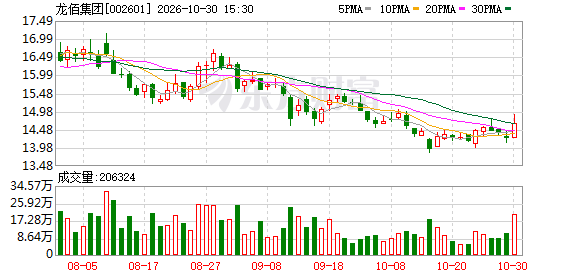
10月29日晚间,国内 钛白粉 龙头 龙佰集团 (002601.SZ)发布2026年三季报。公司前三季度实现营收211.67亿元,同比增长8.91%,归母净利润13.81亿元,同比下降17.54%;第三季度归母净利润5.37亿元,同比增长85.6%。单季强反弹,被累计的下滑包裹着。
冲突不在利润表表面,拆开来看,落在“矿化一体”模式的两端:下游氯化法工艺在硫酸法价差归零附近守住了盈利底盘,磷酸铁副产物在 锂 电景气中形成增量;而上游钛矿自给这条成本基石,恰在利润最需要缓冲的窗口期出现了收窄。
《华夏时报》记者就此发函联系 龙佰集团 董秘办,截至发稿未得到回复。
硫酸法价差走差
如果只看第三季度单季利润表, 龙佰集团 交出的是一份反弹明显的答卷。第三季度归母净利润5.37亿元,同比增长85.6%;毛利率25.0%,同比提升5.5个百分点。但利润修复并非来自 钛白粉 行业整体景气回暖,而是公司内部工艺结构差异带来的对冲效果。
龙佰集团的业务模式,本质上是垂直一体化重化工平台。它的核心逻辑是用上游矿产资源锁定成本底线,用中游规模摊薄固定成本,再通过副产品资源化、 新材料 延伸,挖掘资源附加值。这套模式在周期上行期能够放大盈利,下行期依靠低成本优势扛住波动,但也让公司业绩深度绑定 钛白粉 周期。
截至目前,公司钛白粉产能151万吨/年,其中硫酸法85万吨、氯化法66万吨,是国内少数同时掌握两种工艺且氯化法已实现自主 知识产权 的企业。平时看,这只是产品谱系的宽度,到了第三季度,它变成了利润表上一个关键的“缓冲装置”。
缓冲的必要性,来自硫酸法路线盈利急剧收窄。第三方数据显示,第三季度硫酸法钛白粉价差同比为-103.0%,硫酸价格受硫磺等原料成本支撑维持高位,把这条工艺路线推到了价差归零附近。同一季度,氯化法钛白粉价差同比为+23.2%,两者盈利差距拉到126个百分点以上。
氯化法以钛精矿为原料,不依赖硫酸,在钛矿价格回落的阶段反而获得成本端相对改善。龙佰集团氯化法钛白粉销量2026年上半年同比增长超过40%,产品结构向高端倾斜。在硫酸法近乎无利可图的阶段,氯化法撑起钛白粉主业的正毛利底盘,避免整体利润跟着硫酸法同步下探。
循环经济链条上的磷酸铁,提供了第二层缓冲。龙佰集团用硫酸法副产硫酸亚铁切入磷酸铁,把原本的废料处置负担转化为有正价格的原料入口。2026第三季度磷酸铁均价同比上涨51%, 新能源 板块上半年毛利率达到24.0%,同比提升11.6个百分点,磷酸铁销量同比增长57.6%至6.07万吨。
需要指出的是,公司 新能源 业务体量尚小,2026年上半年收入8.68亿元、占比不足6%,但其盈利方向与硫酸法主周期形成反向运行,硫酸法承压时,副产物链条在 锂 电需求里找到了变现出口。
钛矿自给收窄
将视线从单季拉长到前三季度,龙佰集团的利润表呈现出另一面。公司前三季度实现营收211.67亿元,同比增长8.91%,归母净利润却只有13.81亿元,同比下降17.54%;扣非净利润12.06亿元,降幅更深至25.46%。简言之,公司“卖得多了、每吨赚得少了”。
钛白粉价格下行是业绩下滑的主因。2026年以来,钛白粉下游需求中地产链修复偏弱,建筑 涂料 需求难有大幅提振,行业供给偏宽松,价格缺乏持续上行的基础。数据显示,2026年第三季度钛白粉行情整体呈下行趋势,直至9月中旬才迎来止跌小幅反弹。
卓创资讯 钛白粉分析师孙珊珊告诉记者,第三季度价格下跌核心驱动因素一是二季度行情冲高之后,下游需求跟进动能不足,市场普遍形成降价预期;二是行业步入传统需求淡季,下游采购规模显著收缩;三是生产企业出货压力凸显,降价走量成为季度内主要交易策略。
价格走弱直接压缩了钛白粉业务的单位毛利,收入增长更多来自销量扩张,而非价格贡献。公司在解释上半年利润下滑时,也将“硫酸、硫磺原材料价格大幅上涨,钛白粉价格下游传导缓慢”列为首要因素,成本端在涨,产品价格传导不畅,两头挤压落在利润上。
如果仅是钛白粉价格下行,龙佰集团的钛矿自给本应在薄利阶段提供缓冲。但2026年上半年,受红格北矿两矿联合开发审批及主动控产影响,钛精矿产量同比下降35.1%至44.89万吨。
钛精矿产量下降,钛白粉生产所需的原料自给量随之减少,缺口靠外购矿补足,又抬高了钛白粉的单位成本。子公司龙佰矿冶今年上半年净利润同比下降57%,是这一传导链条最直接的财务印证。
两条线叠加,构成了业绩下滑的完整链条:钛白粉价格下行决定了利润的方向,钛精矿产量下降带来的原料成本抬升则抽走了本应发挥对冲作用的那层缓冲。前者是行业周期,后者才是龙佰集团模式特有的脆弱性。
后续来看,孙珊珊告诉记者,受供需失衡进一步加剧影响,四季度钛白粉价格或将再度步入下行通道。11—12月,在原料价格回落、下游需求持续疲软的共同作用下,市场价格延续下行态势。 综合 判断,四季度钛白粉市场价格运行区间预计为12000—14500元/吨。
(文章来源:华夏时报网)