
三季报盘点:头部酒企座次生变,基金加配,白酒行业到底了?
三季报盘点:头部酒企座次生变,基金加配,白酒行业到底了?
2026年11月06日 08:5
2026年 白酒 三季报披露收官,“出清”成为行业关键词。
公开数据显示,19家A股 白酒 上市公司前三季度合计营收2609.17亿元,同比下降7.39%;归母净利润974.49亿元,同比下降超8%。 中信证券 研报判断, 白酒 行业已在价格、库存、渠道、业绩等维度深度出清,当前处于磨底后期、库存出清尾声,名酒批价、渠道库存、市场情绪等底部信号相继显现。 国金证券 指出,价盘已基本筑底,渠道去库进入收尾阶段,酒企报表业绩将逐步与终端真实动销水平匹配。
对比来看,报表出清加速,但出清的节奏和结构,已经透露出不同于上半年的信号。
座次松动, 古井反超洋河, 头部六强单季仅茅台双增
据南都湾财社记者统计,前三季度营收前六名依次为 贵州茅台 、 五粮液 、 山西汾酒 、 泸州老窖 、 古井贡酒 、 洋河股份 ,合计营收2314.71亿元,占19家总营收超80%。
六强之内,座次发生了实质变化: 古井贡酒 以127.70亿元反超 洋河股份 的118.22亿元,跻身前五,洋河退至第六。南都湾财社记者注意到,这是多年以来 古井贡酒 罕见超越 洋河股份 ,今年上半年,洋河股份的营收、净利润规模仍稳居前五,排在古井贡酒之前。从累计口径看,六强中仅 贵州茅台 和 五粮液 前三季度营收维持增长,净利润仅 五粮液 一家正增长。
洋河股份第三季度业绩“拖了后腿”,洋河股份第三季度营收同比下滑61.1%,净利润亏损7.71亿元,同比大幅下滑109.12%;古井贡酒第三季度营收录得3.69%的正增长,净利润跌幅达68.04%。
第三季度,六强中仅 贵州茅台 实现营收、净利润同比双增:营收402.68亿元、同比增长3.08%,归母净利润199.51亿元、同比增长3.78%。其余五家单季全线承压,五粮液、 泸州老窖 等营收净利润均处于下滑态势。
南都湾财社记者制图,数据来源于wind
南都湾财社记者注意到,头部酒企业绩下滑背后,中高端白酒产品销量下滑是其中的一项因素。据半年报数据, 泸州老窖 上半年中高档酒销量1.39万吨,同比下滑超42%, 其他酒类 同比下滑超9%;洋河股份今年上半年中高档产品营收同比下滑超28%。
时间拉长来看,这是头部酒企近十年来交出的“最差三季报”,大部分头部酒企皆呈双位数下跌。机构多分析认为,这是“触底”“行业出清”的表现,随着渠道库存逐步去化、核心产品价盘企稳,收入及盈利能力有望在低基数下逐步修复。
控货、稳价、去库存 , 机构: 下滑是 酒企 主动选择
多家机构分析认为,业绩下滑的首要原因不是终端需求在第三季度突然崩塌,而是企业主动收缩了向渠道出货的节奏。
中金公司 分析洋河股份时明确指出,业绩低于市场预期的主因是“年内控货去库存力度较大”,次高端需求疲软叠加公司大力推进库存去化,第三季度未刻意要求渠道回款,费用刚性拖累盈利。 国金证券 也指出,洋河已将销售端考核由回款转向动销、网点、库存、价盘等多维指标,当前主要单品价盘平稳,但收入端缺乏回款支撑,经营杠杆反向放大了利润端的压力。
泸州老窖的路径类似。 国金证券 分析称,公司延续推进渠道库存去化,在中秋、国庆旺季前对高度国窖1573落地后置补贴前置兑付、开箱返利等措施,第三季度表观营收跌幅环比已有明显收窄,但仍坚持“守价格、夯实国窖1573高端定位”的策略。
五粮液方面,有券商机构分析师指出,第八代普五批价从二季度低位回升,双节后企稳,渠道库存维持合理水平,历史库存持续去化。
渠道结构重构,合同负债集体下滑
从合同负债来看,头部酒企对应的数值皆处于下滑态势。
南都湾财社记者注意到,这一曾被视作“蓄水池”的数值,在当前渠道变革的背景下,其含义也在发生变化。以贵州茅台为例,公司近年来持续开展渠道改革,不断提升直销比例,对应经销渠道占比下滑,合同负债也有所下滑。
南都湾财社记者制图。数据来源于iFind
据开源证券数据,贵州茅台第三季度直销实现收入218.12 亿元,同比大增40.31%,其中“i 茅台”收入182.99亿元,同比大幅增长847.48%,批发收入184.24 亿元,同比下滑21.60%。
酒业分析师肖竹青对南都湾财社记者表示,“i茅台”线上平台叠加全国超40家直营店持续放量,完成销售结构重构,直达C端消费者。过去茅台的销售高度依赖传统经销商渠道,现在持续加大直营投放,把一部分流通渠道的配额转移到i茅台与直营店。
“一方面压缩中间商的溢价空间,让品牌直接对接消费者,掌握第一手消费数据;另一方面,直营渠道的销售利润全部留在上市公司体内,增厚利润,同时也持续培育消费者线上购酒习惯,构建稳定的C端基本盘,降低对传统经销商渠道的单一依赖。”上述分析师表示。
一位分析师表示,合同负债的回落并非需求收缩的被动结果,而是市场化改革下的主动调整。南都湾财社记者了解到,2026年酒厂考核的重点已从“向渠道要回款”转向实际的“开瓶动销”,经销商普遍以消化库存和小批量进货为主,厂家主动收缩预收款规模。
消费基金白酒持仓 占比 环比提升,主动 型 基金小幅加配头部酒企
在报表出清的同时,机构资金对白酒板块的配置出现边际变化。据券商机构统计数据,主要消费基金第三季度白酒持仓环比提升2.71个百分点至13.92%;在主动 基金重仓 股持仓占比中,头部酒企获得小幅加配,包括贵州茅台、泸州老窖、 山西汾酒 (600809.SH)等。同时,对比二季度末,不少白酒上市公司在第三季度中获得主动基金的加仓,包括贵州茅台、 山西汾酒 、 舍得酒业 、 迎驾贡酒 、古井贡酒等。
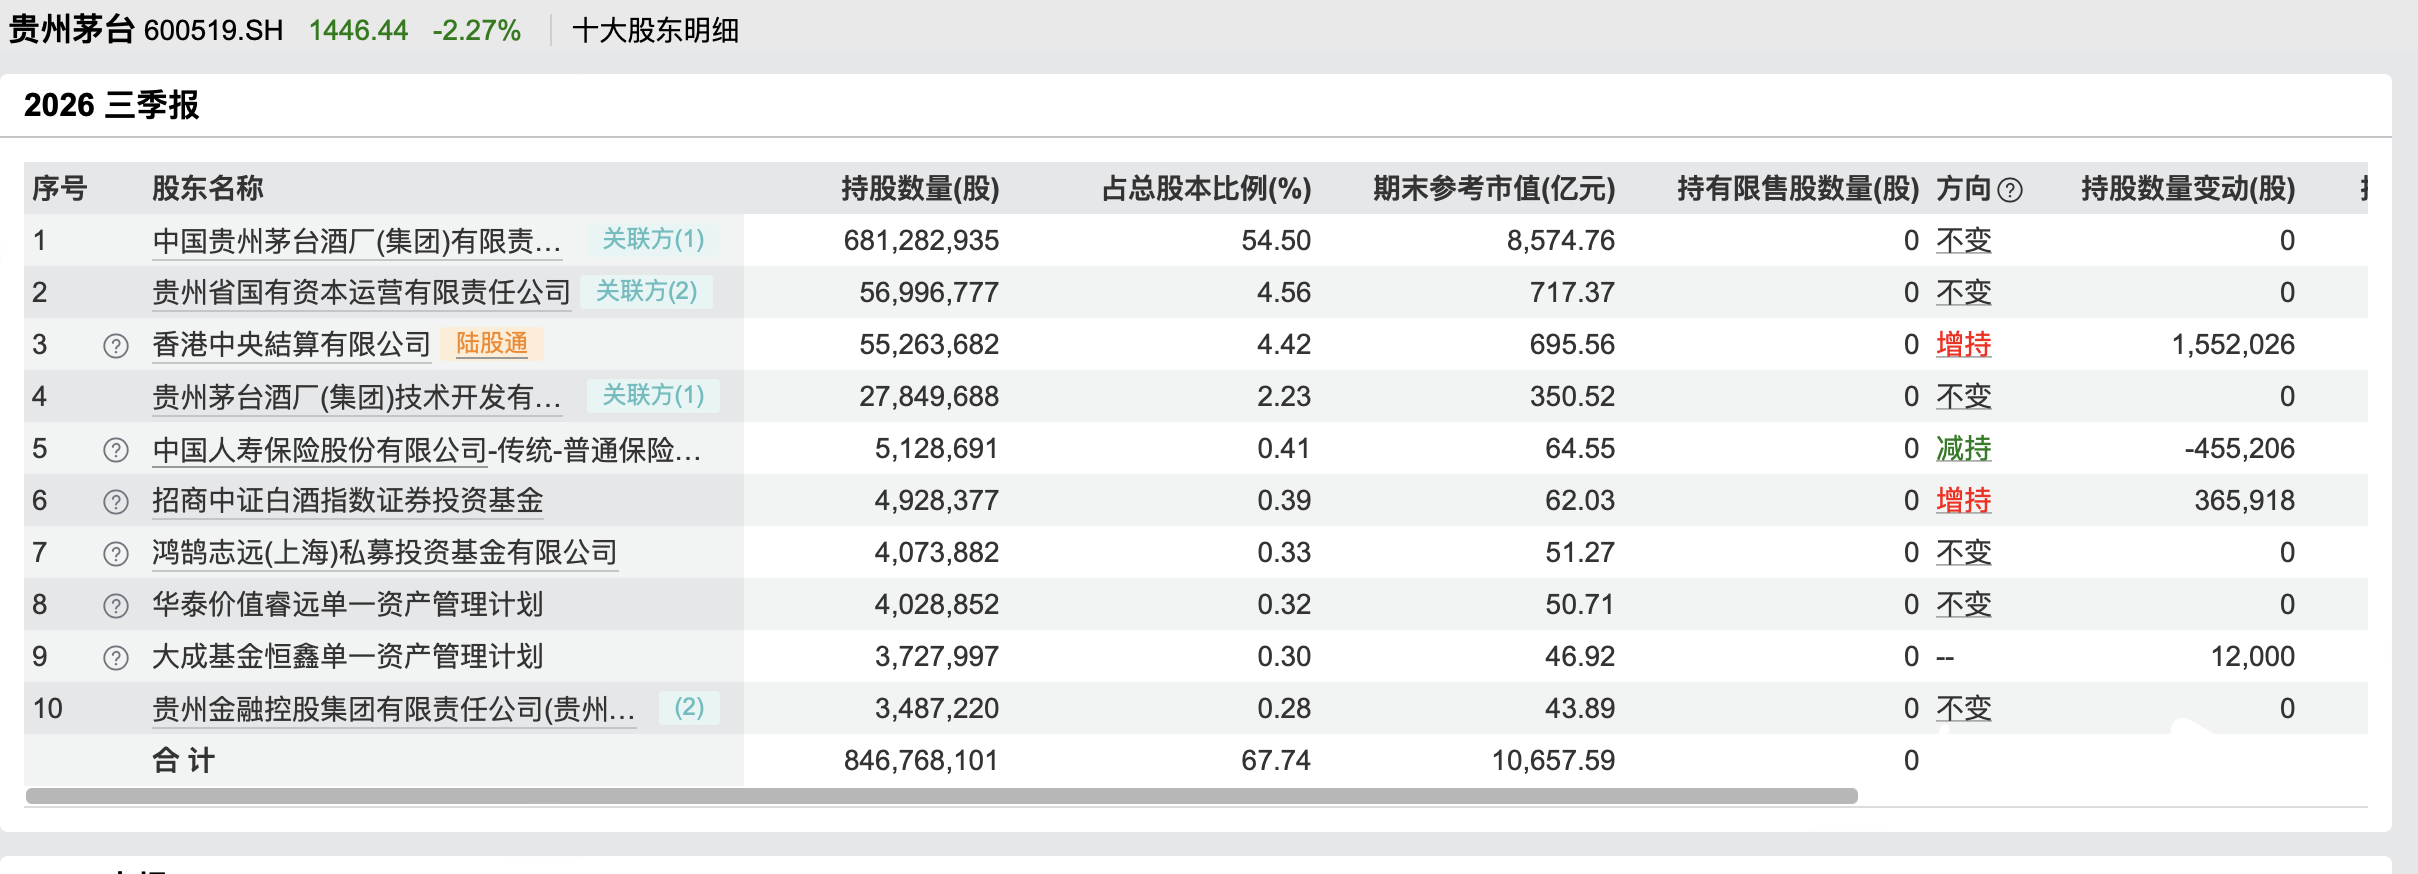
从单个上市公司来看,据wind数据,对比二季度末的前十大流通股东明细,贵州茅台第三季度获得招商中证白酒指数证券投资基金、大成基金恒鑫单— 资产管理 计划等的增持;泸州老窖第三季度也获得招商中证白酒指数证券投资基金、鹏华中证酒交易型开放式指数证券投资基金的增持,山西汾酒等第三季度也获得个别基金加仓。
来源于wind
南都湾财社记者注意到,在基金经理萧楠管理的易方达消费行业股票基金的前十大重仓股中,截至三季度末,贵州茅台、山西汾酒、古井贡酒、泸州老窖持仓占比相较于上季度末均有所提升。在基金经理张坤管理的“易方达蓝筹精选混合”基金的前十大重仓股中,贵州茅台、山西汾酒、五粮液的持仓占比相较于上季度末也有所提升。
值得注意的是,近期,白酒板块持续大涨,贵州茅台、泸州老窖以及山西汾酒等头部白酒上市公司都走出了不同程度的涨势。多家券商机构分析师仍认为,在科技成长板块步入调整背景下,白酒板块符合资金的“防御性”“避险性”配置需求,主要体现在白酒上市公司的盈利能力、高股息等特征上。
对于行业所处阶段, 中信证券 研报判断,白酒行业已在价格、库存、渠道、业绩等维度深度出清,当前处于磨底后期、库存出清尾声,名酒批价、渠道库存、市场情绪等底部信号相继显现。国金证券表示,价盘已基本筑底,渠道去库进入收尾阶段,酒企报表业绩将逐步与终端真实动销水平匹配。
高盛 预计2026年第三季度将成为中国白酒行业的盈利低谷,2027年行业营收和净利润增速有望分别回升,行业恢复将遵循库存下降、批价稳定、经销商信心回升、报表改善的次序。
中信证券 则分析认为,展望2027年,白酒行业供需有望实现新均衡,需求有望在宏观催化和低基数下实现弱复苏,供给预计进一步收缩但竞争加剧;长期来看,行业有望稳步进入良性修复阶段。
(文章来源:南方都市报)