
美股科技股抛售潮愈演愈烈,抄底时机到了吗?
美股科技股抛售潮愈演愈烈,抄底时机到了吗?
2026年10月31日 13:17
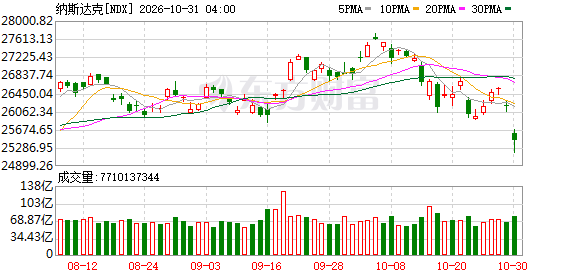
英特尔 和 亚马逊 的业绩令人失望, 黑石集团 又告知投资者,Anthropic上市后可能无法立即获得投资级信用评级,进一步打压了市场情绪。科技股遭大举抛售,纳指重挫近3%,录得6月5日以来最大单日跌幅。
截至10月30日收盘,标普500指数跌1.82%,报7580.07点; 纳斯达克 综合 指数跌2.86%,报25437点;道琼斯工业平均指数跌1.09%,报51770.31点。费城 半导体 指数大跌7.2%,30只成分股中29只下跌。
苹果 市值反超 英伟达 成为标志性事件。30日 苹果 股价下跌1.2%,市值降至5.03万亿美元; 英伟达 下跌4.2%,收盘市值为4.93万亿美元。 苹果 自7月底以来再次反超 英伟达 ,成为全球市值最高公司。
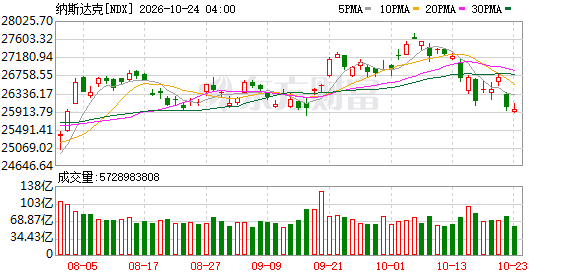
需要注意的是,10月份纳指累计下跌5.3%,为2025年3月以来最差月度表现。对于投资者而言,关键的问题摆在眼前:抛售潮会继续吗?眼下可以抄底吗?
Anthropic或获得垃圾级评级
Anthropic已提交上市申请,计划11月上市,有望创下史上最大规模IPO纪录。该公司目前持有超过1120亿美元的现金及现金等价物,投资者预计,其IPO还可能再筹集约1000亿美元。
Anthropic在招股书中勾勒了一项大胆的计划:从现在到2045年,在计算基础设施上的支出将超过8000亿美元。获得投资级信用评级是实现目标的关键,这将使Anthropic能够以较低利率借款,为其 人工智能 基础设施项目融资。
但 黑石集团 预计,Anthropic在IPO后,将获得主要信用评级机构授予的垃圾级中较高档位的评级。这一评级将限制Anthropic能够获取的资金范围,因为许多保险公司和养老基金受到投资限制,无法大量持有垃圾级借款人的债务。
未来数千亿美元合同将陆续进入履约期,IPO募资规模或不足以覆盖未来数年的合同义务,Anthropic在上市后仍需要再融资。
麦楷亚洲会计师事务所联合创始人和联合主席助·伯斯汀(Drew Bernstein)对21世纪经济报道记者表示,IPO从来就不可能付清全部账单,正如最早的铁路股票发行也没能付清横贯大陆的铁路线一样。S-1文件显示,截至6月30日,Anthropic持有1124亿美元现金和193亿美元短期投资。此次发行可能为这笔资金储备再增加600亿至1000亿美元。据报道,合同义务总额接近4500亿美元,其中大部分一直延续到2045年,现实的路径是分层的资本结构,而不是仅仅一次大型的IPO募资。
第一层是经营性现金流,上半年已转为正数,这是Anthropic将能募集到的最便宜的资金。第二层是供应商融资。文件披露,Anthropic可向 博通 (Broadcom)或其指定的金融合作方发行最高420亿美元的可转换票据,为加速器 租赁 提供资金,这实质上就是供应商融资,只是名称不同而已。第三层是资产层面的融资:由合作伙伴提供担保的设备和 数据中心 的 租赁 ,将算力纳入项目融资结构中。一旦公司有了公开市场的业绩记录,投资级债务和后续的股权融资就会随之而来。
助·伯斯汀强调,需要警惕的风险是,基本固定的承诺与基于使用量的营收之间存在不匹配。如果词元价格的下跌快于用量的增长,就必须有人来为这一缺口融资。
抄底时机到了吗?
AI热潮与铁路、电气化和互联网时代有异曲同工之处。助·伯斯汀指出,相似之处在于:超前于需求的巨额固定投资、为了支付费用而发明的新融资结构,以及使早期投资者血本无归,却为下一代留下可用基础设施的过度建设。
作为一名会计师,更让他感兴趣的是差异。第一是折旧。铁路线可以使用一个世纪,光纤可以使用数十年,而AI加速器在几年内就会在经济上过时。第二是收入的获得要快得多。Anthropic的营收从2023年的4100万美元增长到2026年上半年的163亿美元。互联网公司吸引了眼球,而这些公司有的是实实在在的营收。第三,最大买家是史上盈利能力最强的一些公司,资金主要来自现金流,不过越来越多的建设现在正转向债务和 租赁 。
过往每一次早期的繁荣都既带来了破灭,也造就了更大规模的经济,助·伯斯汀预计AI也会如此。
由于担心企业在 人工智能 (AI)方面的巨额支出,美股尤其是科技板块持续承压,抄底良机到了吗?
Robert W. Baird & Co.科技策略师Ted Mortonson提醒,逢低买入可能是散户投资者“未来最糟糕的策略”。机构投资者早已开始调整仓位,而散户仍可能低估市场进一步下跌的风险,散户和机构的差距就好像“拿刀对战枪”。
Mortonson最关注的宏观问题包括中期选举,这可能导致 数据中心 建设环境更加严峻;以及选举后美伊冲突可能重启。此外,他所接触的管理人员也对互联网底层编程语言PHP中存在的关键漏洞表示担忧,网站运营商正争相修复这些漏洞。
不过,Mortonson并不认为AI投资热潮已经结束。恰恰相反,他预计全球AI基础设施建设将持续至2030年,未来几年仍可能催生一批市场赢家。尽管投资者担忧科技公司近期在 人工智能 建设方面的投入,但几年后,随着企业最终采用这项技术并推动对人工智能计算能力的更高需求,这些投入将会获得回报。
展望未来,Mortonson表示,拥有充裕自由现金流的大型龙头企业和垄断企业将成为AI投资周期的赢家,例如 亚马逊 、Meta、 微软 、Alphabet以及 SpaceX 。其中,两到三家公司将脱颖而出。第二梯队的赢家将包括安全、光存储和先进逻辑技术公司。
(文章来源:21世纪经济报道)
主题:基金