
惠科股份5.04亿收购的柔宇110亿产线复活:首批柔性OLED出货,补上最后一块拼图
近日,惠科股份在投资者互动平台正面回应 OLED 产能之问: 已实现自主研发 OLED 手机显示面板的小批量出货 ;H6 工厂为 5.5 代柔性 OLED 产线,设计产能较小,定位产品研发、客户验证及小批量生产;新建产线规划视客户需求与市场情况而定。三句话,翻译过来是:惠科把 OLED 这道门敲开了;先小步快跑,把工艺和客户关系练扎实;未来怎么扩,看市场说话。
这条产线的来头,比 "惠科的 H6" 四个字大得多 —— 它的前身,是柔宇砸
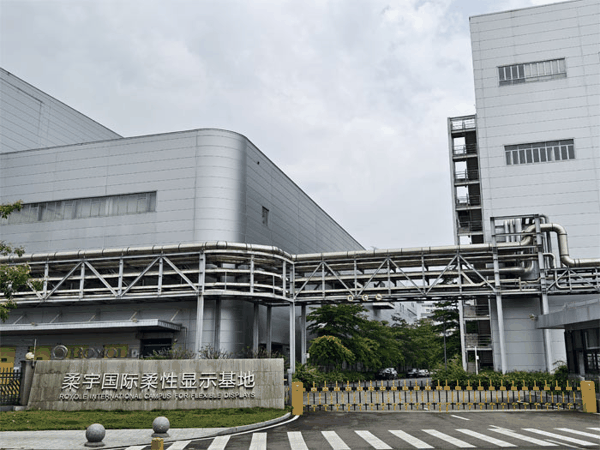 下 110 亿元建成的 "全球首条全柔性屏量产线",也是那家曾估值 60 亿美元独角兽留给行业的最后遗产。如今它易主惠科、重新运转并出货。对一个产业观察者来说,这件事最大的意义不是 "多了一家 OLED 厂",而是: 一条熄火的产线被重新点燃,一家 "纯 LCD 巨头" 补上了自己的最后一块短板,中国柔性 OLED 的国产力量又多了一分。
一条产线的 "轮回":从 110 亿到 5.04 亿
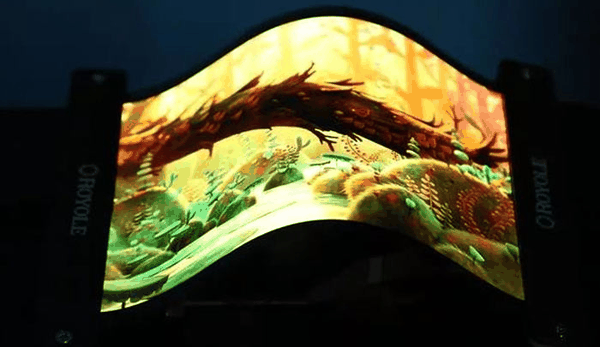
先看这条产线的身世。柔宇科技 2012 年由斯坦福博士刘自鸿创立,13 轮融资累计约 98.5 亿元,估值一度冲上 60 亿美元;2016—2018 年,它投入 110 亿元在深圳龙岗建起这条 5.5 代 AMOLED 产线,并在 2018 年发布全球首款折叠屏手机 FlexPai。
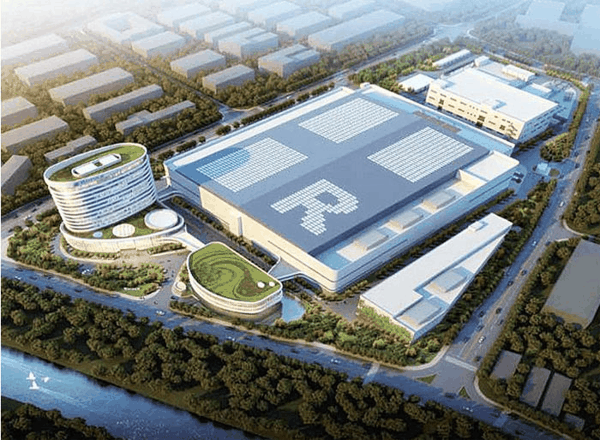 但技术的锋芒没能换来商业的续航:2024 年 11 月,深圳市中级人民法院裁定柔宇科技及其两家关联公司破产;2025 年 1 月 25 日,柔宇国际柔性显示产业园的 12 套不动产和设备类资产以约 5.04 亿元成交,买家是惠科。
5.04 亿,约为建线投入的 4.6%。柔宇当年的发布会有多风光,拍卖行的成交价就有多现实 —— 但这笔交易更值得看的,是买家的手速:据惠科披露,2025 年 7 月完成全流程工艺打通,11 月首款 OLED 产品通过客户验证、拿到首批量产订单,如今官宣小批量出货。从拍卖落槌到产品出片,不到两年。这正是 "复活" 二字的真正含义:这条产线没有变成一堆锈蚀的资产,而是换了一双手,重新跑了起来。
技术底子也值得一提。柔宇当年走的是自研超低温非硅制程(ULT-NSSP):制程温度比主流 LTPS 低 200—300°C、设备投入更省,但材料体系自成一派,与主流生态不完全相同;5.5 代线的基板规格也小于主流 6 代线。这些差异,决定了惠科要先花时间磨合供应链与工艺 —— 把 H6 定位为 "产品研发、客户验证及小批量生产",正是这种务实的写照:先用小产能把路走通,再谈规模。
 这里最值得咂摸的一点是:一级市场为 "技术梦想" 付过溢价,产业资本以务实价格接棒 —— 但最终定义一条产线价值的,从来不是故事,而是 "能不能跑起来、有没有人买单"。从这个意义上说,柔宇的遗憾,成了惠科的机会;而惠科正在用出货,把这条线的价值重新写一遍。
一家 "LCD 之王" 的迟到必修课
接这条线之前,惠科是谁?2001 年成立的 "显示老兵",手握 4 条 G8.6 TFT-LCD 产线,电视面板出货面积全球第三、85 英寸以上超大尺寸全球第一,2025 年营收约 409 亿元、归母净利润 38 亿元。但它的基本盘 LCD,周期性很强。
行业正在变天:2026 年上半年,全球 AMOLED 手机面板出货约 4.3 亿片、同比增长 3.8%,其中柔性 OLED 约 3.5 亿片、同比增长 15.6%,刚性 OLED 则下降 33.3%—— 需求正加速涌向柔性。对惠科而言,OLED 不是选修课,是必修课:不补上这一课,它就只能在手机高端面板市场持续缺席。
 自建一条 8.6 代 OLED 线,动辄数百亿、周期以年计;收购,是最快的一条路。5.04 亿买来设备与厂房,再用今年 6 月深主板 IPO 募资(约 74 亿元,原计划 85 亿)支持新型显示布局 —— 上市首日收涨 315%,市场对 "显示巨头补上 OLED" 给出了热烈回应。按行业媒体报道(未获公司证实),2027 年 H6 还将转向手机与可穿戴 LTPO OLED——LTPO 是支持 1—120Hz 动态刷新率、更省电的旗舰背板技术 —— 设计产能约 8K / 月,规模不大,但路线清晰:从 "跑通" 到 "跑顺",一步一个脚印。
面板是重资产行业,据公开披露,惠科有息负债约 370 亿元。公司把扩产节奏交给 "客户需求与市场情况",既是审慎,也是把资源优先投向验证与打样的务实安排。对惠科来说,这条产线的价值不止于 "补课":它同时是一条通向高附加值环节的起跑线 —— 从周期性的 LCD 走向成长中的 OLED,这是第二增长曲线的起点。
行业观察:最后一块拼图与攻守易势
先看惠科赶上的时机。2026 年上半年,全球 AMOLED 手机面板中,国产厂商合计份额约 50.7%、已连续多季守住半壁江山,京东方以 19.1% 居全球第二且增速领跑,三星显示仍以 42.0% 居首;折叠屏领域三星占 51%、京东方 30%。一句话:高端仍是追赶位,但国产力量已过半、且跑得更快 —— 惠科此刻入局,赶的正是国产供应链多元化这股东风。