
A股上市险企三季报启幕!股市冲击波下,中国平安的“稳”与“进”
A股上市险企三季报启幕!股市冲击波下,中国平安的“稳”与“进”
2026年10月28日 22:19
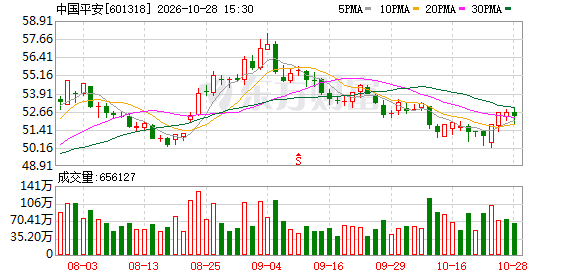
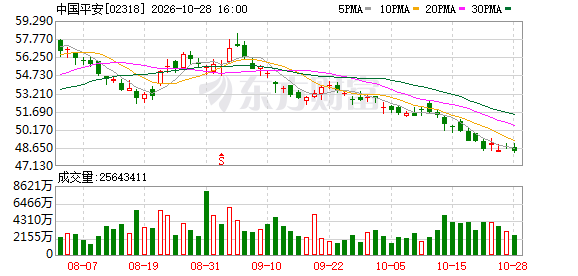
在行业并不乐观的预判中,A股上市险企三季报逐渐揭开面纱。10月28日, 中国平安 公布截至2026年9月30日止九个月期间业绩。 中国平安 表示,2026年前三季度,集团实现归属于母公司股东的营运利润1259.05亿元,同比增长8.3%。截至9月30日, 中国平安 归属于母公司股东净资产10443.66亿元,较年初增长4.4%。
在行业整体承压、权益市场大幅度震荡的背景下, 中国平安 交出了怎样的答卷?投资账面承压背后, 中国平安 将如何穿越周期?
 营运利润稳增
根据 中国平安 2026年三季报,今年前三季度,中国平安实现归属于母公司股东的营运利润1259.05亿元,同比增长8.3%;实现归属于母公司股东的净利润966.45亿元,同比有所下滑;基本每股营运收益7.23元,同比增长9.2%。
在股市震荡背景下,上市险企净利润下滑在意料之中。当前,保险资金权益资产配置规模和占比双双处在高位。 摩根大通 的测算显示,股市每波动10%,对险企2026年预期净利润的敏感度大约在46%左右。
北山常成基金投研院院长王兆江分析,新会计准则下,险企更多股票、基金被放进FVTPL(以公允价值计量且其变动计入当期损益的金融资产)科目,股价涨跌直接进入利润表,投资的股票股价一跌,账面浮亏就会变成净利润压力。
“但这更多是未实现浮亏,不等于险企承保能力或长期价值同步恶化。”王兆江补充表示。
那么,哪些指标能够评价一家险企的 综合 表现?王兆江表示,可以看营运利润,即剔除短期投资波动后的经营利润,净投资收益率、偿付能力充足率等指标。
北京商报记者了解到,营运利润是衡量保险公司长期、稳定经营能力的核心指标,尤其在剔除短期波动性较大的损益表等后,能反映其核心业务的真实盈利水平。今年前三季度,中国平安归属于母公司股东的营运利润同比增长8.3%;寿险及健康险业务营运利润872.38亿元,同比增长5.7%。
资产配置趋稳
在投资端,受长端利率低位震荡和权益市场波动冲击,各家险企均面临不小的挑战。
2026年前三季度,中国平安非年化净投资收益2.5%。中国平安在三季报中坦言,全球经济增长动能放缓,国际地缘政治冲突持续,通胀水平有所抬升,主要经济体央行货币政策趋向调整。我国经济顶住压力,保持总体平稳、向新向优发展态势,不过仍面临结构转型、外部冲击等问题和挑战。
拉长时间线来看,中国平安近十年平均净投资收益率4.8%,近十年平均 综合 投资收益率4.9%。
面对当前股市震荡和利率下行压力,市场也在关注险企后续如何把握配置窗口。王兆江预测,四季度和明年会遇到极具吸引力的权益资产配置窗口,因为目前大部分A股资产价格已经大幅回落,配置潜力逐步凸显。
虽然短期承压,但长期求稳底色不改。中国平安管理层表示,公司积极应对利率下行风险,择机逢高配置利率债,确保成本收益与久期良好匹配;秉持长期投资理念,不断优化红利价值、科技成长均衡配置,筑牢高股息优质底仓,前瞻布局 人工智能 相关软硬科技,培育成长动能;持续配置优质另类资产,加大对实体经济支持力度,多元拓宽资产及收益来源。
实际上,回望中国平安的 举牌 历史,该公司 银行 股仓位不低。业内人士表示,一方面,中国平安有望受益于 银行 股高股息红利,另一方面,中国平安自身也是高股息的“类 银行 股”。
产寿险齐头并进
今年以来,银保“报行合一”深化加之非车险 综合 治理走深走实,保险市场大动作不断。
在多重因素影响下,中国平安的寿险及健康险业务营运利润保持正增长。2026年前三季度,中国平安寿险及健康险业务营运利润872.38亿元,同比增长5.7%。
分渠道来看,2026年前三季度,中国平安非代理人渠道新业务价值贡献占比36.9%,同比提升1.8个百分点,社区金融服务渠道存续客户全缴次继续率同比提升1.6个百分点。代理人渠道深化“做优、增优、育优”队伍策略,2026年前三季度新增人力中,大专及以上人力占比66.3%,同比提升6.5个百分点。持续推进长交期产品转型,主动优化交期结构,2026年前三季度,代理人渠道新业务长交期占比同比提升超10个百分点。
在财产险赛道, 新能源 车险是关注焦点。2026年前三季度,平安产险原保险保费收入2652.15亿元,同比增长3.5%,其中 新能源 车险原保险保费收入同比增长21.2%;保险服务收入2630.35亿元,同比增长3.8%;整体综合成本率95.6%,同比优化1.4个百分点。
AI驱动提速
守住了负债端,稳住了资产端,中国平安在AI布局方面加速变革。
中国平安深化AI在核心业务领域的落地应用。“AI in ALL”深化落地,AI加速创造业务价值。截至2026年9月,中国平安Token日均消耗超3300亿,较2025年12月增长超10倍;单位算力Token产出提升509%,单位Token成本下降81%,以更高效率、更低成本支撑AI规模化应用。
优体验方面,2026年前三季度,中国平安AI医生使用人次超6200万,超过70%的医疗健康“四到”服务由AI分发,复杂疾病多学科能力进一步提升,持续打造“最专业的AI医生”。控风险方面,AI赋能保险风控能力提升,强化异常行为识别、智能风险评估与预警。2026年前三季度,平安产险反欺诈智能化理赔拦截减损100.4亿元,同比增长9.7%。从降成本角度,95%的寿险保单秒级核保,有效降低运营审核成本;2026年前三季度,中国平安AI坐席服务量约14.84亿次,覆盖平安82%的客服总量;积极推动AI编码工具应用,AI代码渗透率达80%。促销售方面,中国平安升级寿险代理人营销AskBob,构建全流程营销智能体,围绕“触访升温-产品推荐-促成转化”赋能代理人展业销售。2026年9月,使用营销AskBob的代理人人均触访量较全员平均水平提升接近8%。
“整体来看,中国平安并非独立于主业的技术投入,而是通过‘技术降本+服务留客+数据反哺’的闭环,把传统保险的单一保障属性,升级为覆盖金融服务与健康管理的综合价值体系,最终反哺保险主业的长期稳健增长。”北京社科院副研究员王鹏表示,依托大模型精准识别客户需求,智能匹配适配保险产品,辅助代理人完成全流程服务,有利于大幅提升单客产出与新单转化效率。通过大模型自动核验单证、判定责任,能够实现小额案件极速结案,大幅压缩理赔周期,降低人工审核成本,显著改善客户服务体验。医疗大模型深度介入健康管理全流程,前置干预不合理诊疗行为,能够精准识别欺诈风险,有效压降综合赔付率,夯实主业盈利韧性。
(文章来源:北京商报)