
“买全球”的安踏何时能够“卖全球”?
“买全球”的安踏 何时能够“卖全球”?
2026年10月17日 04:16
作者:
蒋政
安踏集团拿下彪马单一大股东席位,是安踏集团全球化布局的里程碑式事件,意义远超以往多品牌收购。在看到安踏集团最新发布的公告后,上海良栖品牌管理有限公司创始人程伟雄如此评价道。
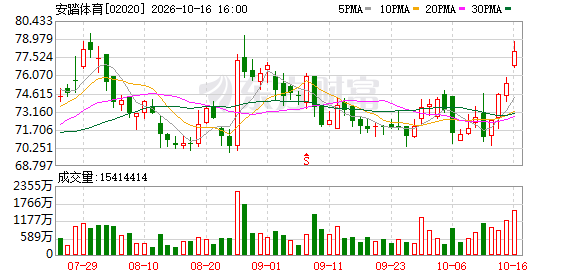
日前,安踏集团公告称,公司斥资15.055亿欧元现金收购彪马所属公司PUMA SE 29.06%股权,正式成为彪马第一大股东。不同于此前对于斐乐(FILA)、迪桑特等品牌的诸多收购,彪马是全球公认稳居前三的经典 综合 运动大牌。程伟雄认为,此次成功入局让安踏集团真正手握全球前三独立运动大牌,不再依靠多品牌堆砌体量。
细数安踏集团历次出手,收购品牌遍布全球各地。但截至目前,安踏集团收购国际品牌更多是为了发力本土市场。其主品牌安踏以及其他品牌的海外市场布局,仍处于起步阶段。从品牌收购的“买全球”,到旗下品牌产品“卖全球”,安踏集团还有更多的路要走。
一场没有控股权的“非典型性”收购
安踏收购彪马一事,已经持续了大半年时间。早在今年1月,安踏集团宣布,计划收购PUMA SE 29.06%的股权,每股作价35欧元;9月份,该交易通过国家反垄断调查;10月7日,安踏正式官宣成功收购上述股权,成为该品牌的第一大股东。
程伟雄认为,彪马拥有百年品牌积淀、全球完整渠道与运动心智。该笔收购可以让安踏集团“正式跻身全球运动产业第一梯队”。
根据中金援引的欧睿国际数据,2025年,彪马的市占率仅次于 耐克 和阿迪达斯,位居全球第三运动品牌,在足球、赛车等运动中影响力巨大。
财报显示,彪马2026上半财年营收为35.54亿欧元,净亏损从2.47亿欧元收窄至4630万欧元,亏损同比大幅收窄超八成,呈现营收小幅承压、整体持续筑底的态势。
不同于过往的收购,安踏虽然成为彪马单一最大股东,但并不拥有后者控股权。根据德国证券法,安踏集团29.06%的持股比例未达30%的门槛,不会触发要约收购。并且,安踏集团并非直接接管或控制彪马,而是尊重彪马独立的治理架构和品牌自主权,并将寻求在彪马监事会取得适当的席位。
“这是一次‘非典型性’收购,也是安踏首次尝试‘不接管式整合’,在尊重海外品牌独立治理的前提下探索协同新路径。”盘古智库高级研究员江瀚告诉记者。根据他的梳理,安踏集团过往的历次收购可大致分为区域商标运营权、合资独家运营权到全资收购。比如,安踏集团在2009年从百利国际手中收购FILA 在中国内地、香港、澳门的商标拥有权及运营权;收购迪桑特、可隆品牌则是成立合资公司,安踏只负责大中华区的运营业务;对于 亚玛芬体育 和狼爪的收购,经营权限则是全球范畴。
顶层设计专家孙巍认为,安踏集团以前的收购策略是“买过来,我来操盘改造”,这次则是“成为战略大股东,平等协同、互相赋能”。“安踏输出资源,学习国际上市公司治理规则,全球化才是核心目标,做大中国市场只是协同红利。”
江瀚也提到,不同收购模式的核心差异是控制权边界。安踏参与深度从区域全权操盘、合资分工协作到全品牌全链条绝对管控,权限差异清晰。区域模式快速拉动国内营收,合资模式降低试错成本,全资收购则可直接将品牌纳入自身全球体系,直接服务全球化落地。
不过,对于彪马资产,安踏集团后续大概率会逐步渗透至经营环节。程伟雄判断,未来安踏集团与彪马在国内成立本土化合资运营公司,或授权安踏集团运营中国市场,具备极高可行性与合理性。
“双方未来可以在四个方面展开合作:安踏在中国市场赋能彪马,如DTC直营、数字化会员、全渠道管理、经销商管理、电商运营等。全球供应链、制造与数字化协同,尤其是共享安踏供应链资源、成本管控等。共享国内外体育资源。彪马优势在足球、赛车、海外运动员IP;安踏有奥运、国内赛事,双方可以联名开发。最后是在治理层面,安踏对彪马进行监督和建议。”孙巍说。
考验品牌整合能力
对于收购彪马股权事宜,安踏集团公开表示,此次投资是推进“单聚焦、多品牌、全球化”发展战略的重要里程碑,也将进一步提升其在全球体育用品市场的国际影响力、市场覆盖及竞争力。
事实上,安踏集团此前多次收购,在全球范围内遴选品牌,且均在细分市场进行布局。比如轻奢潮流的FILA(意大利品牌),中高端户外的始祖鸟、迪桑特(日本品牌)、可隆(韩国品牌),大众户外的狼爪(德国品牌),专注女性运动的玛伊娅等。而将这些品牌整合到一起,考验着安踏集团的整合能力。
相对来讲,上述品牌与彪马的体量和品牌影响力不可同日而语。并且,彪马品牌直面 耐克 、阿迪的正面竞争,它们在赛道、产品、客群、价格带高度重合。
程伟雄认为,安踏集团短期不介入彪马全球运营,是理性稳健、优先向内深耕的正确战略选择。“背后核心逻辑是,安踏现阶段重心聚焦内部提质增效。目前安踏集团多品牌矩阵仍处在持续消化、磨合、沉淀阶段,各品牌渠道、用户、供应链、运营体系仍在优化整合。如果急于插手彪马全球运营,容易分散精力、顾此失彼。”
事实上,根据安踏集团财报来看,安踏集团收购的品牌已经获得较快发展。相反,安踏集团主品牌出现增速疲软的状态。
财报数据显示,2026年上半年,安踏集团收入同比增长12.9%至435.1亿元。其中,安踏分部收入同比增长4.8%至177.7亿元;FILA分部收入同比增长6.1%至150.5亿元;所有其他品牌收入同比大幅增长44.2%至106.9亿元,增长主要由迪桑特、可隆带动,并包含收购狼爪后的增量收入贡献。
对比可见,安踏主品牌增速已经很长时间低于集团整体增长速度,多品牌矩阵成为安踏集团的增长引擎。“多品牌强、主品牌缓”的增速分化,正是安踏集团当前收入结构的真实写照。
对此,安踏方面告诉记者,安踏主品牌是整个集团的“压舱石”。未来会为安踏主品牌的发展匹配更多的资源。
程伟雄提到,此前安踏的品牌向上、高端冒进策略,试图拉升主品牌调性、切入高端市场,但过度拔高品牌定位,无形中拉开了品牌与大众主流消费群体的距离,偏离了安踏主品牌深耕多年的国民运动品牌根基。
而对于收购品牌的整合,业内持肯定态度。优他国际品牌投资管理有限公司总裁杨大筠在接受媒体采访时表示,供应链、市场营销能力、本土运营能力是安踏集团的长板,也恰恰是上述国际品牌的短板。
“支撑能力的核心是其打磨多年的高端零售经验、共享供应链与数字化中台,以及‘前台独立、后台赋能’的组织文化。安踏最可复制的经验是不搞强管控,尊重各品牌独立定位,用中台赋能降低试错成本,避免品牌间内卷。”江瀚说。
何时能够“卖全球”?
要想成为“世界级国民运动品牌”,安踏集团的核心品牌必须实现全球化落地。只是,在安踏集团当下的营收中,国际市场占比并不算大,中国市场才是安踏集团的主阵地。
从收入结构看,安踏集团收入仍以国内市场为主。截至2026年6月末,集团多品牌线下门店覆盖全球约1.3万家。中国以外的单品牌门店中,安踏品牌约250家、FILA16家、迪桑特4家,海外零售网络仍处于起步阶段。
程伟雄提到,本土化深耕扎实才是全球化起点,而全球化短板突出,是安踏主品牌的海外发展痛点。当前安踏集团的全球化,更多依赖 亚玛芬体育 、彪马等并购品牌的海外渠道、品牌资源,安踏自有主品牌的海外本土化运营目前处于探索阶段。
仅从当下来看,安踏集团其他品牌多以中国市场为主。而将彪马品牌揽入怀中后,安踏“卖全球”的目标有望更进一步。
“客观来看,现阶段安踏主品牌直接进军欧美成熟市场,与 耐克 、阿迪达斯、彪马同台竞技,在品牌积淀、高端心智、溢价能力上仍有较大差距,短期难以实现突破。但全球市场并非只有欧美高端赛道,东南亚、印度、中亚、中东、非洲、南美等新兴市场,人口基数大、消费潜力足、运动消费处于上升期,是安踏主品牌全球化落地的最佳突破口。”程伟雄表示。
事实上,安踏集团的海外布局正在提速。按照安踏集团2026年中期报告的表述,集团以多品牌业务持续深耕东南亚市场,有序拓展中东、非洲、北美及欧洲等全球其他重点市场的规划布局,并积极推进非洲及欧洲多国业务运营主体的设立与落地;在北美、欧洲等成熟市场,集团与全球主流零售渠道以及 亚马逊 平台合作,在新兴市场则与印度Brandman Retail达成战略合作,将进驻印度重点城市布局门店网络。
“从企业顶层设计制定来看,安踏需要遵从双线并行,出海为第二战略增长引擎,重心向全球倾斜。短期可以选择性补齐国内仍然空白、高毛利的细分赛道;中长期收购的主线,一定是‘拥有全球化知名度,进行全球化运营’的专业品牌。”孙巍说。
(文章来源:中国经营网)