
宇树只代表尖子生
宇树只代表尖子生
2026年10月29日 22:08
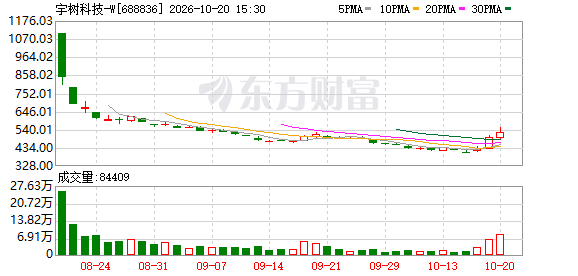
前三季度营收同比增长55.71%,归母净利润同比增长270.54%。
10月28日晚,宇树科技披露2026年三季报,这是A股“人形 机器人 第一股”上市后的首份业绩答卷,也是当前具身智能行业为数不多的公开数据样本。
且是优质样本。
将高光放于行业坐标系,宇树的成绩略显孤立。艾媒咨询同日发布统计显示,过去19个月国内至少20家 机器人 企业接连陷入经营危机,达闼 机器人 、盈合 机器人 、深兰 机器人 相继破产、欠薪、失信;蚕丛 机器人 进入破产重整,龙慧医疗、锥能机器人进入破产清算,智橙动力申请预重整,吉利一星机器人团队解散。
两相对照,宇树已是业界少数跑通硬件销售、实现连续盈利的整机厂商。单看营收规模,宇树或许并非第一。宇树三季报披露次日(10月29日),北京商报记者从智元机器人方面获悉,2026年上半年智元收入接近20亿元,为同期收入最高的通用AI机器人公司;公司通用AI机器人累计量产下线已超2万台。
Counterpoint Research统计,2026年上半年全球 人形机器人 出货量超2.2万台,同比增长近300%。其中智元出货约9700台、份额超43%,居全球首位;宇树出货超7000台、份额31%,居第二,G1系列在科研 教育 赛道保持优势;智元、宇树、银河通用、 优必选 、乐聚前五家合计占86%。
智元此前已宣布启动赴港上市流程;排名居前的乐聚智能也已申报创业板IPO。
宇树交卷、智元亮牌,但尖子生的答卷并不等于整个班级的及格线。惊喜过后,行业大概率仍有变数。
 01、提速不均
累计口径下,宇树科技前三季度实现营业收入约18.17亿元,同比增长55.71%;利润总额约4.13亿元,同比增长143.05%;归属于上市公司股东的净利润约3.87亿元,同比增长270.54%。
公司在报告中说明,累计利润大幅增长,一方面来自收入扩大带动毛利额增加,另一方面受上年同期一次性确认较大金额股份支付费用形成的低基数影响。
单看三季度,收入端继续提速,利润端则出现回落。当季营业收入约6.65亿元,同比增长69.93%,增速高于前三季度整体水平;利润总额约1.12亿元,同比下降27.78%;归母净利润约1.13亿元,同比下降17.37%;扣非后归母净利润约1.05亿元,同比下降17.42%。
扣除非经常性损益后的口径往往更能反映主业状况。前三季度扣非归母净利润约3.49亿元,同比下降18.78%,与归母净利润270.54%的增幅落差明显,似乎主业盈利与收入扩张并未同步。
投入加大是利润承压的主要变量。前三季度宇树研发投入约2.63亿元,同比增长191.48%,占营业收入的14.47%,同比提高6.74个百分点;三季度单季研发投入约1.27亿元,同比增长249.58%,占当季营收约19.10%,同比提高9.82个百分点。报告称,投入主要用于具身智能领域,尤其是具身大模型的模型研发与算力采购,并扩充研发团队、推进新产品开发。
现金流方面,前三季度宇树经营活动产生的现金流量净额约为1.94亿元,同比下降54.69%。
苏商 银行 特约研究员付一夫向北京商报记者表示,宇树仍处于高速扩张期,收入端走强,但利润质量有待观察、现金流偏紧、成本承压;结合扣非净利润下滑与经营现金流减半来看,公司扩张过程中的现金消耗正在加快,自我造血能力考验仍存。
北京商报记者就相关问题咨询宇树科技方面,截至发稿未能得到回复。
02、押宝“智能”
近日举行的2026世界物理AI大会上,宇树科技创始人王兴兴给出了对行业节奏的判断。
他表示,顶尖AI模型已经完成对数学与信息世界的突破,物理AI出现关键突破的苗头,快则一两年、慢则两三年;“两个80%”被王兴兴定义为具身智能迈入规模化应用的标尺,即机器人在80%的陌生场景中,依据语音或文字指令完成约80%的主要任务。在他看来,规划与导航问题已被现有模型基本解决,剩余瓶颈集中在 传感器 测量、动作指令与真实物理世界的对齐误差上。
这一表态,又与宇树当前模型层的补课方向高度契合。
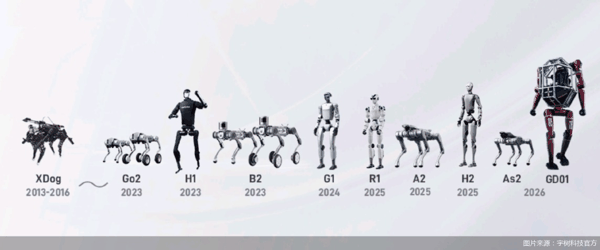
太平洋 证券研报指出,宇树经过多年积累,建立起覆盖机器人本体、智能算法系统与核心部组件的自研自产体系,主要产品之外,还形成了关节模组、灵巧手、协作机械臂、感知 传感器 等核心组件。多代人形与四足产品之间,关节驱动、机械结构等核心技术可以共享复用;核心部组件自研自产、自有产线逐步落地,在支撑产品快速迭代的同时,也压低了采购与制造成本,规模化生产进一步强化了对上游供应商的议价能力。
但在机器人架构中决定智能化水平的“大脑”一侧,行业尚未形成统一、成熟的技术共识与竞争格局,宇树仍处于投入与探索阶段。目前公司在WMA(世界动作模型)与VLA(视觉—语言—动作模型)两条技术路线上均有布局,先后于2025年9月开源通用WMA模型UnifoLM-WMA-0,2026年1月开源通用VLA模型UnifoLM-VLA-0。
根据招股书募投规划,智能机器人模型研发项目计划投入20.22亿元,约占募集资金总额的48.13%,模型能力是公司下一阶段的重点突破方向。
03、仍有洗牌
10月29日,在2026智元创新日期间,智元联合创始人、联席总裁、具身业务体系总裁姚卯青向北京商报等媒体表示,机器人公司停摆、融资放缓并非具身智能赛道独有的周期,而是热门科技赛道的普遍规律:资本与人才集中涌入后,同质化项目扎堆出现,进入真实落地阶段,行业会围绕技术储备、资金储备和落地能力重新收敛。
在他看来,判断企业能否长期存活,需要以终为始。留在牌桌上的公司,必须在全链路把技术和产品转化为可衡量的生产力,落到作业成功率、节拍、稳定运行周期、 综合 运营成本等指标上,切实为客户提升作业价值。
据前述艾媒咨询报告,倒下的企业共性集中在三点:技术路线脱离工程落地约束,无节制多元化扩张,绑定短期风口制造订单预期;不少企业依靠一轮轮融资维持运转,缺少可持续订单、稳定收入和正向现金流。报告认为,样机不等于商品,量产也不等于商业化。
资金与估值仍在向头部和算法层集中。艾媒咨询统计,2026年前10个月,全球具身智能融资220起、2345.81亿元,广义机器人226起、2225.17亿元, 人形机器人 40起、327.91亿元;机器人软件与AI基础、具身智能大脑分别融资1670.93亿元、1625.52亿元,整机和落地应用拿到的资金有限。国内百亿估值具身智能企业由2025年末的3家增至2026年8月的25家,报告引用观点称,长期行业可能只留存10至20家。
艾媒咨询CEO张毅此前在接受北京商报记者采访时指出,当前不少机器人企业的主要客户仍是高校、科研机构和同行,购买目的多为拆解研究与教学,这类需求卖一个少一个,工业实际应用场景仍显不足。Counterpoint统计,2026年上半年全球出货的 人形机器人 中,文娱商演、科研和数据采集合计占六成以上,智能制造占13%,仓储 物流 仅占5%。
宇树上市期间也对问询函回复称,2025年1—9月公司人形机器人收入中,科研 教育 占73.60%,商业消费占17.39%,行业应用仅占9.01%。
付一夫向北京商报记者分析称,头部企业凭借品牌、融资能力和渠道率先拿到订单,缺少订单和持续融资能力的尾部企业,现金流一旦断档便面临出局风险。真实生产场景需求尚未起量,科研 教育 场景容量有限,资本收紧时缺乏自我造血能力的企业会加速出清;在工业、商业场景的持续订单形成之前,行业分化与淘汰还会继续。
(文章来源:北京商报)