
十余年首次!银行业总资产增幅连续九个月下降
 分析人士认为,这是银行主动优化资产结构的结果,多家机构主动压降高风险业务、低效投资,转向“价值经营” 文|《财经》记者 陈洪杰
编辑|张颖馨
从过去的“以增速论排位”,到如今的淡化规模情结,中国银行业的发展模式正出现明显转向。
近日,《财经》对国家金融监督管理总局(下称“国家金监总局”)官网发布的数据进行梳理后发现: 2026 年以来,商业银行总资产同比增速连续九个月回落,从 1 月 10% 降至 9 月 7.1% ,扩表节奏持续降温。
这种连续九个月的增速回落,是十余年来首次出现。据《财经》统计, 2014 年至 2025 年( 2014 年之前尚未披露“商业银行”这一统计指标),商业银行总资产月度增幅始终呈波浪式起伏,未出现过持续单边下行的走势。
“这是 银行主动优化资产结构的结果,多家机构主动压降高风险业务、低效投资,转向‘价值经营’。”一位银行业人士告诉《财经》。
另有分析人士称,这也与房地产贷款等部分传统行业的发展放缓有关。相关数据显示, 2026 年三季度末,房地产开发贷款余额 12.37 万亿元,同比下降 9.1% ,前三季度减少 8179 亿元;个人住房贷款余额 35.91 万亿元,同比下降 4.1% ,前三季度减少 1.10 万亿元。
10 月 19 日,国家金监总局局长丁向群在 2026 金融街论坛年会开幕式上亦表示,要强化理念纠偏和行为纠治,督促机构摒弃规模情结,严肃治理不合规营销行为 …… 真正把竞争的红线划出来,把经营的规矩立起来。
 总资产增幅连续九个月下降
中国经济已从高速增长转向高质量发展,相应地,金融对经济的服务也发生了变化。
国家金监总局数据显示,进入 2026 年,商业银行总资产同比增速走出连续下行曲线:从 1 月 10% 的开局增速开始,连续九个月逐月收窄,到 9 月已下探至 7.1% ,行业资产扩张动能持续走弱。
若拉长时间跨度复盘过去数年全行业数据可发现,过去多年间,中国商业银行总资产的月度同比增幅呈现出清晰的波浪式起伏运行态势,从未出现过持续单边下行走势。
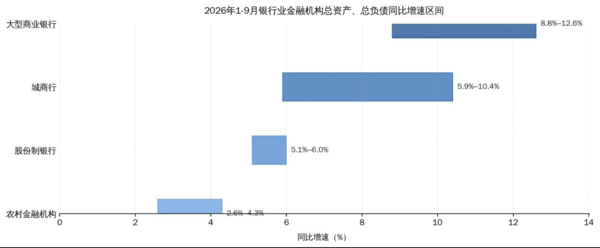
就 2026 年前九个月情况进一步来看,不同商业银行的表现差异较大。国有大行和城商行扩表动力依然强劲。 2026 年 1 月至 9 月,前者总资产的月同比增速区间是 8.8% 至 12.6% 。后者总资产的月同比增速区间是 5.9% 至 10.4% 。
有行业人士称,国有大行和城商行的优势在于,在对公端,受益于较为充分的“开门红”项目储备。零售端信贷投放边际改善,预计与消费贷贴息、以旧换新等刺激消费政策持续出台有关。
 AI 辅助制图)
从另外一个角度分析,国有大行与城商行总资产同比增速最高的时间阶段发生在一季度,同比增速均在 9.2% 以上。随后,二者在 4 月至 9 月的增速出现下滑。
同在 2026 年 1 月至 9 月,股份制银行月总资产增速在 5.1% 至 6% ,稍高于 2025 年同期;农村金融机构月总资产增速在 2.6% 至 4.3% ,低于 2025 年同期。
农村金融机构总资产规模增速垫底,是 多重因素叠加的结果。在一位银行高管看来,农村金融机构不良贷款率长期居高不下,大量利润被用于拨备计提,可用于支撑资产扩张的内生资本严重不足;国有大行、股份制银行持续下沉县域市场,凭借更低的贷款利率、更丰富的产品体系,抢走了增量信贷份额等。
更深层次的原因则在于,长期以来,中国的金融结构由银行贷款主导,金融市场规模较小。但近年来,金融结构正发生深刻的变化,中国社会融资规模存量超过 450 万亿元, M2 (广义货币)余额超过 350 万亿元。
“当前 280 万亿元的贷款余额中,房地产、地方融资平台的贷款占比仍然较大,这一部分不仅不再增长,反而还在下降。剩下的其他贷款要先填补这个下降的部分,才能表现为增量,全部信贷要保持过去的增速是很难的,也是没有必要的。同时,部分存量贷款效率不高,盘活低效存量贷款和新增贷款对经济增长的意义本质上是相同的。”此前的 6 月 17 日,中国人民银行行长潘功胜表示。
“降速提质”下如何谋发展?
当“以量补价”的规模扩张逻辑难以为继,银行业如何通过结构优化、特色突围进而构建全新增长范式,在有限规模中进一步提高质效?
一家全国性股份制银行高管称,将更多资源倾斜到科技金融、供应链金融、普惠金融、跨境金融、财资金融。“同质化是红海,场景化才是蓝海。我们将客户经营的破局定位在深度融入客户场景、绑定客户关系。”他称。
潘功胜亦提出,近年来,科技创新、高端制造、绿色低碳等新兴产业蓬勃发展。相比传统产业,这些产业具有研发投入大、风险和不确定性较高、投资周期长等特点,企业资产形态也由土地、厂房、设备更多转向技术、数据、品牌和人力资本,轻资产行业一般对应低负债,单位经济增长所需的银行贷款相应下降。在经济走向高质量发展时期,这一变化也将成为常态,要逐步适应。
“要围绕实体经济和科技创新的融资需求,推动直接融资与间接融资协调发展,既发挥金融市场风险共担和资源配置功能,也要优化银行信贷结构,做好金融‘五篇大文章’,形成与中国经济结构和产业升级相适配的融资体系。”潘功胜表示。
10 月 28 日,中国人民银行发布的《 2026 年三季度金融机构贷款投向统计报告》显示, 2026 年三季度末,本外币绿色贷款余额 49.22 万亿元,同比增长 13.0% 。 2026 年三季度末,获得贷款支持的高新技术企业 29.27 万家,获贷率为 58.2% ,比上年末高 0.9 个百分点;本外币高新技术企业贷款余额 22.09 万亿元,同比增长 17.2% ,增速比各项贷款高 12.5 个百分点。
主题:未出现过持续单边下行