
借钱砸15亿元布局上游!思特威拟入股晶圆厂,加码CIS代工产能
借钱砸15亿元布局上游!思特威拟入股晶圆厂,加码CIS代工产能
2026年11月22日 21:32
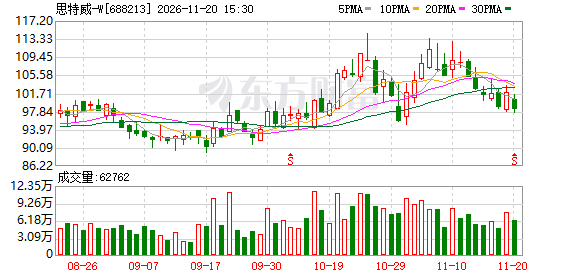
11月22日,科创板芯片设计企业思特威(688213.SH ,股价98.23元,市值433.27亿元)发布对外投资公告,宣布拟以现金方式向武汉楚兴技术有限公司(以下简称“武汉楚兴”)增资15.00亿元。 交易完成后,思特威将持有武汉楚兴5.5880%股权,标的公司将成为其参股公司。
本次增资对应的标的公司投前估值约为253.43亿元。 思特威计划通过本次入股深度绑定上游关键制造资源,补齐高端CMOS图像 传感器 (CIS)晶圆代工产能短板,提升供应链自主可控水平。
思特威拟借 银行 贷款出资15亿元入股晶圆代工厂
公告显示,思特威本次增资事项已经公司第二届董事会第十六次会议审议通过。 根据相关上市规则,本次交易无需提交股东会审议,不构成关联交易,也不构成重大资产重组。
在定价机制方面,中联资产评估集团以2026年6月30日为评估基准日,采用市场法对武汉楚兴进行了整体估值。 评估结果显示,武汉楚兴股东全部权益价值估值为260.00亿元,相较其账面净资产增值70.50%。 经交易各方协商,最终确定标的公司100%股权投前估值为253.43亿元。 思特威出资的15.00亿元中,12.28亿元将计入注册资本,2.72亿元计入资本公积。 武汉楚兴现有股东均不参与本次增资,并放弃优先认购权。
从出资与财务安排来看,思特威本次增资款项全部来源于 银行 长期贷款,不占用上市公司自有资金。 交易完成后,思特威在财务报表上将把该项股权投资列为以公允价值计量且其变动计入其他 综合 收益的金融工具,标的公司的损益不会直接影响上市公司当期净利润。
需要看到的是,截至公告披露日,相关《增资协议》尚未完成正式签署。 最终交易交割仍需满足各方签署交易文件、标的股权无权利负担、取得内部审批文件以及标的资产未发生重大不利变化等一系列先决条件。
标的公司目前的经营业绩仍承受着明显的成本压力。 财务数据显示,武汉楚兴2025年实现营业收入6.10亿元,净利润亏损24.64亿元;2026年上半年实现营业收入2.87亿元,净利润亏损14.44亿元。 截至2026年6月末,其资产总额为359.91亿元,负债总额为207.42亿元,资产负债率达58%。
武汉楚兴当前处于产能爬坡期,相关生产性资产进入运营期后计提了大额折旧摊销,导致短期内尚未实现盈利。 思特威在公告中提醒,晶圆代工行业属于重资产和技术密集型赛道,标的公司在未来短时间内可能仍处于业绩亏损状态,存在投资收益不及预期或出现损失的风险。
公司加码关键制程制造协同保障供应链自主安全
思特威选择在此时斥巨资入股上游晶圆代工厂,核心诉求在于保障关键制造环节的产能安全。
资料显示,武汉楚兴成立于2022年1月,专注于CMOS图像 传感器 芯片的晶圆代工服务。 该公司是国内少有的能够提供40nm制程节点代工服务的企业,拥有成熟的特色工艺晶圆制造平台,能够填补国内中高端图像 传感器 芯片的产能缺口。
作为无晶圆厂模式(Fabless)的芯片设计企业,思特威需要稳定的晶圆代工产能支撑业务扩张。 公司表示,本次交易旨在补齐高端CMOS图像传感器领域的代工短板,提前锁定上游产能供应,提升关键器件国产化替代能力与供应链安全保障水平。
思特威自身的业绩增长为其供应链扩张提供了底气。 财报显示,2026年前三季度,思特威实现营业收入75.61亿元,同比增长19.70%;实现归属于上市公司股东的净利润8.40亿元,同比增长20.05%。 随着高阶智能手机CIS芯片、 汽车 电子 以及 机器视觉 传感器新品放量,公司对中高端特色工艺晶圆代工的需求持续提升。
二级市场表现方面,思特威年内股价呈现区间震荡走势。 截至11月20日收盘,公司股价报收于98.23元/股,年初至今累计上涨约4%。
思特威在公告中强调,本次入股是公司推进产业链上下游国产化协同的重要举措。 不过,双方后续在工艺技术融合、实际产能分配以及整体供应链整合上能否达到预期目标,仍有待实际运营的进一步检验。
(文章来源:每日经济新闻)
主题:借钱砸15亿元布局上游|加码CIS代工产能|基金|美股