
梅卡曼德机器人上市后首份半年报出炉,新签订单和收入高速高质增长
梅卡曼德机器人上市后首份半年报出炉,新签订单和收入高速高质增长
2026年09月24日 21:44
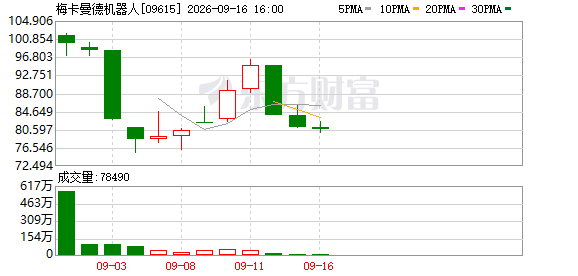
9月24日, 梅卡曼德机器人 (09615.HK)发布2026年中期业绩。这是公司9月1日登陆港交所主板后交出的首份定期成绩单。
上半年,公司实现收入2.373亿元,同比增长54.7%;毛利1.542亿元,同比增长63.6%,毛利率由上年同期的61.4%提升至65.0%。订单端增长强劲:新签订单金额为3.354亿元,同比增长75.3%。在具身智能赛道热度高企、各家公司中报陆续披露的当下,这份成绩单的分量不只在于增速本身。
新签订单和收入双增
高强度研发投入同时亏损收窄
过去一年, 机器人 产业受到资本市场空前关注,人形 机器人 相关概念热度尤甚。热度之下,市场的关注点正在悄然转移:演示视频与融资金额之外,收入从哪里来、订单是否真实、客户会不会复购,成为越来越多投资者追问的问题。近期市场亦有观点认为,具身智能企业的商业化落地进展与收入质量,正成为资本市场审视这一赛道的重要维度。
梅卡曼德机器人 的中报给出了一份以经营数据说话的答卷。新签订单增速75.3%高于收入增速54.7%,这意味着,需求增长快于交付节奏,收入可见度较高。分业务看,具身智能 机器人 引导业务收入为2.163亿元,同比增长49.9%;AI检测与测量业务收入为2110万元,同比增长128.4%,占总收入比例由6.0%提升至8.9%,意味着向更多场景和市场快速复制扩张的路径得到验证。
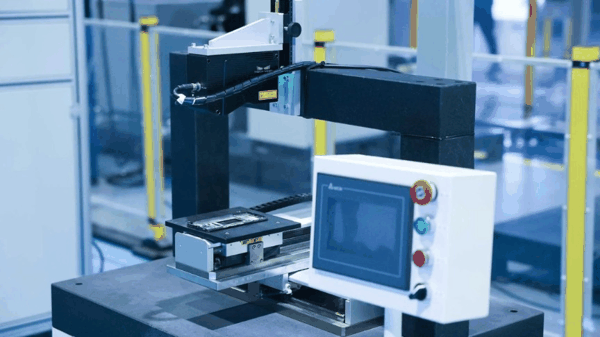 AI检测与测量:手机中框平面度测量
客户粘性是另一个关键数据。上半年公司复购率达93.9%,客户通常先在单一工位完成验证,再将相同方案复制到更多产线与工厂。截至2026年9月21日,公司产品全球累计部署超过30000台(套),其中包括100多家《财富》世界500强企业。公司明确表示,其收入全部来自真实客户、真实场景与真实交付。
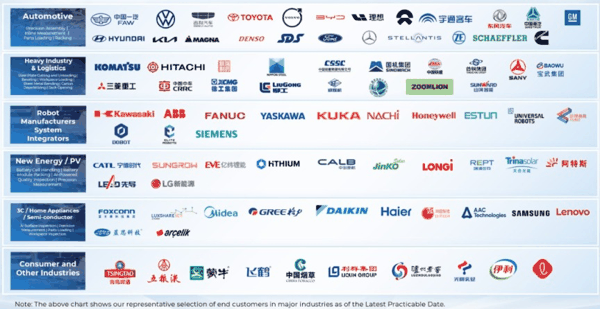 梅卡曼德部分客户,来源:公司资料
核心驱动是智能
而非形态
梅卡曼德机器人 的管理层在中报中给出了一个清晰判断:本轮产业趋势的本质,是 机器人 智能水平的跃升,而非某一特定形态的胜利。
制造与 物流 客户对 机器人 的要求历来朴素:部署快、成本低、易使用、稳定可靠。满足这些要求,依靠的是感知、决策与规划能力,而非 机器人 的外观。公司并不否认人形形态在科研、 教育 等领域的价值,但认为工业现场真正稀缺的,是一套能适配各种本体的“大脑”。
这一判断背后是一笔经济账。据国际机器人联合会(IFR)报告,2024年全球工业机器人新增安装54.2万台,相对于制造与 物流 的庞大从业规模,渗透率不足1%。公司认为,渗透率低的根源在于传统自动化难以适应持续变化的现场。机器人项目的主要成本并非硬件,而是工程师的时间。智能机器人由模型自主完成识别、决策与运动规划,部署周期由数月压缩至数天。那些细碎、分散、长期“算不过账”的长尾需求,由此变成可服务的市场。
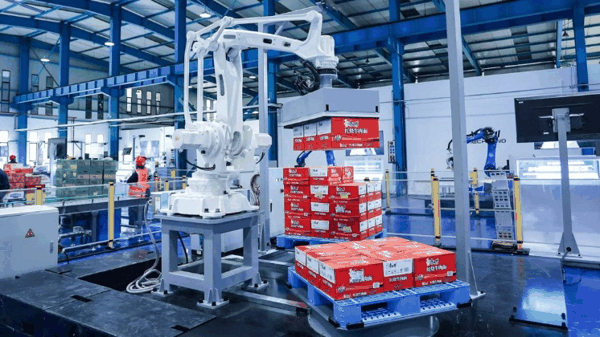 3D视觉引导纸箱多拆多码
根据中报披露信息,目前,公司的“脑、眼、手”标准化组件已适配超过40个品牌、1000多个型号的机器人本体,支持工业臂、协作臂、移动机器人、双臂等多种构型。
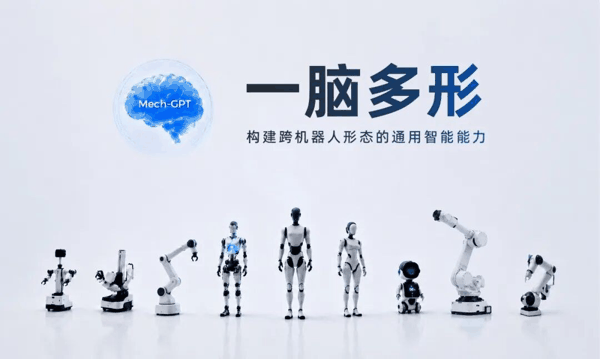 “一脑多形”构建跨机器人形态的通用智能能力
智能化和标准化模式的经营杠杆开始显现
判断是否成立,最终要看财务报表。
智能化和标准化带来的效率提升,已清晰地写在利润表上。公司毛利率由2023年的39.1%跃升至2026年上半年的65.0%,销售费用率由102.7%降至38.5%,经营杠杆效应明显。与此同时,公司管理层表示,具身智能关键技术已进入加速突破期,现阶段公司的研发进展对技术方向形成验证,公司保持高强度研发投入:上半年研发开支8010万元,较上年同期的4630万元增长72.9%,主要投向具身智能大模型、世界动作模型及“脑、眼、手”核心组件。在研发大幅加码的情况下,经调整期内亏损(非国际财务报告准则计量)仍由5580万元收窄至5250万元。公司表示,现阶段亏损主要源于主动保持的高强度研发,属于战略性投入,整体规模可控。
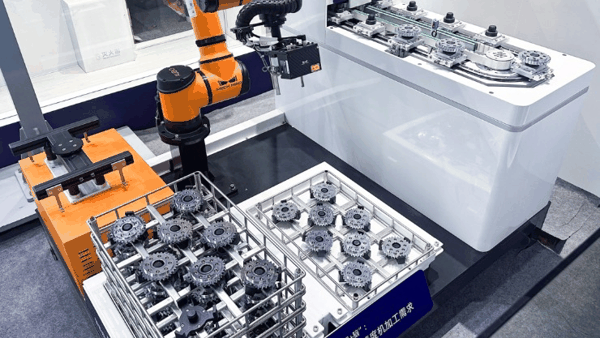 高反光齿轮高精度机床上下料
全球化同样是这份成绩单的底色。上半年,海外收入占比41.9%(上年同期38.5%),其中86.5%来自欧美日韩市场。2023年至2025年,公司海外业务收入由5860万元增至1.955亿元,年复合增长率82.7%。根据灼识咨询报告,按2025年收入计算,公司在全球AI+3D视觉引导非专用智能机器人组件市场份额约22.1%,位列第一。
从“看形态、看演示”
到“看智能、看交付”
把上述数据放回行业语境,一个命题逐渐清晰:具身智能正在从概念驱动的估值逻辑,走向以智能能力和商业兑现为核心的价值逻辑。
旧的叙事习惯于追问“机器人长得像不像人”“演示够不够惊艳”。正在形成的新共识,追问的则是另一组问题:智能能否跨形态复用,部署成本能否持续下降,客户是否愿意复购并扩大采购,收入是否来自真实场景。在这组新的衡量标准下,高增长、高复购、高毛利、全球化收入结构,构成了一套可验证的答案。
梅卡曼德机器人既是这一新共识的推动者,也是它最直接的样本。公司定位为产业链中枢的标准化核心智能层:本体厂商提供硬件,集成商提供行业知识与交付,梅卡曼德机器人提供“脑、眼、手”。全球三万余台设备在真实工况中沉淀的经验,无法在实验室中合成,并持续反哺模型能力,形成“部署越多、智能越强、部署越快”的增长飞轮。
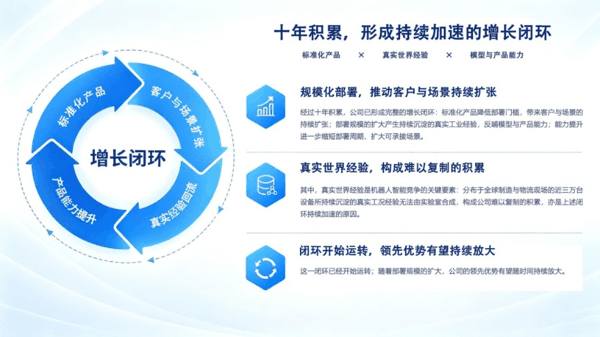 十年积累形成持续加速的增长闭环
长期投资者的选择
在梅卡曼德的港股IPO中,以超长期持股著称的全球知名投资机构柏基投资(Baillie Gifford)作为基石投资者大额认购,按超额配股权行使前计算,持有公司约3.7%的股份。柏基以十年乃至更长的持有周期闻名,投资逻辑向来聚焦于长期成长空间与商业模式的持续性,而非短期题材。这笔基石投资,某种意义上正是对“智能而非形态、交付而非演示”这一新共识的投票。
对于公司上市后的首份答卷,梅卡曼德机器人的创始人、董事长兼首席执行官邵天兰表示:“我们将继续秉持不夸大、不作假的原则,以扎实的产品技术与平实表述报告进展与挑战,对公司在本轮产业趋势中的位置及长期前景保持坚定不移的信心。”
(文中图片来自梅卡曼德机器人)
(文章来源:中国证券报)