
电子行业“烧钱第一”!超5000亿元筹资净流入的背后
电子行业“烧钱第一”!超5000亿元筹资净流入的背后
2026年11月06日 17:01
2026年前三季度, 电子 行业交出了一份看似矛盾的成绩单,扣非净利润暴增209%,但筹资净额却高达4729.42亿元,位列31个申万一级行业之首,呈现出典型的“一边赚钱,一边烧钱”的奇观。
巨额外部融资从哪里来,又到底流向了哪里?是盲目扩张还是战略储备?拆解筹资现金流的底层逻辑,或能找到 电子 产业在周期与技术博弈中的真实底牌与生存法则。
微妙平衡
非“虚假繁荣”亦非“高质量赚钱”
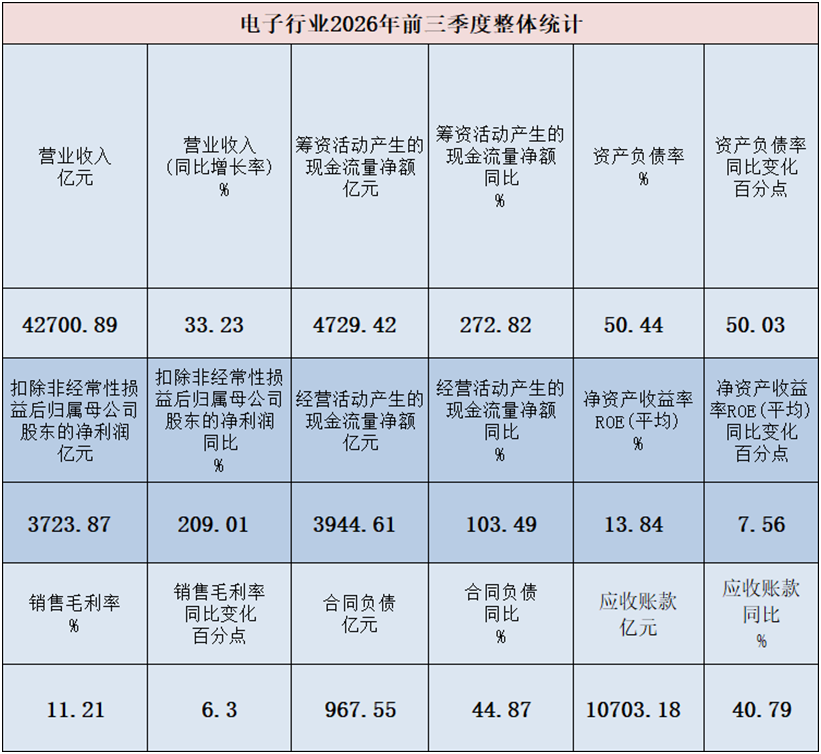
《理财周刊-财事汇》梳理发现,2026年前三季度, 电子 (801080.SI)以筹资活动产生的现金流量净额同比大增272.82%,其中2030.47亿元发生在第三季度,筹资力度显著增强。同期营业收入4.27万亿元,同比增长33.23%;扣除非经常性损益后归属母公司股东的净利润3723.88亿元,同比大增209.01%。行业整体呈现出“一边赚钱,一边烧钱”的态势。
数据来源:Wind,截至2026.9.30
是否真赚钱的核心是经营现金流是否同步改善,2026年前三季度经营活动产生的现金流量净额3944.61亿元,同比大增103.49%,但增速远低于扣非净利润增速,净现比从1.60倍降至1.06倍,利润的现金转化效率边际下降,意味着利润增长中有相当部分“未收现”,同时也透露出有更强的负向营运资本变动在抵消,较为合理的解释是行业处于规模扩张与营运资本同步扩张阶段,尚不能确认利润质量稳健。
因此,需要通过盈利效率相关的指标来进一步分析。销售毛利率方面,2026年前三季度21.88%,同比上升5.98个百分点;销售净利率11.21%,同比上升6.30个百分点;净资产收益率ROE(平均)13.84%,同比上升7.56个百分点;合同负债967.55亿元,同比上升44.87%;应收账款1.07万亿,同比上升40.79%。
其中,销售净利率的提升幅度高于销售毛利率的提升幅度,说明上述利润增速里有一部分来自费用摊薄与减值基数效应。而合同负债大增说明有较多的预付款进来,但同时也让渡了更多账期给下游客户,应收账款扩张速度远超营收,也可能使得利润的现金含量和可持续性明显打折。行业整体处于既非“虚假繁荣”也非“高质量赚钱”的微妙平衡中,已具备一定的自我造血能力。后续可观察三个拐点:同口径净现比能否稳定在1倍以上;收现比能否回到1倍附近;应收账款周转天数能否企稳。
5000亿筹资“底牌”
巨头“资金驾驶”精彩纷呈
一个自然而然的问题产生了,电子板块的钱从哪里来,又将用到哪里去?这需要从行业中具有代表性个股的身上去发现。
根据《理财周刊-财事汇》梳理,Wind数据显示,剔除 ST股 后,申万电子行业的可统计成分股共483只,2026年前三季度共277家公司的筹资活动产生的现金流量净额为正值,合计金额5565.02亿元;206家为负值,合计金额-759.93亿元。正值中的百亿级10家,22家在50亿元以上,负值中的百亿级2家,其余均在-50亿元以内。可见融资是“龙头主导型”,集中度相对较高;净偿还和分红等带来的负值端则相对分散。
数据来源:Wind,截至2026.9.30
其中, 立讯精密 (002475.SZ)以筹资活动产生的现金流量净额737.17亿元登顶,与 长鑫科技 (688825.SH)654.42亿元一起成为唯二的两家超500亿大户。 TCL科技 (000100.SZ)以-184.05亿元位列净流出第一,与 京东方A (000725.SZ)-157.38亿元一起成为唯二的两家超百亿大户。从同比变化金额看,净增超百亿的7家中,只有 惠科股份 (001399.SZ)由负转正;净流出变化超百亿的只有 工业富联 (601138.SH)-351.47亿元,且为同比由正转负。
以这6家特定公司为例进行拆解筹资现金流。筹资金流入的这4家中, 立讯精密 以债权融资为主、股权为辅,借款流入占比高达76.55%,叠加H股发行一次性的股权融资,其他筹资流入以短期融资券等为主。支出方面集中在资本开支148.39亿元和存货较期初增加234.58亿元,并填补了经营活动产生的现金流量净-64.34亿元,期末还有货币资金681.14亿元。呈现出较为典型的“重资产、重营运资金、高杠杆”的扩张阶段战略性“失血”特征,同时也存在明显的“期限错配”与“存贷双高”问题,财务安全垫依靠债务滚动和H股“补血”来维持,旨在博弈未来订单爆发,借此快速消化产能并收回现金。
数据来源:Wind,单位:亿元,截至2026.9.30
长鑫科技 则以一次性的IPO股权融资为主(含少数股东投入),吸收投资流入占比68.32%,债权方面实现净偿还,即还债金额大于新借金额。其经营活动产生的现金流量净额高达2547.51亿元,资本开支369.98亿元,偿还债务413.20亿元,IPO募集资金尚有留存。从财务角度看,该公司已跨越 半导体 制造最痛苦的“烧钱与巨额负债”阶段,迎来了强劲的业绩兑现期,造血能力“相当恐怖”,规模效应已经形成且对上下游具备了较强的话语权。而从IPO募集资金留存看,似乎有为应对下一轮行业寒冬储备较高安全边际的迹象,当然也存在准备并购、扩产等可能性,有需1到2个季度来持续观察确认。
惠科股份 的融资结构较为特殊,一次性的IPO股权融资金额不大,但收到的其他与筹资有关现金695.25亿元,支付的其他与筹资有关现金646.04亿元,两项几乎对冲,净贡献仅约49.21亿元。也就是说,真实增量来自于IPO和往来款净流入, 银行 借款反而在收缩。截至6月末,募集资金余额71.49亿元,说明其IPO筹资净额主要体现为资金留存,尚未转化为资本开支。资本开支64.56亿元,净偿还借款28.23亿元。其财务报表呈现出典型的“通道型资金腾挪”与“战略性克制”,可能处于“防守型蓄力期”或“产能消化期”。结合当前 面板 行业“剩者为王”的存量博弈大幕已经开启, 惠科股份 就如同一辆“停在加油站旁熄火的卡车”。
工业富联 的借款高频滚动,借款流入1222.93亿元、流出993.24亿元,净增229.69亿元;分红付息225.49亿元,加上其他流出25.09亿元,正好吞掉借款净增,净额?20.90亿元。最为显著的地方是,借款总规模同比增加43.04%,偿还规模同比增长182.75%,可基本判定其属于主动压缩净负债。经营现金流仅32.16亿元,与其庞大的体量形成强烈反差;但 银行 愿意提供千亿级别借款,公司也进行了225.49亿元分红付息(利息费用33.29亿元),反映出该公司可能有些“底气”,需密切注意Q4现金流表现。
筹资净流出超百亿
两大“现金奶牛闷声还债”
2026年前三季度筹资活动产生的现金流量净额为负值且超过百亿元的 TCL科技 和 京东方A 也具有较高的对比研究价值。
TCL科技 取得借款收到的现金529.77亿元,占流入额的89.43%,几乎全部是依赖 银行 借款,同时偿还603.95亿元,借入规模同比下降20.78%,偿还规模仅下降12.27%,净偿还幅度扩大,说明债权规模在收缩。 京东方A 借款流入271.81亿元,占流入额的85.43%,偿还债务297.00亿元,占流出额的62.45%,也是在主动降杠杆。两家公司大概率都处在“主业造血改善、资本开支可控、主动压缩债务”的财务修复期,形成了较好的“内生造血覆盖”闭环,堪称“会下金蛋的现金奶牛”。
而且,这两家的经营活动产生的现金流量净分别为247.90亿元和322.12亿元,资本开支分别为168.91亿元和213.65亿元,其内生现金足以覆盖资本开支,还有余量用于偿债和分红。这与 工业富联 的筹资现金流净流出有较大的差异,与同为 面板 行业、同样处于扩张期和收获期的惠科股份的筹资现金流净流方向完全相反。
数据来源:Wind,单位:亿元,截至2026.9.30
上述6家公司的2026年前三季度销售毛利率方面, 长鑫科技 从去年同期的24.41%升至86.85%,主要源于量产和涨价等因素,幅度巨大但持续性可能会偏低。其他5家的毛利率同比变化幅度都相对较小,对现金流结构的影响也相对较小。
综上所述,电子行业的“资金局”已发生深刻分化,行业整体并未陷入虚假繁荣,但也远未到高质量赚钱的阶段,正在经历从“粗放式规模扩张”向“资产负债表修复与高质量造血”的蜕变,现金转化能力或是当前电子行业最核心的观察主线之一。
(文章来源:理财周刊-财事汇)