
前次募投未达预期,震有科技收入下滑、由盈转亏仍再募近7亿元,回应上交所问询
前次募投未达预期,震有科技收入下滑、由盈转亏仍再募近7亿元,回应上交所问询
2026年09月18日 16:13
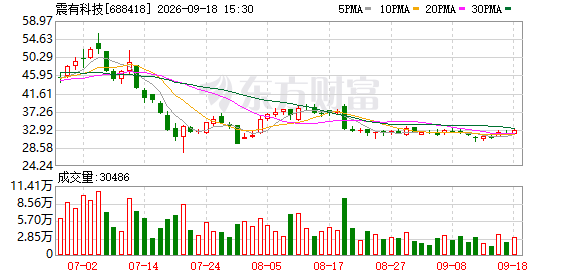
近日,科创板公司 震有科技 对外披露上交所向特定对象发行股票审核问询函的回复文件,针对交易所抛出的募投项目、经营业绩、财务指标等问题逐项作答。这家 通信设备 企业正处于业绩剧烈波动的状态,此前 IPO 募投项目出现效益不及预期、部分项目终止的情况,此番再度融资也备受市场关注。
上交所的问询首先聚焦募投项目与融资规模。公司最初计划募资不超过10.69亿元,投向 卫星互联网 通信 产品研发及产业化、全光网络系统研发及产业化两大项目,后续因为涉及财务性投资事项,调减募集资金规模至不超过6.89亿元。
问询函首先聚焦募投项目与融资规模,指出前次募投项目效益未达预期,多个募投项目存在结余资金补流的情形,前次募投项目“产品研究开发中心建设项目”已终止,2025年光网络及接入系统收入较2024年下降51.43%,本次募投项目的税后投资内部收益率分别为20.73%、19.14%。
围绕交易所追问,公司在回复中称,本次募投项目与前次募投项目及现有业务相比,是产品和技术的迭代升级,本次不涉及新产品,前次已终止项目与本次募投项目在产品和技术上不存在重叠。
对于前次募投效益未达预期,公司解释为主要系运营商接入网投资周期波动、传统MSAN等宽窄带接入产品市场需求萎缩、行业价格竞争加剧,属于外部行业环境变化导致的阶段性结果,并称本次全光网络系统研发及产业化项目聚焦新一代光 通信 、高速接入、算力网络相关产品,面向算力承载、海外运营商新建网络等增量市场, 卫星互联网 通信 产品研发及产业化项目主要面向 卫星互联网 领域,非传统5G核心网市场。
公司还表示,本次募投项目契合全国一体化算力网络、 数据中心 等数字基础设施建设以及跨区域节点和中心节点间大流量互联的需求,可发挥公司卫星核心网优势,把握全球卫星通信产业扩张周期和 中国卫星 互联网进入加速组网和产业化落地的机遇,提高公司的盈利能力。
对于募投项目用地,公司回复称,两个项目均采取 租赁 房产方式,不涉及购置土地和房产,实施地点分别为深圳市和杭州市,截至回复出具日,公司已与第三方签署房屋 租赁 意向协议, 租赁 年限为5年,租赁的不动产对应的土地性质为商品房,土地用途为普通工业用地和新型产业用地,权利性质为出让和挂牌,土地使用年限覆盖租赁期,不存在将通过划拨方式取得的土地租赁给发行人的情形。
对于融资规模合理性,公司称截至2026年6月末可自由支配资金余额为19,747.13万元,报告期内经营性现金流整体偏弱且波动较大,仅依赖经营活动产生的现金流量难以满足本次募投项目大额、持续的资金投入需求,根据测算,公司目前的资金缺口高于本次募集资金总额。
公司称本次募投项目不涉及研发费用资本化,效益测算中产品单价主要参考已有的合同和订单确定单价、历史价格和市场价确定,销量主要依据现有的合同和订单、未来市场前景和需求确定,毛利率测算主要参考公司核心网系统的毛利率水平,测算结果与历史平均水平相比差异较小。
在业务与经营情况部分,问询函关注公司2023年至2026年第一季度营业收入、净利润、外销收入、应收账款、存货、研发投入、商誉和经营活动现金流等。
公司回复显示,2025年归属于母公司所有者的净利润为-6,634.91万元,由2024年的盈利转为亏损,主要是2025年营业收入下降7,481.92万元和毛利率下降5.73%导致毛利额下降8,441.68万元,资产减值损失增加1,708.79万元;其中光网络及接入系统收入2025年较2024年减少14,558.75万元,降幅51.43%。
2026年1-6月,公司归属于母公司所有者的净利润为-13,064.21万元,同比下降8,304.80万元,降幅174.49%,主要是营业收入和毛利率下降导致毛利额下降5,449.65万元,期间费用总额增加2,769.02万元;2026年1-6月主营业务收入25,099.22万元,较上年同期下降26.36%,其中数智网络及智慧应急系统降幅51.99%,核心网系统收入同比增长31.88%。
公司还就应收账款、存货、研发费用资本化、商誉减值、经营现金流等作出说明。公司称报告期内应收账款余额占营业收入比例较高主要受客户性质、收入季节性特征及主要客户回款速度放缓等因素影响,具有合理性,不存在放宽信用期增加销售收入的情形,坏账准备计提充分;截至2026年6月末,公司应收账款余额88,522.63万元,坏账准备计提比例27.73%,高于同行业可比公司平均水平。
存货方面,公司称存货减少主要受项目备货、交付和验收等因素影响,存货跌价准备计提充分,报告期各期末存货跌价准备计提比例分别为7.95%、11.05%、15.96%和17.66%,与同行业平均值较为接近。
商誉方面,2025年公司计提杭州晨晓商誉减值损失1,052.27万元,公司称商誉减值准备计提充分。经营现金流方面,2026年1-6月经营活动产生的现金流量净额为-17,619.72万元,公司称不存在较高的流动性风险,并已采取改善经营性现金流的措施。
此外,问询函还关注公司是否持有金额较大的财务性投资。公司回复称,截至2026年6月30日,发行人财务性投资金额为836.10万元,占同期末归属于母公司净资产的比例为1.14%,未超过百分之三十,不存在金额较大的财务性投资;自本次发行相关董事会决议日前六个月起至回复签署日,发行人已投入或拟投入的财务性投资金额为930.00万元。
(文章来源:深圳商报·读创)