
禾赛跃向物理AI先撞上“增收不增利”
禾赛跃向物理AI 先撞上“增收不增利”
2026年11月12日 22:19
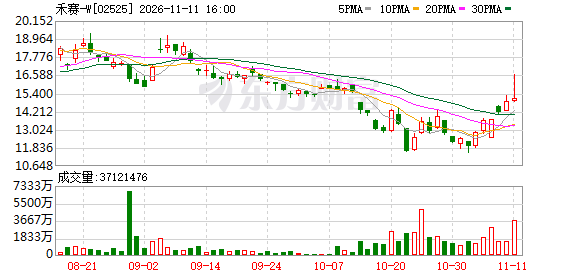
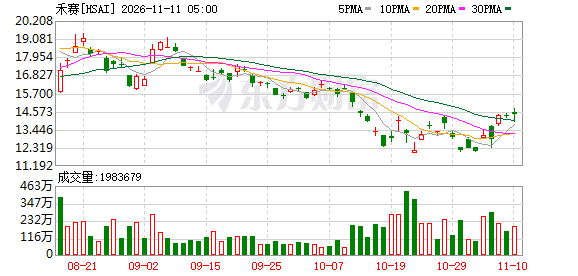
押注 物理AI 的 禾赛 科技,受去年同期1.85亿元一次性收益,以及新业务亏损扩大影响,交出了一份“增收不增利”的三季度财报。
近日, 禾赛 科技发布了第三季度业绩报告。财报显示,公司第三季度净收入为10.68亿元,同比增长34.3%,但净利润0.81亿元,同比下滑68.5%。
细分来看, 激光雷达 主业守住了利润,却未能兑现此前给出的营收和出货量指引;战略增长业务开始产生收入,但亏损扩大,且目前来看主要依赖于关联方。对 禾赛 而言,真正的考验不是讲述 物理AI 的故事,而是如何把“战略增长”的叙事和想象,转化为市场化、可持续的收入结构。
不及预期的成绩单
禾赛科技成立于2014年,总部位于上海,是全球 激光雷达 头部企业,2023年2月在 纳斯达克 上市,成为首家在美上市的中国 激光雷达 公司,2025年9月完成港股双重主要上市。
激光雷达仍是禾赛科技最重要的收入来源。三季报显示,激光雷达分部收入为9.78亿元,同比增长22.9%,占总净收入的91.53%。其中激光雷达产品收入为9.74亿元,同比增长23.2%,公司将其归因于中国及海外强劲需求推动ADAS及 机器人 激光雷达产品交付量增加。
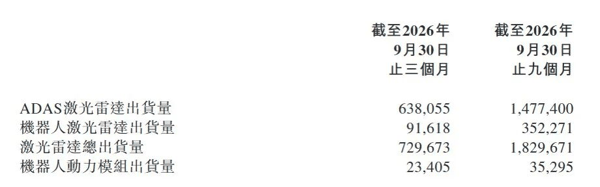 更进一步看,禾赛科技当季激光雷达总出货量为72.97万台,其中ADAS激光雷达出货量达到63.81万台, 机器人 激光雷达出货量达到9.16万台。
虽然 机器人 激光雷达的出货量还不及ADAS的两成,但因其售价高于ADAS激光雷达,该部分业务的收入占比出现变化。
在财报电话会议上,公司CFO樊鹏透露, 机器人 激光雷达约占全年激光雷达总收入的50%。他指出,市场常聚焦ADAS而忽略 机器人 激光雷达,后者出货占比虽小,但平均售价与毛利明显更高,今年前九个月, 机器人 激光雷达累计出货同比增加超一倍。
对于机器人激光雷达业务的增长点,樊鹏给出三个方面,其一是L4级Robotaxi与无人驾驶货车车队扩张快于预期;其二是 人形机器人 普遍搭载多颗激光雷达;其三是工业自动化、零售、医药等更广泛的 物理AI 场景。基于此,他判断机器人激光雷达市场至少是ADAS激光雷达的10倍。
需要注意的是,虽然禾赛科技当季营收与激光雷达出货量均实现了增长,但两者均未达到此前预期。
中期业绩披露时,公司管理层曾给出激光雷达出货量80万至85万台与营业收入11亿元至11.5亿元的指引,但实际情况与指引出现了一定差距,尤其是激光雷达累计实际出货量,与指引下限相差7万台。
今年3月,禾赛科技曾将全年激光雷达的出货预期上调至300万台至350万台,而截至9月30日,公司激光雷达出货量累计仅完成182.97万台,相较于指引下限的300万台出货量,仍相差近40%。
在财报电话会议上,禾赛科技并未更新全年激光雷达的出货量指引,对于第四季度的营收,管理层预计在11亿元至11.5亿元,同比增幅约10%至15%,较三季度34.3%的增速明显放缓。
第二曲线:起量与依赖
相比面临出货挑战的激光雷达业务,禾赛科技在财报中将更多篇幅留给了新业务——战略增长业务(SGI)。禾赛科技CEO李一帆在财报中提到,“我们的战略增长业务正迅速成为禾赛的下一增长引擎。”
回溯到今年4月17日,禾赛科技的技术开放日上,公司宣布向“空间智能”战略升维,并首次展示了空间智能AI硬件产品Kosmo,以及新战略方向机器人动力模组。彼时,禾赛科技在官方微信公众号文章中提到,机器人是十倍于车载的万亿级蓝海,正成为公司强劲的第二曲线。而按照禾赛科技自己的定位,公司的目标是万亿物理AI时代的核心“卖铲人”。
此后,机器人相关业务快速融入公司整体,除机器人激光雷达外,机器人动力模组和Kosmo相继被写进公司财报,并被纳入战略增长业务。李一帆表示,这块业务承载着禾赛布局物理AI的野心。
三季报显示,战略增长业务收入为0.91亿元,占总收入的8.47%,其中产品收入为0.78亿元。报告期内,公司机器人动力模组出货量达到2.34万套,环比增长96.8%,今年累计出货量为3.53万套。值得注意的是,自4月的技术开放日被提出后,机器人动力模组在第二季度就已确认4494万元的收入。
进入第三季度后,战略增长部门的收入还迎来了新的收入来源——Kosmo,这是一套把真实空间转化为高保真、可用于AI的三维资产软硬件一体化平台。
李一帆指出,真实世界数据是物理AI最大的瓶颈之一,Kosmo则通过把真实环境转化为高保真、可用于仿真且物体可交互的三维世界来弥合这一差距。目前,公司已与多家头部具身智能企业建立战略合作,构建基于Kosmo的机器人三维训练环境,预计未来每家 人形机器人 公司约需10万个高质量空间数据用于仿真训练。
虽然Kosmo的正式发布是在今年10月,但其收入已经在第三季度被记入。李一帆在电话会上透露,Kosmo自7月起首批样机出货后,已于今年第三季度产生首笔收入,商业模式涵盖硬件销售、平台订阅和三维资产库授权三类。通过与银河通用、皮克斯等产品集成,Kosmo正在构建面向AI与创意产业的开放平台。
随着Kosmo的加入,禾赛科技的整体表现或将迎来重大变化。今年前三季度,战略增长业务累计收入为1.35亿元,已超越此前定下的全年1亿元的目标,因此管理层在电话会议上重申该业务全年收入2亿至3亿元的指引。同时,管理层预计进入2027年后,战略增长业务的收入为7亿元,将占总营收超10%,并有望实现盈亏平衡。
但不可忽视的是,根据财报披露,公司第三季度和前三季度来自关联方的收入分别为9032万元、1.35亿元,与同期战略增长部门收入非常接近。据半年报披露,上半年公司向AI机器人公司Sharpa销售动力模组并提供制造及支持服务,确认收入4494万元。
而Sharpa正是由李一帆、向少卿、孙恺等禾赛创始团队另外创立的主体。今年7月,公司将双方年度关联交易上限由1亿元上调至3亿元。李一帆在电话会上承认,Sharpa目前仍是动力模组最大的客户。
新业务亏损加剧
财报显示,禾赛科技报告期内净利润为0.81亿元,同比下滑68.5%。大幅下滑是由于去年基数较大,2025年第三季度公司处置一项股权投资及转让 知识产权 带来了1.85亿元的一次性收益。樊鹏解释称,剔除这些项目后,公司GAAP(美国通用会计准则)净利润同比增长14%。
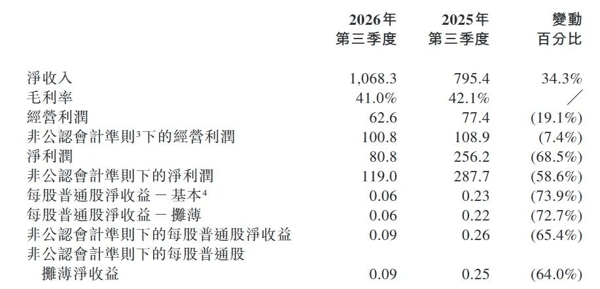 而经营利润则更真切地展示出公司当前核心业务的盈利能力。财报显示,第三季度,禾赛科技的经营利润为0.63亿元,同比下滑19.1%。分业务看,激光雷达业务的经营利润达到1.45亿元,同比增长88%,战略增长业务的经营亏损为0.83亿元,较二季度的0.64亿元亏损进一步扩大,这意味着,激光雷达部分同比多赚的约0.68亿元,被新业务亏损完全覆盖,集团经营利润因此同比减少约0.15亿元。
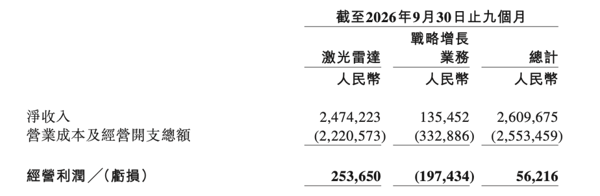 image若将前三季度该部分表现拎出,战略增长业务的经营亏损更为直观。财报显示,前三季度,激光雷达业务的经营利润达到2.54亿元,战略增长业务的经营亏损达到1.97亿元,新业务亏损已相当于主业经营利润的77.6%。
另外,禾赛科技费用端同样受到新业务投入的影响出现增长。
第三季度,公司销售及营销开支为0.53亿元,同比增长21.4%;一般及行政开支为0.94亿元,同比增长27.5%;而研发开支达到2.54亿元,同比增长27.8%,这主要由于工资、外包开发、测试开支以及材料成本的增长,公司认为这是对战略增长业务的增量投入。
禾赛科技当季维持着41%的毛利率表现,同比下滑1.1个百分点,公司对此解释称主要是由于利润率相对较低的产品收入贡献增加。按分部收入除以总出货量计算,平均每台激光雷达的混合均价对应收入约1340元,低于去年同期的约1802元。
对于价格走势,樊鹏认为,ADAS激光雷达的价格竞争正趋于理性,基于已签订的明年合同,ATX激光雷达价格将进一步企稳,支撑2027年毛利率相对稳定。对于是否会进一步对激光雷达的价格作出调整,樊鹏直言,目前技术驱动的新一轮大幅降本空间已较为有限,不惜代价降价会牺牲产品质量与可靠性,公司不会做这种取舍。
对于全年毛利率的展望,樊鹏在电话会议上表示,季度毛利率会随产品结构波动,但全年有望维持接近40%的健康水平。
(文章来源:国际金融报)