
恒生科技指数深陷AI错配与流动性压制扩容能否重构纯度?
恒生科技指数深陷AI错配与流动性压制 扩容能否重构纯度?
2026年11月04日 14:02
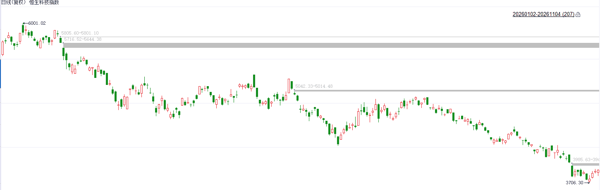
今年年内恒生科技指数持续调整,其中截至10月23日,恒生科技指数年内累计回撤约29.8%,较2025年10月高点6715点累计下跌约42%,最低下探至3780点附近,已回撤至2024年“9·24”行情起点。不过科技指数在近日出现反弹,目前处于3880点附近。
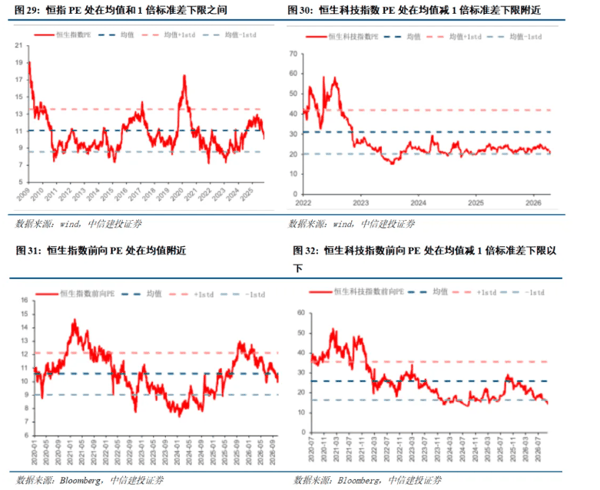
 中信建投 指出,科技指数大幅调整后,恒科指数安全边际显著提升。截至2026年10月25日,指数前向市盈率约为14.5倍,处于历史7%分位数,较2021年初峰值回落约75%,估值水位已比肩2024年三季度与2025年4月对等关税冲击时的历史底部。
 跑输核心症结:分母端加息压制与分子端AI错配
恒生科技指数的持续走弱受两端因素共同压制:
分母端:2026年9月美联储加息25bp至3.75%-4.00%区间,10年期美债收益率持续位于5.24%-5.31%高位。全球宏观流动性维持紧缩,对长久期、低股息的成长类资产形成流动性抽离与估值抑制。
分子端:指数成份结构与中国AI产业主线存在结构性错配。现有30只成份股中,互联网平台、消费属性 汽车 与硬件合计权重接近80%,基本面受国内消费与地产链拖累显著;而 半导体 、算力硬件与AI软件等核心硬科技权重不足20%,无法有效表征国内AI产业的爆发红利。此外,阿里、腾讯等权重龙头的AI业务仍处于高资本开支投入向利润验证的过渡期,短期现金流承压。
2027年盈利与估值推演:指数难有单边大牛,聚焦阶段性催化
展望2027年,恒生科技指数层面难现大级别趋势行情,更倾向于呈现中性偏多、分化显著的结构性机会:
分子端EPS力量对冲:一方面,国内经济脱虚向实、名义增速修复,叠加反内卷政策落地(如即时零售补贴退潮),利好主业利润率修复;一方面,AI资本开支进入折旧计提集中期(2027–2028年),叠海外业务持续投入,短期将压制利润释放与回购空间。
分母端(估值)依赖叙事驱动:在美联储降息路径不确定、宏观流动性难系统性宽松的背景下,拔估值需依赖两类叙事:一是大模型能力突破与垂直Agent商业化落地带来的重估;二是标杆企业(如阿里AI云)率先跑通正向回报闭环。
核心配置主线:
极端估值下的“软硬再平衡”:捕捉AI算力硬件与互联网软件极端估值差收敛带来的均值回归行情。
高股东回报与防御板块:优选分红与回购确定性强、现金流健康的底仓标的。
低宏观敏感度的结构性赛道:重点关注受宏观消费波动影响小、商业模式清晰的垂类电商(医药、MRO、二手3C)及具备AI赋能逻辑的游戏板块。
年底成份股扩容:重构科技纯度,迎来制度性重估
恒生指数公司计划于2026年底实施历史最大力度的编算规则改革:成份股由30只扩容至50只,取消原有五大行业限制,转向六大科技主题,并设置更严格的日均成交与营收门槛。
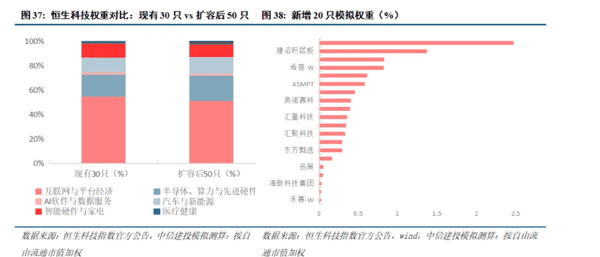
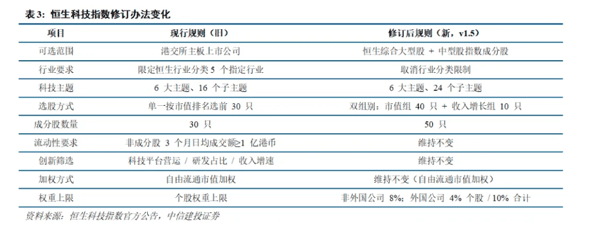 根据模型测算,现有30只成份股预计全部保留,新增20只标的将显著提升指数科技纯度:
权重结构重构:互联网平台权重预计由55.13%稀释至51.21%,主导地位边际降低; 半导体 、算力硬件与先进制造合计权重预计提升至20.94%,叠加AI软件与 机器人 后,泛AI产业权重将升至23.36%。
 长期中枢抬升:指数对港股科技主题的市值覆盖率将从85%提升至91%,成份股营收增长中位数从14%提升至21%。此举有望扭转恒科“偏重消费、硬科技不足”的刻板印象,吸引更多南向资金与被动ETF资金长线流入。
短期博弈节奏:需防范存量权重龙头短期权重稀释带来的技术性抛压,重点把握新纳入标的在正式生效前后的流动性事件机会。
(文章来源:财联社)