
珀莱雅“增利不增收”背后:扣非净利下降13.8%,公允值变动收益超4亿
珀莱雅“增利不增收”背后:扣非净利下降13.8%,公允值变动收益超4亿
2026年09月16日 11:5
产业资本
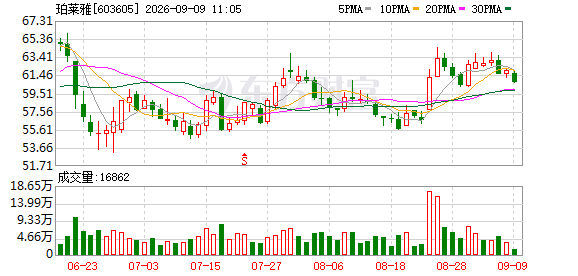
这家美妆企业有了增利的新打法。
近日, 珀莱雅 (603605.SH)发布的半年报显示,今年上半年,实现营业收入53.75亿元,同比微增0.24%;归母净利润同比却大增46.26%,高达11.68亿元。
同期,衡量 珀莱雅 主营业务挣钱能力的扣非经净利润仅6.64亿元,同比又下降了13.8%。
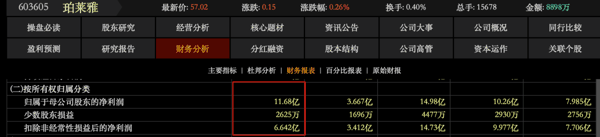 两个统计口径不同的净利润,在增长方向却完全相反。二者间约5亿元的差额中,有4.45亿元来自一笔并购产生的账面收益。
据中报披露,上半年, 珀莱雅 通过第二次收购实现对深圳花知晓 电子 商务有限公司(下称,花知晓)的合并。而在此前持有的38.45%股权则在本次购买日按公允价值重新计量,由此确认了投资收益4.45亿元。
事实上,这笔收益的本质是会计处理的结果,而非真金 白银 的现金流入。同时,此次并购后新增商誉9.24亿元,占到总资产的8.5%,在此之前账面商誉几乎为零。
这意味着,珀莱雅通过账面的公允值变动推动净利润大幅增长的同时,也还埋下了高悬的商誉隐患。
核心品牌的双线失速
据 公开资料,珀莱雅成立于2003年,主要从事 化妆品 类产品的研发、生产和销售。
旗下拥有“珀莱雅”、“彩棠”、“Off&Relax”、“悦芙媞”、“CORRECTORS”、“INSBAHA原色波塔”、“惊时”、“优资莱”、“韩雅”等品牌,产品覆盖大众精致护肤、彩妆、洗护、高功效护肤等美妆领域。
自2017年登陆A股市场以来,珀莱雅曾书写了一段令人瞩目的增长神话。
数据显示,2018年~2024年,珀莱雅营收与净利润连续七年保持着双“20%+”的高速增长。
2024年,珀莱雅营收突破百亿大关,成为首家跻身“百亿俱乐部”的国货美妆企业。
受线上流量红利消退与行业竞争白热化的双重挤压,2025年,珀莱雅经营业绩迎来上市之后的首次回调。
数据显示,2025年全年,珀莱雅实现营业收入105.97亿元,同比下降1.68%;实现归母净利润14.98亿元,同比下降3.5%。
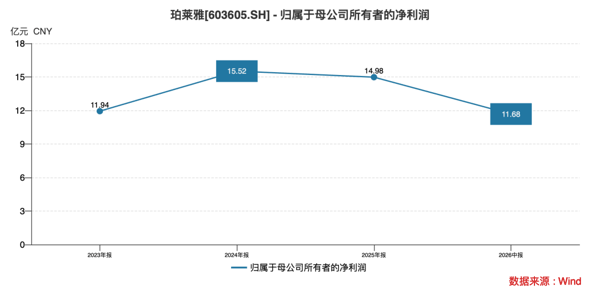 这也是珀莱雅自2017年A股上市以来的首份“双降”成绩单。
到了2026年上半年,珀莱雅的主业明显承压,甚至只能靠公允值变动收益来维持净利润的增长。
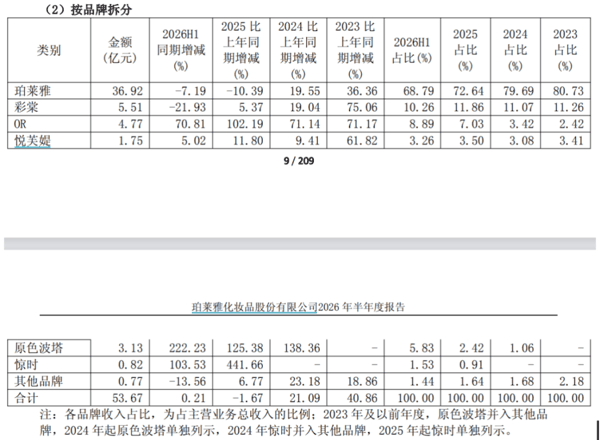
从品牌维度看,上半年,主品牌珀莱雅实现收入36.92亿元,同比下降7.19%,占主营业务收入的比例从2025年同期的73%降至69%。
这已是主品牌连续第二年的下降。在2025年珀莱雅品牌营收又同比下降约10%。
同期,第二大品牌彩棠的表现同样也不乐观。
上半年,彩棠实现收入5.51亿元,同比大幅下降22%。而在此前的2023年和2024年,彩棠营收分别同比增长75%和19%,一度被市场视为珀莱雅的第二增长曲线。
与此同时,被珀莱雅寄予厚望的替代品牌群则实现了快速增长。
中报显示,上半年,Off&Relax收入4.77亿元,同比增长70.81%;原色波塔收入3.13亿元,同比增长222.23%;惊时收入0.82亿元,同比增长103.53%。
但这些品牌的绝对规模尚有限,上述三个品牌合计收入约8.72亿元,尚不足以冲抵珀莱雅和彩棠合计约11亿元的营收下滑。
 值得注意的是, 前两大品牌营收下降的同时, 期间费用对营业利润的吞噬也值得关注。
中报显示,上半年,受益于降本增效,珀莱雅的营业成本同比下降了3.31%,推动毛利率提升至74.32%。
但毛利率的改善却又抵不过费用端的“发力”。
中报显示,上半年,珀莱雅的销售费用高达28.56亿元,同比增长7.4%。对应的销售费用率则从上年同期的49.63%,上升至53.13%。
这意味着,珀莱雅每挣得100元的收入就需要花费53元,用于广告、代言和直播等营销推广。
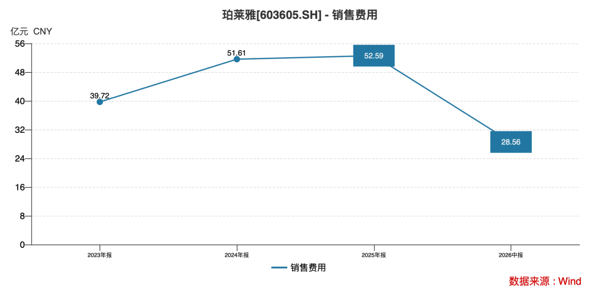 从更长的维度看,珀莱雅的销售费用率呈现持续攀升态势: 2023年为44.61%,2024年升至47.88%,2025年为49.63%,2026年上半年进一步突破53%。同期,对应的销售费用分别约为40亿元、52亿元、53亿元和29亿元。
尤其是今年上半年,在营收增速几乎原地踏步的情况下,销售费用则成了吞噬净营业利润的绝对主力。
进一步映射到经营性现金流上的影响,亦是立竿见影。
数据显示,截至6月30日,珀莱雅的经营活动产生的现金流量净额为9.51亿元,同比下降26.48%。
勾勒出了一张纸面财富增长的画面——归母净利润增长了46%,经营性现金流净额反倒减少四分之一。
对此,珀莱雅给出的解释是,销售商品收到的现金下降,以及形象宣传推广费支出增加。
而更令人关注的是,珀莱雅的渠道端的去化节奏和回款效率双双面临压力。
数据显示,上半年,珀莱雅的存货周转天数从82.34天拉长至95.78天;同期的应收账款周转天数则从9.99天延长至12.26天。
这意味着,在存货和应收账款两项周转效率同步走弱的同时,珀莱雅靠公允值变动收益推动的净利润增长还能持续多久呢?
9亿商誉未设业绩承诺
在主业承压的背景下,珀莱雅对花知晓的连续增持股价引发了监管与市场的双重关注。
据了解,2025年8月,珀莱雅以4.28亿元获得花知晓38.45%股权;到了今年5月,又以3.51亿元增持12.5479%的股份,合计持股达到51%,两次交易累计耗资7.79亿元。
值得注意的是,第二次收购花知晓的溢价却高达近6倍。
根据坤元资产评估有限公司出具的报告,花知晓全部股权采用收益法的评估结果为28.27亿元,增值率高达595.76%。
随着珀莱雅收购花知晓交易的落定,因高溢价形成约9.24亿元商誉,相当于公司当期总资产的8.5%。
具体来看,此笔交易中,珀莱雅累计以7.79亿元现金取得花知晓51%控制权,合并成本约12.86亿元(含原持股公允价值重估);购买日应享有的可辨认净资产公允价值份额约3.63亿元,差额确认为商誉。
对此,上交所于2026年5月22日向珀莱雅下发监管工作函,涉及高溢价收购又未设置业绩承诺等问题。
珀莱雅在回复时则强调,本次收购对应市盈率约10倍,低于行业可比交易案例平均35.36倍的市盈率水平。
但市场质疑的焦点在于,在主品牌增长承压、扣非净利润下滑的背景下,高溢价并购究竟是基于战略考量的主动布局,还是通过外延式并购“美化”短期业绩的被动选择。
目前,花知晓的完整业绩尚未在半年报中单独体现,其对营收端的贡献预计将从下半年开始逐步显现。
有分析认为,花知晓自身盈利能力和可预测性较高,是珀莱雅放弃对赌的底气。
数据显示,2023年~2025年,花知晓营收和净利润连续三年保持50%以上增长,2025年实现营收17.26亿元、净利润2.8亿元,净利率约16.2%。
但不设业绩对赌也难免不会有争议。一旦花知晓未来增长不及预期, 超过9 亿元商誉的减值风险将由珀莱雅全体股东独自承担,并直接冲击当期利润。
“未来可能存在商誉减值风险。”珀莱雅表示。对此,上交所在监管函中着重要求其说明未设业绩承诺的原因及合理性,以及是否有利于保护中小股东利益。
行业竞争呈新格局
在主业承压与高商誉的双重压力下,珀莱雅的港股上市进程又将面临更多的不确定性。
据了解,珀莱雅于2025年10月30日首次向港交所递交H股上市申请,联席保荐人为 中金公司 与 瑞银集团 ,拟实现“A+H”双平台布局。
根据港交所规定,首次递表有效期为6个月,因未在期限内通过聆讯,该申请于2026年4月30日到期失效。珀莱雅当日二次递表,并更新递交了申请材料。
 然而,截至2026年9月15日,珀莱雅港股IPO仍无实质进展,距第二递表失效又只剩一个半月的时间。
珀莱雅此番赴港上市,在业内人士看来,港股上市至少可为其提供三个机遇——资本国际化、治理规范化和品牌全球化。
但眼下的行业竞争格局,却容不得珀莱雅掉以轻心。虽然其以53.75亿元营收守住了国货美妆上半年营收第一的位置,但尾随的竞争者正在加速逼近。
上海家化 反超 上美股份 升至第二, 贝泰妮 与 水羊股份 换位, 林清轩 也晋级十强。
值得注意的是,在美妆行业整体从“营销驱动、爆款突围”旧模式,向功效验证和精细化运营转型的过程中,头部品牌之间的差距正在缩小。
“扣非净利润承压主要受到品牌结构调整、多品牌投入以及渠道结构变化和线上流量成本增加等因素影响。”珀莱雅在业绩说明会上表示,主品牌目前正处于主动调整与蓄力升级的关键阶段。
不过,当前约14倍的市盈率估值,已在很大程度上计入了市场对珀莱雅增长放缓的预期。而在风险提示中又明确承认商誉减值的风险,这将取决于花知晓能否维持其高增长态势。
显然,在主品牌尚未企稳,彩棠仍在调整与新品牌体量有限的当下,珀莱雅又能否用经营层面的实质性改善来打消市场的顾虑?《产业资本》将会持续关注。
(文章来源:产业资本)
主题:公允值变动收益超4亿|基金|新股|珀莱雅|美股