
广发策略:当前红利资产估值还有多少空间?
广发策略:当前红利资产估值还有多少空间?
2026年11月22日 17:2
广发证券
下半年以来,以红利为主的稳定价值类资产的超额收益持续扩大,股息率与潜在回报率水平也进一步被压缩。
当前红利资产到底贵不贵,估值还有多少上行空间?
我们从价值类资产的筛选逻辑、估值定价、预期收益率等角度讨论以下七个问题:
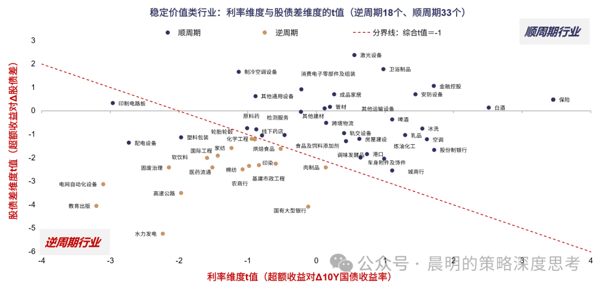
第一,如何构建稳定价值资产包。 我们从行业和个股两个层面筛选ROE高且稳定的资产:行业层面以ROE中位数和变异系数筛出稳定价值类三级行业,个股层面在这些行业中构建行业优先资产包,同时在全市场按相同条件构建全市场资产包。按超额收益对利率、股债差和市场涨跌的敏感度,资产可进一步分为逆周期与顺周期两类,前者在市场调整和利率下行阶段相对占优,后者在需求回升和利率上行阶段表现更好。
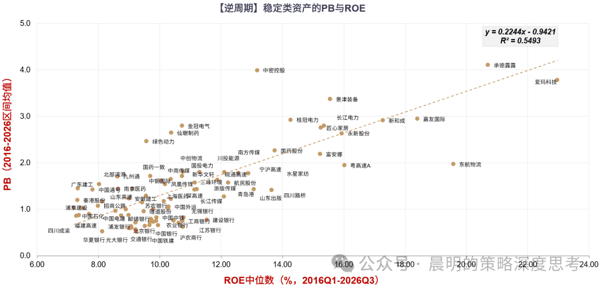
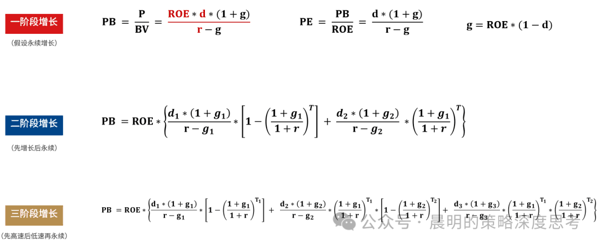
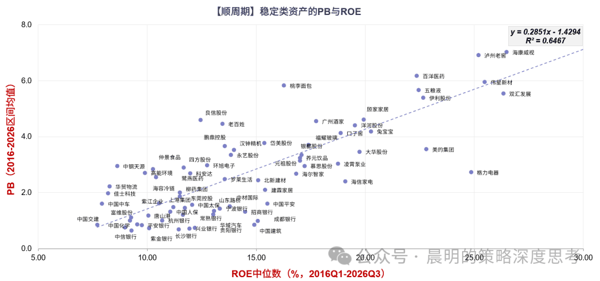 第二,稳定价值类资产如何估值。 盈利持续、稳定的资产适合用现金流贴现模型定价。在剩余股利政策的假设下,理论PB由ROE、分红率、增长率和贴现率共同决定,可按一阶段、二阶段和三阶段增长分别测算。
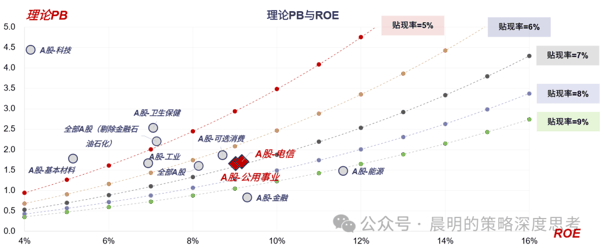
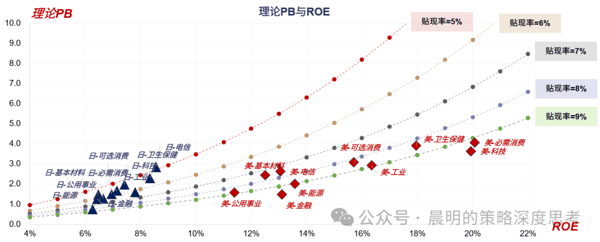
 第三,贴现率如何确定。一是参考市场交易结果,当前A股电信、 公用事业 等稳定类行业隐含的贴现率在7%左右,日本 公用事业 、电信等行业估值对应的贴现率多在5%至6%,美国多在8%至9%;二是采用无风险利率加风险溢价的理论公式,2023年以来的要求回报率大致在6.5%至7.5%。
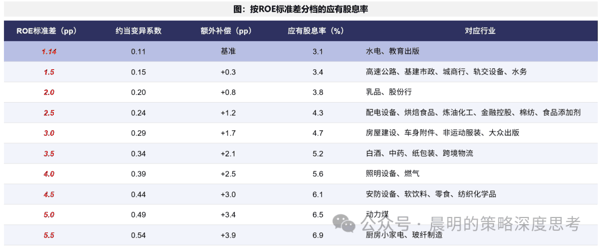
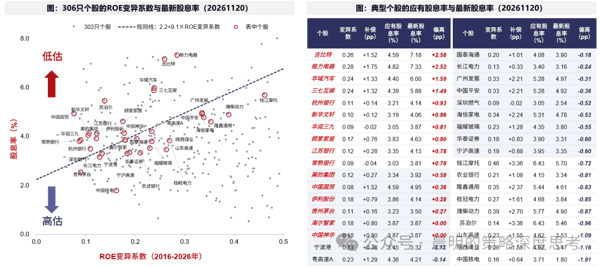
 第四,盈利波动上升时需要多少股息率补偿。 以水电为基准,按盈利波动调整风险溢价,可以得到与盈利波动相匹配的应有股息率,ROE标准差每上升1个百分点,应有股息率约提高0.9个百分点。行业层面, 高速公路 等低波动行业的应有股息率略高于水电, 动力煤 等高波动行业则明显更高。具体来看,应有的理论股息率的测算结果可以概括为两条经验关系:
以变异系数测量:应有股息率≈2.2+9.1×ROE变异系数
以标准差测量:应有股息率≈2.1+0.9×ROE标准差(百分点)
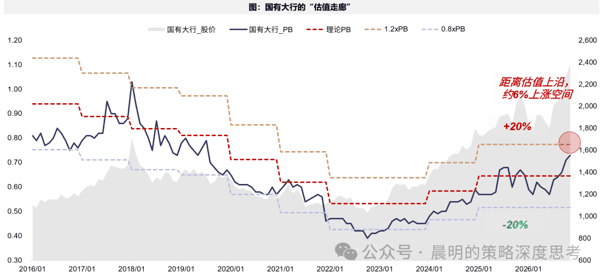
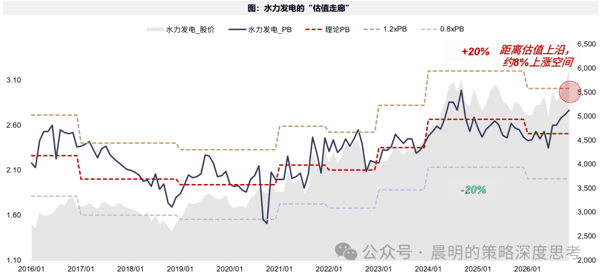
 第五,当前价值资产的估值低洼在哪。 用分阶段DCF模型测算稳定价值个股的理论估值,家电、医药、 汽车 、建材与路桥、部分城商行和股份行以及部分资源股的PB低于理论值,水电和国有大行的估值已接近或高于理论值。
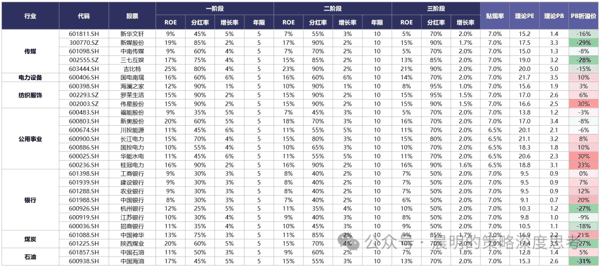
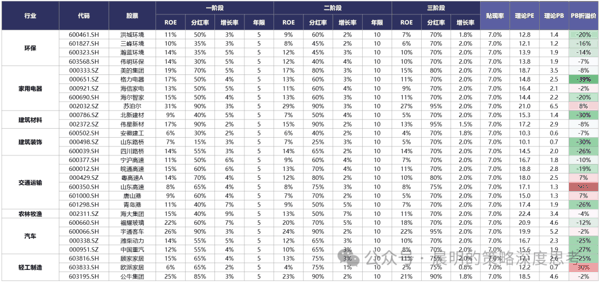
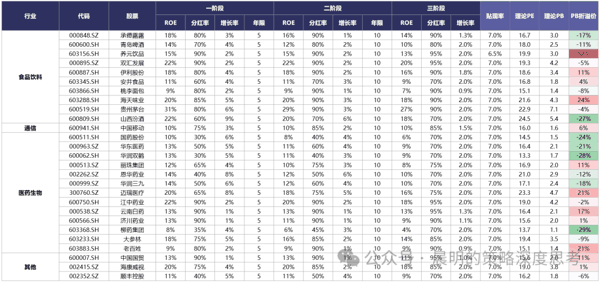 第六,价值资产抬估值的空间有多少。 利率下行是2023年以来价值资产估值抬升的重要原因,但利率越低,同样幅度的下行带来的估值抬升越小。若无风险利率由1.5%降至1.0%,ROE在10%至20%的资产理论估值约有15%左右的抬升空间。
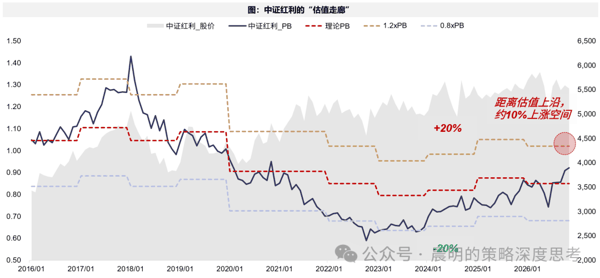
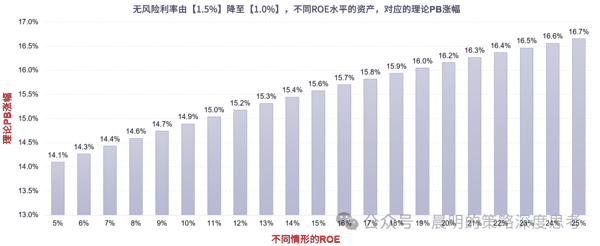 第七,如何构建估值走廊。 对盈利稳定、透明的资产,以当期盈利和贴现率测算理论PB,取其0.8至1.2倍作为估值走廊。中证红利、水电、国有大行、 高速公路 等的估值多在走廊内波动,估值有中枢回归的特征。目前典型红利资产距离估值上沿(1.2倍理论PB)的估值溢价空间大概还有6~12%。
 风险提示。 地缘政治冲突超预期;全球流动性宽松程度低于预期;国内稳增长政策力度不及预期;模型测算基于历史数据和参数假设,与实际情况可能存在偏差。
(文章来源: 广发证券 )