
六年亏掉10个亿股价却曾暴涨10倍:舒泰神的“魔幻”还能撑多久?
六年亏掉10个亿 股价却曾暴涨10倍:舒泰神的“魔幻”还能撑多久?
2026年09月23日 13:27
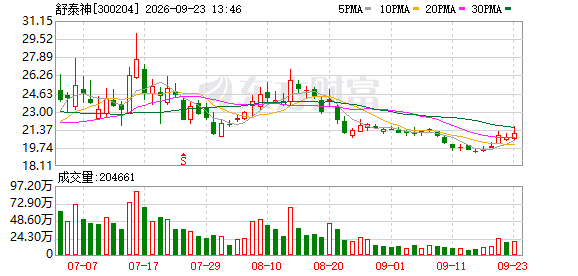
舒泰神 9月18日公告称,其核心在研品种博佳凝(注射用波米泰酶α)新增“治疗大手术出血”适应症的临床试验申请获国家药监局受理。这是该品种6月获批上市后,公司在适应症拓展上迈出的关键一步。
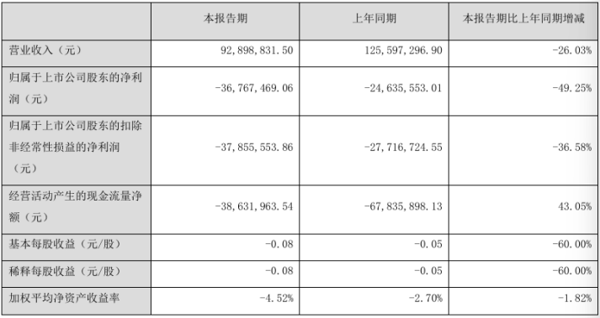
然而,就在这份公告发布不到一个月前,公司披露的2026年半年报显示:上半年营收9289.88万元,同比下滑26.03%;归母净利润亏损3676.75万元,亏损同比扩大49.25%。曾经贡献近九成营收的苏肽生再降14.41%,集采出局的舒泰清暴跌65.63%,唯一增长的新品舒斯通体量尚小,仅占总营收15.05%。刚获批的新药正在加速“做加法”,但公司的收入表仍在“做减法”。
老品退潮、新品未起、研发烧钱—— 舒泰神 的“青黄不接”,正是中小型 创新药 企转型期的一面镜子。
核心产品退潮
舒泰神 (北京)生物制药股份有限公司成立于2002年8月,2011年4月在深交所创业板上市,是一家以自主 知识产权 创新生物药研发为核心业务的创新型制药企业。公司治疗领域聚焦感染性疾病、呼吸与重症、自身免疫系统疾病及神经系统疾病,核心产品为注射用鼠神经生长因子“苏肽生”和聚乙二醇电解质散剂“舒泰清”。
舒泰神也曾有过属于自己的高光时刻。2016年至2017年,凭借核心产品苏肽生的爆发式增长,公司迎来上市后的业绩巅峰。2016年,公司营收突破14亿元,归母净利润达到2.57亿元;2017年,归母净利润进一步攀升至2.63亿元,创下历史最高纪录。辉煌的核心是苏肽生——作为首个国产鼠神经生长因子,它抢占了市场先机。2016年,苏肽生单品销售收入达到12.34亿元,占当年公司总营收的比例高达88.28%,是当之无愧的“顶梁柱”。那几年,舒泰神几乎就是苏肽生的代名词。
然而,转折来得猝不及防。2017版医保目录已将鼠神经生长因子的报销范围大幅收窄,2019版目录则正式将其调出,自2020年起执行。苏肽生这款王牌产品的命运由此急转直下,销量从2016年的超600万瓶骤降至2019年的199万瓶,降幅超过67%。受此影响,2019年苏肽生销售收入降至3.43亿元,公司整体归母净利润也大幅下滑近80%。医保目录的这次调整,成为舒泰神由盛转衰的分水岭。
 (来源:舒泰神2025年年报)
此后,公司的业绩便进入持续下滑通道。2020年至2024年,公司营业收入分别约为4.25亿元、5.84亿元、5.49亿元、3.64亿元、3.25亿元,2025年进一步降至2.20亿元,同比下降32.20%。从2021年的高点5.84亿元算起,营收在四年间缩水超过六成。利润方面,2020年至2024年归母净利润分别约为-1.33亿元、-1.37亿元、-1.97亿元、-3.99亿元、-1.45亿元,2025年亏损收窄至-7776.33万元,但2026年上半年亏损再度扩大至-3676.75万元,同比增幅达49.25%。六年累计亏损约10.89亿元。
收入结构上,舒泰神至今仍高度依赖两款老产品。上半年,苏肽生实现销售收入6361万元,占营业收入的68.48%,虽然仍居第一大品种,但收入较去年同期下降14.41%。苏肽生面临的竞争格局看似稳定——国内仅有四款注射用鼠神经生长因子药物获批上市,但这一品类早期因临床使用不规范被纳入重点监控目录,此后虽调出,市场信心和临床推广节奏始终未能完全恢复。公司在募集说明书中也坦承,若未来临床使用中再次出现不规范情形,苏肽生存在重新被用药监控的风险。68.48%的收入占比意味着,苏肽生哪怕只是小幅波动,都会对公司的整体营收产生放大效应。
另一重要产品舒泰清的处境则堪称“断崖式坠落”。上半年,舒泰清实现销售收入1433万元,同比暴跌65.63%,收入占比萎缩至15.43%。直接原因要追溯到2024年12月——在第十批国家药品集中采购中,舒泰清因无参比制剂产品、无法开展一致性评价,未能中选。2025年4月集采全面执行后,舒泰清的原有市场份额被集采品种逐步替代,2025年全年收入同比下降69.71%,占营业收入的24.64%。2024年舒泰清为舒泰神贡献的营收占比还超过五成,达到55.16%,短短一年便从“半壁江山”沦为“边缘品种”。
两款老产品一“慢跌”一“暴跌”,新品能否补位就成了舒泰神当下最紧迫的命题。
新品能否接住下一棒
上半年唯一的好消息来自舒斯通。这款复方聚乙二醇(3350)电解质散实现销售收入1398万元,同比增长75.89%,占营业收入的15.05%,是三大产品中唯一实现正增长的品种。75.89%的增速看似亮眼,但1398万元的绝对值仍然太小,尚不足以对冲舒泰清留下的收入缺口。
真正被寄予厚望的,是6月刚获批上市的波米泰酶α。这款商品名为“博佳凝”的注射用STSP-0601,是全球首创的凝血因子X激活剂,活性成分从圆斑蝰蛇毒液中纯化而来,用于伴抑制物血友病A/B患者的出血按需治疗,属于国产1类 创新药 。仅伴抑制物血友病这一细分领域,国内就有约3万名患者,行业分析师预测波米泰酶α的国内销售峰值有望突破20亿元。舒泰神表示产能及商业化准备已就绪,正同步积极推进该产品在全国各地的挂网采购、国家医保谈判及 医院 准入工作。9月18日新增“大手术出血”适应症临床申请获受理,意味着公司正试图将这一品种从罕见病场景向更广阔的手术出血场景延伸。
但“潜力”和“收入”之间的距离,是 创新药 企最熟悉的那条鸿沟。波米泰酶α刚刚获批,医保准入、 医院 进药、医生 教育 、患者触达——每一个环节都需要时间和资金。2023年至2025年,舒泰神研发投入分别为4.48亿元、1.62亿元、1.56亿元,占营业收入比例分别为123.02%、49.97%、70.81%,其中2023年研发投入甚至超过了当年营业收入。
今年7月,舒泰神完成12.53亿元定增,发行价19.71元/股,兴证全球基金以约6.07亿元获配最大份额,募集资金净额12.28亿元。其中8.83亿元将投入创新药物研发项目,覆盖BDB-001、STSA-1002、STSP-0902注射液及滴眼液四条管线的五个适应症,实施周期为5年。
这笔资金为舒泰神赢得了时间,但并没有改变一个根本事实:在波米泰酶α放量、后续管线获批之前,公司仍将处于脆弱平衡之中。2023年至2026年一季度,舒泰神经营活动现金流分别为-2.28亿元、-0.64亿元、-1.26亿元和-0.20亿元,连续为负;2026年上半年经营活动现金流净额为-3863.20万元,仍为净流出,但同比已改善43.05%。定增注入的12.28亿元,既是弹药,也是续命钱。
对于核心产品下滑趋势、新品商业化进展、研发投入与现金流平衡以及定增资金使用规划等问题,《华夏时报》记者联系采访舒泰神,截至发稿未收到回复。
值得一提的是,尽管主营业务自2020年起便陷入持续亏损,但舒泰神的股价却在2025年经历了一轮令人瞠目的上涨,一度重现辉煌。公司股价从2025年4月的低点5.90元/股开始飙升,在四个月内涨幅超过10倍,股价一度冲至66.66元/股的 历史新高 ,A股总市值突破300亿元。新药预期是这轮上涨的核心 驱动力 ,2025年6月注射用STSA-1002注射液Ib/II期临床顶线数据披露、STSP-0601附条件上市申请获受理,接连的研发利好点燃了市场对创新药管线的想象空间。然而预期兑现前,业绩持续亏损成为回调的推手之一。
医药市场投资人章标向《华夏时报》记者表示,舒泰神的困境并非孤例。在集采常态化和创新药审评加速的双重压力下,一批依靠一两款老产品支撑营收的中小型药企,正面临同样的选择题:是继续用亏损换管线,还是收缩战线保住现金流。舒泰神选择了前者,手里有波米泰酶α这张牌,也有12.28亿元的筹码。接下来要回答的问题只有一个:市场愿意等多久?
(文章来源:华夏时报网)