
这家公司两年涨幅超12倍,为何湿电子化学品成香饽饽?
这家公司两年涨幅超12倍,为何湿电子化学品成香饽饽?
2026年10月07日 21:2
湿 电子 化学品板块多家公司推进H股上市进程,其中 安集科技 产能扩张较快,营收增幅达33.72%; 天承科技 通过品类扩张迅速做大规模,上半年扣非归母净利润同比增长81.70%。
2026年以来, 安集科技 (688019.SH)、 天承科技 (688603.SH)两家科创板公司获得机构 密集调研 ,两家公司半年报业绩突出,前者营收同比增长33.72%,后者扣非归母净利润同比增长81.70%,二者的共同点是持续加码湿 电子 化学品业务布局。 湿 电子 化学品作为晶圆制造、 先进封装 环节的核心材料,直接受益于AI算力需求爆发带来的 半导体 产业链景气上行。与此同时,国内湿电子化学品行业正迎来H股上市潮,多家企业加速推进港股IPO,有望进一步拓宽国产 半导体 材料的全球化发展空间。
安集科技 营收增幅达33.72%
安集科技主营业务为关键 半导体 材料的研发和产业化,目前产品包括不同系列的化学机械抛光液、功能性湿电子化学品和电镀液及添加剂系列产品,主要应用于 集成电路制造 和 先进封装 领域。2026年上半年,公司实现营业收入15.26亿元,较去年同期增长33.72%,公司的业务基本盘化学机械抛光液同比增长29.47%,增速稳健,功能性湿电子化学品同比增长51.03%,成为拉动营收增长的关键引擎。
盈利方面,公司扣非归母净利润为4.26亿元,同比增长19.35%。安集科技在中报表示,首先公司产品研发进展及市场拓展均实现预期,紧贴客户需求,与客户上量节奏保持同步;其次,公司内部管理和经营效率有效释放了利润空间,公司在持续加强研发投入的同时,费用增长幅度为30.18%,低于收入增幅,推动盈利能力提升。 不过,汇率波动对公司利润形成一定拖累,由于美元汇率的波动带来汇兑损失5513万元 ,导致扣非归母净利润的增长有所影响。
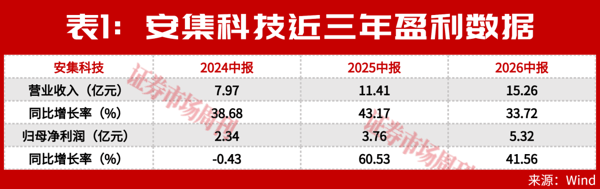 从近三年的盈利情况观察,公司整体盈利中枢呈现出稳步上移的趋势,公司在抛光液、湿电子化学品和电镀液三个板块均已构建了较为成熟的产品矩阵,并持续向高端场景渗透。在化学机械抛光液板块,产品已涵盖 铜 及 铜 阻挡层抛光液、介电材料抛光液、 钨 抛光液、基于氧化铈磨料的抛光液、金属栅极抛光液及衬底抛光液等多个产品平台。同时可根据客户特色制程需求,定制开发适配 新材料 、新工艺的产品。借着AI算力需求爆发带动 先进封装 技术变革的机遇,公司与下游客户深度协同,已实现混合键合抛光液、聚合物抛光液等先进封装专用产品的覆盖。
功能性湿电子化学品板块,公司产品包含刻蚀后清洗液、抛光后清洗液、刻蚀液、 光刻胶 剥离液等产品,攻坚集成电路前道晶圆制造、后道三维封装等高端应用场景,持续攻克领先技术节点的技术难关。电镀液及添加剂板块,产品覆盖应用于 集成电路制造 的大马士革工艺 铜 电镀液及添加剂、应用于先进封装领域的铜、 镍 、锡、银等电镀液及添加剂以及硅通孔(TSV)电镀液及添加剂,匹配晶圆制造与封装的工艺需求。
安集科技业绩增长的背后离不开产能扩张的支撑。 在9月10日召开的业绩说明会上,回答本刊关于公司目前整体产能利用率、新产能爬坡周期等问题时,公司董事长王淑敏表示,现有产能方面,上海金桥、宁波北仑制造基地的产能扩张与布局有序推进,多条新增产线为下一阶段发展提供产能保障;上海化学工业区电子化学品专区制造基地已实现主体建筑封顶,为中长期产能扩张奠定坚实基础。
王淑敏还表示,公司产品研发验证门槛高,从研发立项到实现量产销售需要经过较长的周期,“而实现量产销售后具体产品的销售增长情况受下游客户相应工艺产能及产量等影响,因此不同产品的产能爬坡周期不太一样。”
随着产能的逐步落地,安集科技已步入更广阔的成长轨道。AI驱动的半导体产业扩容,为电子材料厂商打开了市场空间。根据灼识咨询报告,2025年全球半导体CMP抛光液的市场规模约24亿美元,随着半导体产业发展,先进技术节点、 新材料 、新工艺的应用需要更多的CMP工艺步骤,预计2030年增至40亿美元,2025年—2030年的年复合增长率为11.0%;全球清洗液市场规模将从2025年的20亿美元增长至2030年的36亿美元,年复合增长率达12.4%;电镀液及添加剂市场规模将从2025年的11亿美元增长至2030年的19亿美元,年复合增长率为10.4%,三个赛道均有望保持双位数增长。
Wind显示,安集科技2026年以来(1月1日至9月22日)累计获得调研15次,多家券商机构在研报中表示,公司同时在湿电子化学品、电镀液等赛道持续实现技术突破,是 半导体材料 国产替代浪潮中的核心受益标的。 其中东海证券指出,安集科技是国内化学机械抛光液龙头,成功打破了国外厂商对集成电路领域化学机械抛光液和部分功能性湿电子化学品的垄断。随着国内晶圆厂产能持续扩张、先进封装需求快速提升,公司有望依托技术积累与客户黏性,进一步拓展市场空间。
针对市场关注的国际贸易摩擦对核心原材料供应的影响,王淑敏向本刊表示,国际局势对公司关键原材料的供应稳定性以及价格波动的传导相对有限,目前公司整体生产交付平稳有序,成本端整体可控。她强调,公司高度重视原材料供应安全,一方面与供应商保持长期稳定的合作关系,争取更多产能支持,保障供货稳定;另一方面坚持自建、合作与外部采购并行,构建多元化供应体系,同时结合业务发展需要适时布局战略库存储备,持续提升供应链韧性。
天承科技 股价两年涨幅曾超12倍
湿电子化学品公司中,另一家在多份券商研报频繁出现的是天承科技,公司主要从事印制线路板、先进封装(包括封装载板)和集成电路所需要的专用功能性湿电子化学品的研发、生产和销售。2026年上半年,公司实现营业总收入3.06亿元,同比增长43.74%;实现扣非归母净利润5767万元,同比增长81.70%。
对于营业收入和净利润的快速增长,天承科技在2026年中报中表示,公司在持续强化市场拓展能力的同时,巩固现有市场优势,通过优化产品销售结构,不断提升高价值产品的销售占比;同时,公司持续加大产品研发投入,丰富产品矩阵和服务解决方案,从而有效满足多元化市场需求。此外, 公司推进精细化管理,通过优化资源配置、引入智能制造、强化成本控制和提升运营效率,实现了降本增效的目标。
业绩稳步增长的背后,是公司在产品技术端的持续深耕与边界拓展。 通过不断自主创新研发,公司产品的应用类型由普通的印制线路板发展至高频高速、高密度互连(HDI)、软硬结合、类载板(SLP)等高端印制线路板,并进一步扩展到FC-CSP/BGA封装载板、半导体先进封装以及集成电路等领域。
目前,公司主要产品包括化学沉铜专用化学品、电镀专用化学品、铜面处理专用化学品及其他专用化学品等,覆盖化学沉铜、电镀铜、电镀 镍 、电镀锡、棕化、粗化、退膜、闪蚀、化学沉锡等多个生产环节。其中化学沉铜和电镀铜工艺是电子电路制程中重要的环节,是实现电气互连的基础,直接影响电子设备的可靠性。
从成熟的 PCB 湿电子化学品赛道,向半导体先进封装电镀液、 新能源 电子专用化学品等新领域拓展,已成为公司增长逻辑中备受市场关注的一环。本刊在9月18日召开的业绩说明会上,就“新赛道最大的差异和鸿沟体现在哪里,目前半导体化学品业务的商业化进展如何”等问题向公司提问,天承科技董事长、总经理童茂军表示,公司产品在拓展到新领域所面临的主要问题是新产品应用开发以及客户关系等。公司半导体领域产品目前布局了大马士革、TSV、TGV、RDL、bumping等各类工艺的电镀液添加剂产品(包括铜 镍 、锡银),应用于前道晶圆制造、先进封装等领域,团队积极与存储及逻辑晶圆厂(fab)、封装、 面板 、光电等各类头部客户互动,正在加速发展中。
此外,天承科技近期发布的 股权激励 计划向市场传递了新的信号。 9月22日披露的2026年限制性股票激励计划草案显示,公司拟授予激励对象限制性股票66.94万股,占当前总股本约0.54%;以营业收入为业绩考核指标,2026年—2029年营收目标分别不低于7亿元、10.50亿元、15.75亿元和23.63亿元,对应的营收增长率目标约每年增长50%,且要求考核指标完成比例不低于80%。
华创证券对此点评称,本次激励首次覆盖50名核心人员,范围涵盖高管、核心技术人员、中层管理及核心骨干,激励覆盖由核心管理层进一步向业务骨干延伸,在AI PCB 及 半导体材料 业务快速拓展阶段,通过长期激励进一步绑定核心团队与公司成长利益。
放眼二级市场层面,在AI基建掀起的 PCB 行业景气走高的过程中,天承科技的股价经历了两年多的大幅上涨,从2024年2月6日的低点,到2026年6月30日的高位,公司股价涨幅超过12倍(前复权,下同)。7月以来,公司股价开始回调,但截至9月22日,相比前述低点,公司股价涨幅仍然超过6倍。
多家湿电子化学品瞄准H股
2026年以来,已有多家湿电子化学品及相关材料企业启动H股上市进程,覆盖上游原料、 面板 级、半导体级等环节。其中, 彤程新材 已启动全球招股,挂牌在即;安集科技、 鼎龙股份 、 新宙邦 已正式递表,处于审核阶段;天承科技刚官宣启动筹划,尚需提交公司董事会和股东会审议。
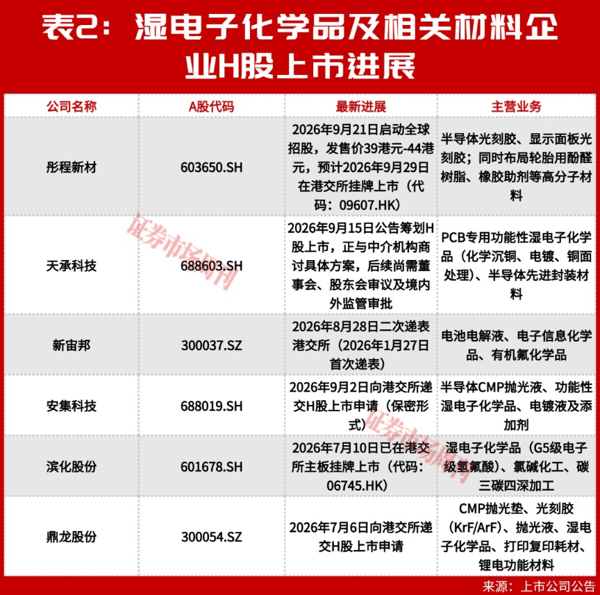 从业务布局来看,本次赴港上市企业产品类别丰富,覆盖CMP抛光材料、 光刻胶 、PCB湿电子化学品、电子级氢氟酸、电解液等多个细分领域,并拟借助港股平台拓展业务边界。
与H股上市计划相呼应,国内湿电子化学品企业正在加深全球化业务布局,从渠道铺设到产品出口,再到本地化建厂,海外市场正成为新的增长极。天承科技在2026年半年报中披露,公司积极应对宏观环境波动、产业政策调整以及国际贸易格局的变化,并部署发展战略,具体措施包括设立海外架构、完成泰国子公司设立,为海外的技术交流、市场拓展搭建舞台;另一方面,公司上半年已完成铺设营销渠道,为泰国建厂做准备工作,建立了对东南亚地区的供应能力,并根据实际情况,及时调整募集资金投向。
(本文已刊发于9月26日 出版 的《证券市场周刊》。文中提及个股仅为举例分析,不作投资建议。
(文章来源:证券市场周刊)