
“易中天”股价再度大跌“光”还在不在?
“易中天”股价再度大跌 “光”还在不在?
2026年10月22日 11:09
作者:
雷晨
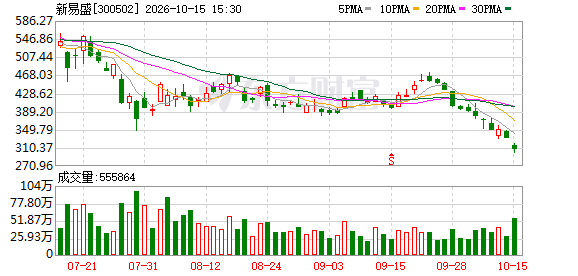
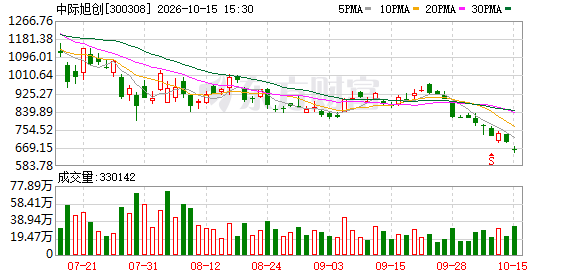
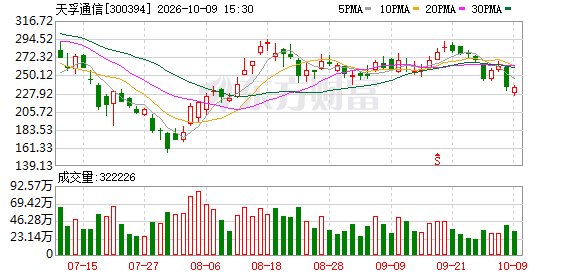
“相信光,就买‘易中天’。”这句口号在A股流传已久。它本质上是对光模块产业景气的一次简化:三个字的合称指代 新易盛 、 中际旭创 、 天孚通信 。
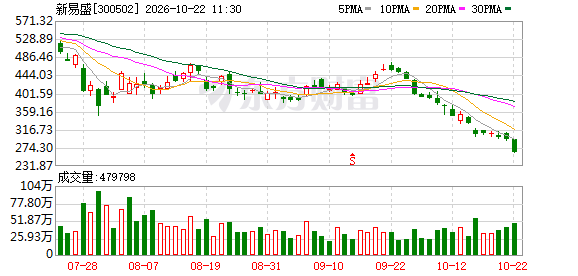
10月22日,三只光模块龙头全线下跌。 新易盛 领跌,开盘后跌幅一度逼近 10%,成交额很快突破250亿元,交投极为活跃; 中际旭创 则跌破600元整数关口。
“易中天”股价自6月高点明显回落,市场对这条产业链的提问只剩一个:调整之后,光还在不在?
机构盈利预测与回调盘面持续背离
中信建投 统计,北美四大云厂商2026年全年资本开支指引上调至7200亿至7450亿美元。 高盛 9月报告将2027年全球1.6T光模块出货预测由约4600万只上调至7100万只,全球光模块总出货预测同步上调21%至31%。光模块承担 数据中心 内部的光电信号转换,AI训练集群规模越大,节点之间的数据搬运需求越高。
中际旭创 8月机构电话会披露,在手订单覆盖2026年全年,部分排至2027年,部分客户已给出2027年分季度出货指引,2027年800G和1.6T订单需求较2026年保持快速增长。2.4T、NPO(近封装光学)、 XPO 等新产品按客户定制要求开发送样,有望2027年下半年量产。 新易盛 此前在业绩说明会披露,1.6T产品占比自二季度明显上升,下半年更为显著,800G和1.6T构成今年交付主力。开源证券判断,高毛利1.6T产品下半年规模放量,是业绩环比加速增长的核心动力。
记者依据iFinD数据计算,2026年上半年,三家归母净利润合计223.84亿元,合计营业收入655.16亿元。 中际旭创 实现归母净利润136.51亿元,同比增长241.70%,营业收入417.78亿元,同比增长182.49%。新易盛归母净利润75.29亿元,同比增长91%,营业收入209.10亿元,同比增长100.34%。 天孚通信 归母净利润12.04亿元,同比增长33.93%,营业收入28.28亿元,同比增长15.15%。 中际旭创 上半年归母净利润已超过2025年全年的107.97亿元,三家上半年利润合计与2025年全年基本持平。
二季度单季, 中际旭创 归母净利润79.16亿元,较一季度增长38.03%。新易盛47.49亿元,环比增长70.83%。 天孚通信 7.12亿元,环比增长44.72%。中际旭创二季度毛利率提升至46.40%,主要受益于1.6T等高附加值产品出货环比增长。公司表示价格降幅相对理性,目标是在2027年通过硅光比例提升、良率优化和新产品放量,保持毛利率在较高水平并实现小幅增长。
华源证券10月21日发布的首次覆盖报告预计,中际旭创2026年归母净利润362.10亿元,按最新股价对应市盈率约21倍,其选取的可比公司2026年平均市盈率为49.11倍。 天风证券 9月研报预计,中际旭创2026年归母净利润359.55亿元。野村证券7月将中际旭创目标价上调至1325元,预计其在全球AI 数据中心 市场维持30%至35%的份额。
高盛 9月恢复中际旭创A股覆盖,给予买入评级和2645元目标价,预测其2026年、2027年归母净利润约404亿元、869亿元,较彭博一致预期高出25%和42%。该报告预计,中际旭创硅光模块出货占比2025年为50%,2028年达到86%;公司毛利率2025年为42%,2028年接近50%。华创证券给予新易盛585.60元目标价, 高盛 此前给出633元目标价。
“易中天”抛出约60亿元回购
据iFinD数据,截至6月30日,中际旭创、新易盛、天孚 通信 的基金持仓家数分别为3578家、2886家、1685家,基金持股占流通股比例分别为19.34%、28.77%、13.96%。香港中央结算有限公司(陆股通)均位列三家公司的前十大流通股东,其中在新易盛居首位。天孚 通信 的陆股通持股在二季度减少1833.02万股,减持后仍居第三大流通股东。同期三家公司股东户数环比分别增长33.20%、65.33%、17.97%。 同花顺 数据显示,10月20日中际旭创融资余额达256.96亿元,排在创业板首位。
8月4日,美国联邦 通信 委员会(FCC)被曝正在起草禁令,拟禁止进口由清单实体生产的带逻辑能力的硬件组件,光模块可能被纳入限制范围。8月5日,三家公司在互动平台集中回应。中际旭创表示尚未出台正式文件,公司生产经营一切正常。新易盛称正在密切核实信息真实性。天孚通信直言短期冲击可控,长期发展方向不变。9月11日,FCC正式发布《保护美国通信供应链免受外国对手侵害》规则,10月13日生效,限制范围限定在Covered List(风险实体清单)实体生产的相关组件。该清单已列入华为、中兴等中国企业,三家公司均不在清单之上,光模块在规则正文中仅作为示例出现。
摩根士丹利 10月1日报告预计,相关限制更可能落在3.2T光模块阶段,最早2026年10月启动规则草案,3.2T规模放量在2028年之后,规则留有约两年缓冲期,豁免条款设定物料清单中美国元器件价值占比65%的门槛。报告同时测算,中际旭创与新易盛年化产能合计约1.01亿只,是美国厂商AAOI的8倍以上,美国本土产能短期内无法填补替换需求,现有800G、1.6T订单的执行节奏维持原状。
回撤的深度也在卖方统计范围之内。华福证券10月13日策略研报统计,中际旭创、新易盛全年最大回撤分别为48%和43%,已接近2021年至2025年的均值水平,回撤主要由前期AI拥挤交易消化、美债收益率压缩估值和FCC扰动驱动。该研报预期,四季度美债利率下行将驱动AI核心资产估值修复。
资本运作方面,天孚通信今年4月向港交所递表,新易盛6月公告筹划发行H股。7月30日,中际旭创在港交所挂牌,据港交所披露,公司募资约534.10亿港元。上市首日盘中破发,此后股价逐步修复。
6月30日,工信部发布《高速光模块产业发展白皮书》,将光模块定义为AI算力、6G(第六代移动 通信技术 )的核心底层硬件,要求新建万卡智算中心标配800G或1.6T规格高速光模块,淘汰400G模块。锦研咨询预测,2026年至2030年中国光模块市场年均增速34%,2030年市场规模达到1520亿元。
中际旭创10月中旬公告,拟将9月回购的565.31万股全部注销,议案10月29日提交董事会。这批股份回购总额49.97亿元,是公司有史以来最大的一笔回购,历时23天完成,成交区间806.93元至944.68元,注销后总股本缩减,每股收益相应增厚。新易盛公告,控股股东、实际控制人、董事长高光荣提议回购8亿元至10亿元,表述是“基于对公司未来持续稳定发展的信心和对公司价值的充分认可”。天孚通信的控股股东天孚仁和同期提议回购1亿元至1.50亿元,股份全部注销并减少注册资本。据记者计算,三家公司本轮回购金额合计约60亿元。同在10月,中际旭创实施半年报分红,每10股派现12元,合计派发现金红利13.31亿元。
中信建投 电子 团队认为,本轮国产算力标的集中回购,兼顾核心研发团队绑定与股东回报,反映产业端对国内AI算力资本开支持续性的判断。
回到开篇的问题:调整之后,光还在不在?
天孚通信10月16日披露的投资者关系活动记录表显示,公司第二季度末开始有源光器件关键瓶颈物料供给较上半年改善,预计相关供应改善对公司经营业绩的积极影响将在未来几个季度逐步释放。公司同时表示,看好CPO(共封装光学)和NPO的发展前景,将坚定不移持续扩产以满足客户需求。
(文章来源:21世纪经济报道)