
多家券商研判A股四季度行情:中性乐观科技或仍有机会
多家券商研判A股四季度行情:中性乐观 科技或仍有机会
2026年10月06日 19:15
“十一”长假结束后,A股将正式进入四季度的交易时间,届时市场行情将如何演绎?
整体来看,多家券商对四季度的A股均保持了一定程度的乐观态度。例如, 浙商证券 便预计,四季度“菱形结构”仍将延续,特别是对四季度的国内政策、宽基估值评价中性偏乐观,因此总体对A股市场走势保持中性乐观态度。
“经历三季度的震荡回调后,我们认为本轮牛市还未结束、仍有演绎空间。” 国信证券 表示。
湘财证券预计,2026年第四季度多数时间宏观面和基本面保持较强格局,市场有望表现为盈利防御慢牛。
配置方面,多家券商认为,科技仍有第二波机会,因此AI依然是四季度的配置主线之一。
保持乐观
展望今年四季度的A股表现, 浙商证券 预计,四季度“菱形结构”仍将延续,因此对A股市场走势保持中性乐观态度。“当下,全球性加息预期、地缘政治、AI叙事等变量‘前方不明’,市场已处于逐步收敛阶段‘静待变化’。整体上,目前市场正在筑底过程中。”
“四季度A股市场有望迎来修复窗口期,收官行情可期。” 国信证券 称。
具体到市场的各项影响因素,海外方面, 浙商证券 表示,虽然海外利率约束仍在,但部分利空已提前计价。具体而言,油价反弹增加通胀压力,政策利率预期上修构成美债年内上行的主要推力,但是在预期提前计入的背景下也可能是利空出尽。
“预期利率成分是年内美债上行的主要贡献项,期限溢价的影响随阶段变化;期限溢价回落尚未带动长端利率同步下行,利率预期仍是核心观察变量。”浙商证券进一步指出,“历史样本中,美国中期选举前市场往往承压,之后风险偏好修复。”
国信证券 表示,从海外维度看,全球流动性环境后续或不再恶化。中东地缘冲突在中长期持续的可能性较低,在四季度前后有望看到结束的窗口。
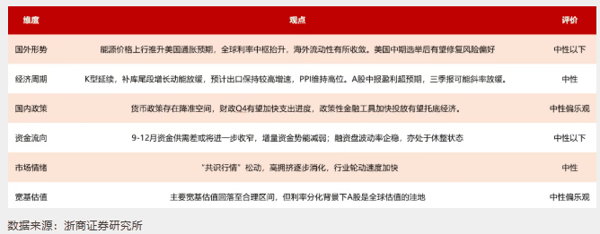
“经济方面,虽然K型分化延续,但总量扩张弹性有限。随着K型分化延续,库存周期正由主动补库尾声向被动补库过渡。结构性亮点虽仍在,但四季度总量扩张弹性相对有限。同时,出口有望保持韧性。”浙商证券进一步指出,“政策方面,四季度货币政策仍有空间,财政托底力度增强。货币政策存在降准空间,财政四季度有望加快支出进度,专项债与政策性金融工具加快投放有望托底经济。”
政策方面,国信证券也认为,四季度国内政策有望进一步发力加码。特别是四季度内需增量政策仍有加码空间,有望支撑宏微观基本面呈扩散式修复。
资金方面,浙商证券表示,险资仍是重要底盘。9月至12月资金供需差或将进一步收窄,增量资金势能减弱。虽然公募、私募基金扩张速率大概率受限,海外资金流入也可能受到加息预期制约,但险资等中长期资金仍为稳定的增量资金入市来源,两融余额也或将逐步企稳回升。
“展望四季度,增量资金仍有期待,一方面,本轮居民资金入市进程或已处中后期,通过公募基金渠道间接入市的角度看资金入市尚有空间,未来若市场风险偏好修复相关资金有望跟上。另一方面,受益于今年险企保费收入增长,以及险企新规要求上市国有险企年新增保费的30%配置权益资产,在国内无风险利率下行的背景下,险资亦有入市空间。”国信证券指出。
情绪方面,浙商证券认为,市场拥挤度逐步消化。按照AI“共识行情”五大指标,当前市场呈现“虽松未崩”状态。周度前5%个股成交额占比较前期高点明显下降,高拥挤度虽在逐渐消化但仍处高位。同时,成交与换手也明显降温,但交投仍处历史较高水平。“估值方面,A股证券化率处于合理区间上沿,主要宽基估值回落至合理区间。利率分化下,A股是主要市场中唯一股权风险溢价仍处中高分位的市场,是全球估值洼地。”
“整体来看,今年四季度,海外流动性预计边际收敛,国内增量资金势能减弱。虽然外部形势与资金流向评价在中性以下,但要考虑部分流动性预期已计价。同时,国内政策、宽基估值评价中性偏乐观;经济周期、市场情绪评价中性。”浙商证券指出,六个维度 综合 指向指数层面中性乐观,政策托底叠加基本面无忧保证“系统性慢牛”框架不变。
不过,浙商证券提醒投资者,海外利率高位、成交降温与拥挤度消化,限制了估值继续快速扩张的空间。“目前市场正在筑底过程,四季度市场可能表现为区间震荡与行业轮动,菱形结构延续,等待右侧变盘信号。”
 科技或仍有第二波机会
配置方面,浙商证券建议投资者,2026年四季度关注广义价值的再平衡机会。 综合 而言,菱形框架下风格“得分点”较多。
“目前AI算力整体共识仍在,但已经进入‘虽松未崩’的临界区间,AI行情或由普涨转向内部筛选。”浙商证券进一步指出,与此同时,美债利率高位波动,风格向短久期与强现金流收敛,红利风格配置吸引力回升,中期重点关注能源、金融、 电力 等红利资产。
因此,浙商证券建议投资者关注四季度的“三主线、两补充”配置结构:AI、医药、出海为三条主线; 非银金融 与周期为价值再平衡的补充方向。
“其中,AI主线先看胜率后看赔率,盈利上修与全年高增共同指向 电子 、 通信 和 自动化设备 ;医药BD量价齐升,大单密度明显提高, 创新药 出海进入现金流兑现期;出海主线先看渗透率后看收入暴露,重点关注 电力 设备与 家用电器 。”浙商证券称。
值得一提的是,除了浙商证券将AI作为四季度的配置主线之一,国信证券也认为,AI科技依然是行业主线。
“一方面,重视 AI应用 端扩散。AI产业趋势延续,算力链景气继续向上,国产化成长空间进一步打开。经历前期调整,A股算力硬件板块交易热度明显回落,筹码结构有所改善,叠加海外需求扩张与国产化形成共振,算力硬件有望迎来M顶的第二波行情。”国信证券称。
国信证券进一步指出,AI科技行情还有望向应用端扩散。回看2012年至2015年移动互联浪潮,技术突破和降本增效催化下,科技产业链行情逐渐从硬件端向应用端扩散。在本轮AI浪潮中,随着模型性能提升、推理成本下降,AI商业化应用的空间有望进一步打开。随着多模态大模型的快速发展,未来 人工智能 有望渗透到众多端侧场景, 消费电子 、具身智能等领域具备较大的成长空间。
不过,湘财证券认为,由于宏观短周期有见顶迹象,未来投资重心将向中、下游倾斜,因此建议继续关注红利相关防守板块。而基本面维持高景气的AI赛道,需等待充分调整、内部分化之后,择优布局。
(文章来源:澎湃新闻)