
RIO减速,百润赌上威士忌
RIO减速,百润赌上威士忌
2026年10月31日 15:37
10月26日晚间, 百润股份 披露2026年三季报:前三季度营业收入25.03亿元,同比增长10.31%;归母净利润6.62亿元,同比增长20.44%;扣非净利润6.33亿元,同比增长22.43%。第三季度单季营收8.46亿元、同比增长8.33%,归母净利润1.83亿元、同比增长14.04%。
同一份报表里还有另一组数字。前三季度销售商品、提供劳务收到的现金26.73亿元,同比下降0.49%;经营活动产生的现金流量净额6.31亿元,同比下降16.41%,其中第三季度单季1.90亿元,同比下降28.07%;存货则从年初的13.76亿元增至9月末的15.98亿元,增加2.22亿元。
收入增长10.31%,收到的现金反而略有减少;利润增速是营收增速的近两倍,经营活动带来的现金净额却在收缩。一快一慢之间,是 百润股份 同时经营着的两门生意:一门要求快,一门只能慢。慢的那门,是五年前灌进桶里的第一批原酒。
快生意回来了,但账不是同一本。
营收的修复是真实的。2024年上半年 百润股份 营收同比下滑1.38%,2025年上半年下滑8.56%,2026年上半年转为增长11.34%,前三季度25.03亿元重回正增长区间。
三季报里的变化出现在结构上。第三季度单季营收8.46亿元、同比增长8.33%,增速比上半年的11.34%有所回落;毛利率却升到71.59%、同比提升1.40个百分点,而前三季度合计的毛利率为70.97%、提升幅度只有0.69个百分点。也就是说,第三季度的增长更依赖价格结构与产品组合,而不是销量。
支撑这一变化的是投放。前三季度销售费用5.89亿元,同比增长15.63%;销售费用率23.52%,较上年同期提升1.08个百分点。费用增速比营收增速快5.3个百分点,合并利润表上的数字可以直接看出投放强度在上升。
净利增速与利润总额增速之间的差额,主要来自所得税。前三季度利润总额8.15亿元、同比增长10.92%,所得税费用1.53亿元、低于上年同期的1.85亿元,实际税率18.83%,上年同期为25.24%。按上年税率测算,这一变化对应约0.52亿元净利,相当于前三季度归母净利增量1.12亿元的46.5%。
产品与渠道的动作是这套打法的基础。RIO在“358”度数矩阵上继续加密:3度的微醺新增柚柚清茶,10月又上市小暖酒;5度的清爽把330ml装做了0糖升级;8度的强爽则推出0糖茶酒。
渠道端上半年经销商数量从年初的2391家增至2523家,净增132家,华东、华南分别实现14.95%和16.39%的增长,华西是四大区域中唯一负增长的市场,同比下降1.77%。季报不披露分区域收入与经销商数量,这组数据截至6月末。
但同一组经营数据里还有另一个信号:上半年酒类产品销售量同比增长7.82%,生产量增长9.5%,库存量同比增长42.16%,公司解释为产品品种多样化;到9月末,存货账面价值15.98亿元,较年初增加2.22亿元。
慢生意的代价,写在回收期里
威士忌是百润股份明确押注的第二曲线,承载主体是位于四川邛崃的崃州蒸馏厂,2021年投产,年产能3.6万吨,由全资子公司巴克斯酒业(成都)运营。
三次募资的投向连起来看,都指向同一个地方。2020年非公开发行募资10.06亿元,投的是“烈酒(威士忌)陈酿熟成项目”;2021年发行可转债募资11.28亿元,投的是“麦芽威士忌陈酿熟成项目”;2026年6月再推定增13.05亿元,其中11.40亿元投向“麦芽威士忌桶陈扩能项目”。三次合计约34.39亿元,其中2021年那一轮有9亿元用于采购橡木桶,本轮有10亿元直接对应20万只新桶——钱最后都变成了桶。
桶的堆积速度在加快。2021年10月灌下第一只开元桶,2023年12月到30万只,2025年6月过50万只,今年10月28日第70万只灌注完成——前50万只用了三年八个月,后20万只只用了16个月。公司规划在未来4至5年内将陈酿桶储备提升至100万桶。
桶的数量可以加速,酒的时间不能。2026年2月起实施的新版威士忌国家标准规定,威士忌原酒在木桶中陈酿时间不应少于2年,单一麦芽威士忌原酒不应少于3年;百润股份本轮募投项目规划的陈酿期为5年。
时间直接写进了回报模型。公司在定增预案中测算,项目建成并完全达产后,税后财务内部收益率9.06%,含建设期的静态投资回收期11.99年。同一份预案里,公司还自行列了一组对照: 白酒 类募投项目的内部收益率平均值26.71%,回收期7.23年。
同一家公司,预调鸡尾酒下线即可发货,威士忌的原酒必须先在桶里待满两年;而这笔投入,要到第十二年才收回。两门生意的资本效率,不在一个量级上。
钱花出去之后,先落在存货上。6月末公司存货账面价值15.57亿元,其中可以立即发货的成品不到两成,其余是自制半成品——主要是在桶里等待陈化的威士忌原酒。这部分资产2023年末还是5.9亿元,两年半后增至13.51亿元。
从桶到货架的距离,则可以用产销率衡量:2025年成品酒产量16.23万箱、销量7.48万箱,产销率46.05%,2026年一季度升至62.8%。
产品端今年继续铺开:2月推出崃州PX雪莉桶桶强单一麦芽威士忌,7月上市乐调系列金酒与伏特加,定价15元上下,主攻调酒场景。
渠道可以借,节奏借不来。
百润股份的思路是复用。RIO锐澳品牌创立于2005年,用二十年时间把产品铺进了全国1600个城市和主要地区;威士忌要做的,是依托这套网络完成招商、铺货和终端覆盖。
消费者 教育 上,公司同时开了线下和线上两条路。线下在上海富民路、广州天河均落地了「崃州吧」,创世版威士忌自2024年11月起在店内销售;线上崃州天猫旗舰店持续做新客免费试饮,店铺页面显示50ml品鉴装的销量已超过6000件,对应的正装销量超过5000件。
投入已经反映在费用里。第三季度销售费用率27.6%,同比提升0.9个百分点, 国金证券 把第三季度酒类收入的增量归于威士忌,认为预调酒只是守住了基本盘。
问题在于,这套渠道的分销逻辑与高端烈酒并不重合。预调鸡尾酒的场景是冲动购买,靠的是冰柜位置和电商流量;威士忌的消费场景更多在 餐饮 、酒吧与家庭独酌,需要年份认知和品鉴能力做支撑。渠道能把产品送上货架,能不能让消费者第二次打开,是另一件事。
公司对烈酒业务的具体体量始终没有单列。 中金公司 估算,2026年上半年威士忌及其他烈酒为百润股份贡献了近亿元增量; 国金证券 的判断是,第三季度酒类业务主要受益于威士忌贡献、预调酒整体维持稳定。烈酒究竟做大了多少,要等公司单独披露才能确认。
资本市场的态度在一年之内出现了两 次摆动。
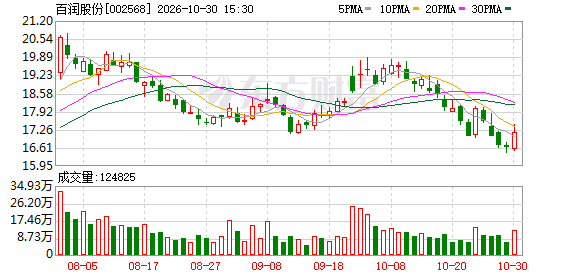
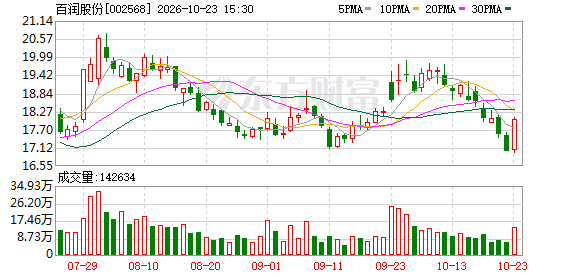
6月17日盘后,百润股份披露13.05亿元定增预案,次日股价跌停。披露后5个交易日内,较预案披露前的18.38元跌去22.2%,6月25日盘中最低触及14.01元。7月7日的临时股东会上,针对该定增方案,持股5%以下的中小投资者投出反对票,占与会中小投资者有表决权股份总数的16.04%。
另一面是管理层用真金 白银 表态。7月9日,控股股东、实际控制人、董事长兼总经理刘晓东增持112.42万股,并计划增持5000万元至1亿元,9月7日公司公告该计划实施完毕;同期公司多位董事、高级管理人员也在增持,截至7月20日,马良、刘嘉瑞、喻晨三位副总经理已合计出资2507.1万元。
卖方对方向的判断没有分歧,分歧集中在时点。近六个月有23家机构发布研报,对2026年的目标价从19.39元到25元,平均22.92元;其中一家给出的目标是22元,对应2027年25倍市盈率。
行业的窗口确实在打开。中国酒业协会2026年9月发布的《中国威士忌产业发展报告》显示,国内威士忌酒厂已增至64家,实际蒸馏能力7万千升,规划产能13万千升;而2025年中国威士忌进口量仅3.6万千升。协会将2026年定义为威士忌的“关键窗口期”,首批国产威士忌已迈过三年陈酿门槛,于今明两年集中上市。
在这个窗口里,百润股份的位置相对靠前:国内规模最大的威士忌蒸馏厂、2021年就开始灌桶的先发产能、一套现成的全国销售网络,以及一门已经恢复增长的预调酒主业替它付账。
快生意已经证明自己能回来。慢生意接下来要证明的,是它值得等。
(文章来源:界面新闻)