
5000亿DeepSeek冲刺科创板,为什么是中信证券陪跑?
作者 | 付影
来源 | 独角金融
9月9日,一则消息,将AI大模型巨头DeepSeek与投行“一哥” 中信证券 拴在了一起。据多家媒体报道称,DeepSeek已聘请中信证券担任辅导机构,为在上交所科创板首次公开募股(IPO)做准备,并计划年内正式启动IPO流程。
《 21 世纪经济报道》随后从知情人士处获悉,中信证券已与 DeepSeek 方面接洽并进入尽职调查阶段,但双方尚未签订正式的上市辅导协议。
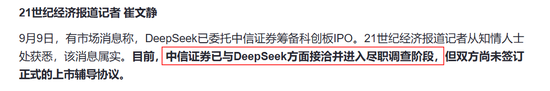
这意味着, A 股 历史上最受瞩目的一单 IPO 保荐业务,如果不出意外将大概率落到中信证券手中。
在这场 合作 中, 市场 关心的不只是 DeepSeek能否成为A股 “ AI大模型第一股 ”, 更在于为什么 选择 中信证券 保荐 , 这家老牌投行 能否 拿下 这张 超级订单,它的投行 保荐质量 又 是一张怎样的底牌 ?
1
为什么是中信证券?
DeepSeek选择中信证券作为ipo辅导机构,并非偶然。它需要的不是普通承销商,而是能同时处理巨额融资、复杂股权、特殊交易架构、国际化发行和未盈利上市通道的头部投行。中信证券恰好在这几个关键维度上全面匹配。
首先,DeepSeek项目本身难度极高,决定了它必须选择头部投行。
从业务基本面看,DeepSeek融资体量巨大、资本故事复杂。
2026 年 6 月,DeepSeek完成约 74 亿美元(约合人民币510亿元)融资,投后估值突破 500 亿美元(约合人民币3380亿元)。
此轮融资中 , 创始人梁文锋个人出资 200 亿元,腾讯出资 100 亿元, 宁德时代 出资 50 亿元。 其余投资方 ,包括 网易、京东、砺思资本、 IDG 资本各约 30 亿元 。 此外, 正心谷投资、拾象科技分别出资约 15 亿元 , 国家人工智能产业投资基金出资约 9.8 亿元。
该轮融资启动前,梁文锋已通过工商增资将个人直接持股比例从 1% 升至 34% ,叠加间接持股后最终控制股份达 84% 以上,表决权接近 100% 。
《每日经济新闻》援引媒体报道, 此次 DeepSeek 融资,采用了特殊交易架构 :除国家人工智能产业 投资基金外,所有外部投资方的资金,需要注入由梁文锋管理的有限合伙企业,而非直接投向 DeepSeek 主体。 在该架构下,外部投资方不享有 DeepSeek 投票权 ,但可获取优先财务信息,并 拥有后续潜在融资轮次的优先投资权。
今年4月它才第一次接触外部资本,市场传闻估值100亿美元;6月完成首轮融资交割,投后估值突破500亿美元,7月启动新一轮融资,据公开报道, 其估值已升至约750亿美元(约5000亿元人民币),居国内大模型初创公司估值前列。
这种股权结构、股东背景、交易架构和估值变化,对投行尽调、辅导、材料撰写、估值沟通和投资者路演的综合能力要求极高,普通券商难以承接。
其次,中信证券是“券业一哥”,体量和投行地位提供硬支撑。
2025年全年,中信证券实现营业收入 748.54亿元, 同比增长28.79%,归母净利润 300.76亿元, 同比增加38.58%,业绩位居行业第一。
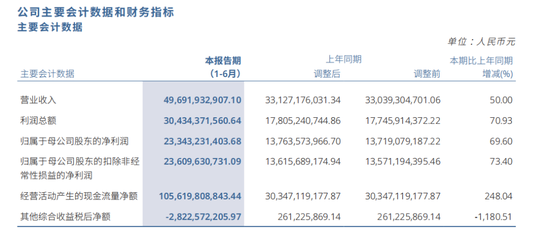
2026年上半年,中信证券营业收入496.92亿元,同比增长50%,归母净利润233.43亿元,同比增长69.6%,继续稳坐行业第一,与 国泰海通 并称“券业双雄”。但体量只是入场券,核心筹码是它的投行业务有着不可替代的地位。
2025 年,中信证券完成 A 股主承销项目 72 单, 主承销规模 2706.46 亿元,市场份额 24.36% ,位居全市场第一 ; 股权融资、并购重组、债券承销多项业务持续保持行业首位 ,能够持续稳定承接百亿级、千亿级体量科创独角兽 IPO 的投行。 上半年,公司完成A股主承销项目40单 , 承销规模 1467.54亿元,市场份额30.56%, 继续排名市场第一。
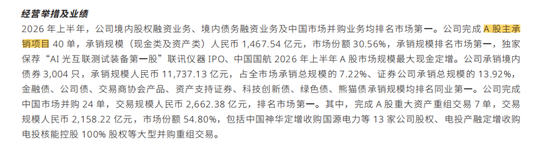
另外,中信证券的国际化能力匹配 DeepSeek出海基因 。 2024年-2026年上半年,中信证券境外营业收入分别为109.48亿元、155.19亿元、117.88亿元 ,同比增幅分别为16.42%、42%、70.54%,境外收入占比也呈现稳健增长,分别为 17.2%、21%、23.7%。
上半年,中信证券完成44单境外股权项目 ,按项目发行总规模在所有账簿管理人中平均分配的口径计算, 承销规模42.18亿美元 ,其中 香港市场IPO项目31单 ,香港市场股权融资业务 承销规模41.05亿美元 ,在 马来西亚完成本年度最大2单IPO项目,承销规模1.14亿美元。
最后,中信证券还是第五套标准落地的“第一时间响应者”。
6月份, 证监会将科创板第五套上市标准适用范围扩大至人工智能领域, 这一通道被称为“零收入、持续亏损企业IPO通道”, DeepSeek也是亏损的公司。 中信证券恰恰是 燧原科技 、 宇树科技 等多家第五套标准受益公司的保荐机构,此前已“跑通”了未盈利硬科技企业从受理到注册的全流程。
据媒体报道,2026年 前 7个月 DeepS eek 实现营收约4.75亿元、净亏损约7.15亿元。
归根结底,DeepSeek选择中信证券,是在项目高难度、高估值、复杂股权架构、特殊交易安排、国际化需求和未盈利AI上市需求下,对中信证券综合投行能力的必然选择。中信证券的体量、投行龙头地位、国际化能力和第五套标准经验,正好覆盖了DeepSeek当前最核心的资本运作需求。
“投行一哥”服务的硬科技阵容有多豪华?
在科创板注册制推行以来 , 中信证券 持续押注 AI 算力、芯片、 机器人 赛道,以及港股 18C 自动驾驶、具身智能等, 至少完成了对 10 家科技企业的上市辅导 ,包括对 摩尔线程 、宇树科技、 影石创新 、 瑞立科密 、 联讯仪器 、 盛合晶微 等,并积累了丰富的经验。
2026 年 8 月 19 日,人形机器人第一股宇树科技 ( 688836.SH ) 登陆科创板, 发行价 150.8 元 / 股,发行 4044.64 万股,募资总额约 60.99 亿元。该股上市首日开盘一度冲至 1100 元/股,收报 845 元 / 股,较发行价上涨 463% 。
在这场盛宴背后, 中信证券以 “ 股东 + 保荐人 ” 双重身份深度绑定 , 不仅独享保荐承销费 , 更 是 凭借早期股权投资获得近 1300% 的账面浮盈。根据宇树科技招股书披露,保荐费(含持续督导费)和承销费用合计约1.4亿元。
2026 年 6 月 24 日上市的 臻宝科技 ,是一家泛半导体设备核心零部件企业,核心业务为集成电路及显示面板行业客户提供制造设备真空腔体内参与工艺反应的零部件、以及其他表面处理解决方案,是国内少数实现集成电路先进制程和高电压显示面板制造设备非金属零部件多品类供应、规模化量产的企业之一。其中, 京东方为其重要大客户。
臻宝科技发行价为 44.56 元,募资 17.3 亿元。在上市首日,股价涨幅超 12 倍, 中信证券收获 9603 万承销费。
4月24日,联讯仪器正式登陆科创板, 发行定价为81.88元。 中信证券是其独家保荐人和独家主承销,1.498亿元承销费全部归其所有。
同时, 中信证券还是 联讯仪器的 股东,对应跟投比例为3% ,获配股数77万股, 获配金额6304.76万元 ,获配价格即发行价,锁定期24个月。至此中信证券 在联讯仪器身上实现了投行和投资的双重收获。
存储控股科创板IPO已获受理,拟募资高达330亿元,是中信证券硬科技管线中规模最大的项目,也是2026年A股最受瞩目的半导体IPO之一。中信证券保荐的 燧原科技9月11日上市, 拟募资60亿元, 是国产AI训练芯片代表性企业,保荐承销费2.64亿元。
2 025 年 1 2 月 5 日,由中信证券独家保荐和主承销的摩尔线程登陆科创板 , 募资 80 亿元,成为“国产全功能 GPU 第一股” ,也是 2024 年以来科创板最大 IPO 、科创板“ 1+6 ”改革政策发布后首家过会上市的科技公司。 此单中信证券拿到承销保荐费 3.92 亿元 ,占公司 2025 年全部 IPO 承销收入约三分之一。