
贵阳银行:上半年增收不增利,不良率持续上升
2026年09月15日 18:10:49
随着2026年上市银行半年报披露收官,贵阳银行交出了一份喜忧并存的中期经营答卷。
上半年,该行营收重回双位数增长,利润却出现下滑,一升一降之间,也折射出这家深耕贵州的城商行在负债端改善与资产端承压之间的博弈。
截至6月末,该行资产总额7730.76亿元,较上年末增长3.98%,净息差、净利差双双抬升,资本与流动性指标均满足监管要求。
营收重回双位数增长
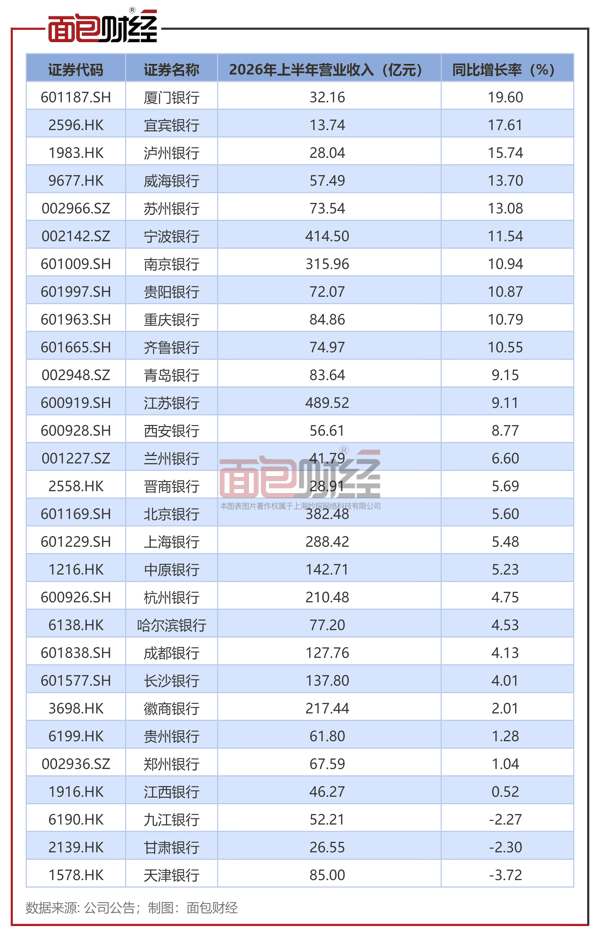
2026上半年贵阳银行实现营业收入72.07亿元,同比增长10.87%,在29家A股、H股上市城商行中增速位列第8。
 支撑该行营收增长的主要因素为利息净收入,上半年实现利息净收入56.02亿元,同比增长13.86%。一方面,贵阳银行持续加强负债端成本管控,叠加部分存量高成本负债集中进入重定价周期,成本收入比降至24.24%,同比下降2.74个百分点。另一方面,息差改善明显,上半年该行净息差1.67%,同比回升0.14个百分点,净利差1.72%,同比上升0.17个百分点。
然而,这份财报中显露出来的风险同样值得关注。
归母净利润同比下降4.61%
上半年,贵阳银行实现归母净利润23.60亿元,同比下降4.61%。该行营收增、利润降的落差,出在支出端。
贵阳银行在中报中表示,归母净利润同比下降“主要是对部分风险资产加大减值计提力度,持续增强风险抵御能力”。
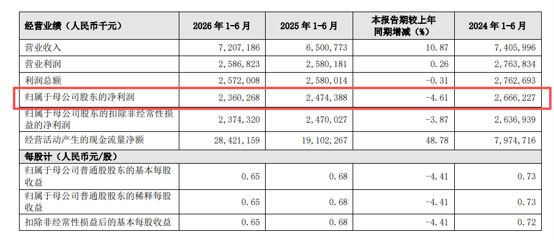 上半年该行计提信用减值损失25.83亿元,较上年同期增加5.62亿元,增幅约27.8%,其中发放贷款及垫款减值损失21.3亿元。然而风险资产计提力度的加大也吞噬了营收增长带来的增量。
不良贷款率升至1.78%
截至2026年6月末,贵阳银行的不良贷款余额63.85亿元,较年初增加7.97亿元,不良贷款率1.78%,较年初上升0.19个百分点。
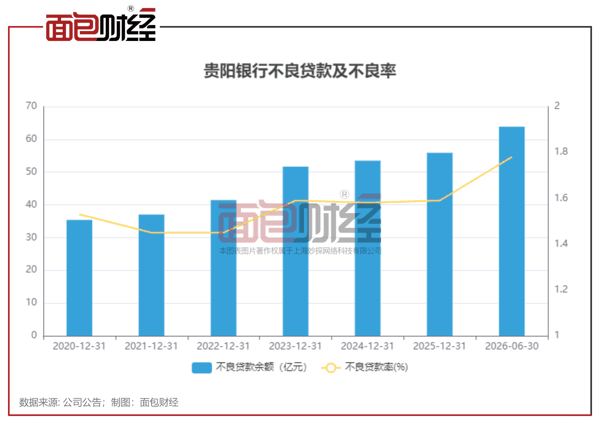 该行在中报中解释称,一是按风险分类审慎原则将风险特征变化的贷款纳入不良,二是上半年存量不良贷款清收处置进度较缓。与此同时,该行拨备覆盖率229.57%,较年初下降6.05个百分点,风险抵补能力有所削弱。
从财报数据来看,不良贷款主要集中在零售业务与部分传统行业。截至2026年6月末,贵阳银行的个人贷款不良率由年初的3.12%升至4.05%,其中个人经营性贷款受小微商户经营承压影响、个人按揭贷款受房地产市场波动影响,不良率双双上升。
对公业务方面,由于部分中小企业经营承压、还款能力下降,批发和零售业贷款不良率由4.18%升至4.64%。此外,传统制造业转型升级压力较大,部分企业产能过剩、经营效益下滑,偿债能力减弱,制造业不良贷款率由1.58%升至2.33%。
但贵阳银行也表示,该行强化该行业信贷准入标准,加大存量风险排查与清收处置力度,保持风险整体可控。持续优化制造业信贷结构,大力支持战略性新兴产业、数智产业、新型制造业、先进装备制造等重点产业集群,支持传统产业转型升级。
在零售贷款方面,该行将优化客群,对零售信贷产品实施差异化管控,进一步完善风险管理措施,严控新增不良;全面摸排个人贷款风险状况,强化贷投后过程化管理,加快存量不良清收处置进程。
主题:贵阳银行