
罕见病药“7年市场独占期”开闸前夜:A股与港股医药公司谁手里有牌,谁又能上桌?
罕见病药“7年市场独占期”开闸前夜:A股与港股医药公司谁手里有牌,谁又能上桌?
2026年10月28日 15:1
国家药监局一纸征求意见稿,让罕见病赛道从“冷板凳”变成了“政策暖炉”。
近日,国家药监局官网发布《药品市场独占期实施办法(征求意见稿)》,罕见病 创新药 及境外原研药境内首次上市可获7年市场独占保护,改良型新药5年,境外已上市仿制药4年。这份文件是新修订《药品管理法实施条例》的配套细则,最核心的条款直白而有力:独占期内,药监局不再批准其他申请人就同品种药品提出的上市申请或补充申请。这意味着过去仿制药通过自行临床试验绕开原研壁垒的路径,在独占期内被实质性封堵。
对于患者基数小、商业回报漫长的罕见病领域,这无疑是撬动资本最关键的那根杠杆。征求意见截至11月18日,留给市场消化与博弈的时间已相当有限。A股谁手里有真正的“牌”,也将逐一浮出水面。
独占期是“护城河”还是“远期支票”?
7年独占期的含金量,首先取决于产品距离商业化有多远。
医药市场独立评论人肖肖向《华夏时报》记者表示,市场独占期对于已上市品种,它是阻断仿制药跟进、拉长回收窗口的“护城河”;对于临床前阶段的管线,它更像一张需要穿越临床、审批两道关隘才能兑现的“远期支票”。
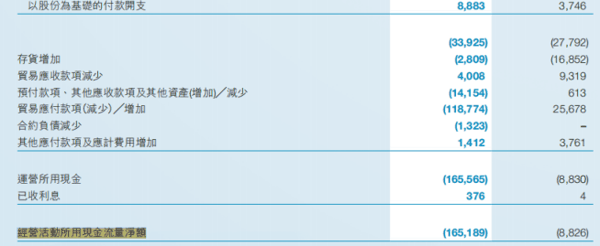 (来源:北海康成2026年中报)
《华夏时报》记者注意到,在已商业化的品种中,北海康成(01228.HK)是三款产品同时在售的样本。截至2026年6月30日,海芮思(黏多糖贮积症II型)、迈芮倍(阿拉杰里 综合 征)、戈芮宁(戈谢病)均已商业化,上半年营收2794万元,同比增长25.6%,经调整净亏损收窄至2820万元。海芮思累计识别患者921名,惠民保覆盖142个城市、6.26亿人口;迈芮倍识别患者920名,覆盖64个城市。但中期报告同时显示,经营活动所用现金流量净额为-1.65亿元,上年同期为-883万元,净流出大幅扩大;截至2026年6月30日,期末现金及 银行 结余8810万元,流动负债净额1.93亿元,两者之间约1亿元的缺口清晰可见。 药明生物 2亿港元入股已于3月完成交割,为资产负债表提供了缓冲,但经营现金流的持续流出意味着,缓冲能否覆盖到产品放量仍需观察——三款产品的放量速度,必须跑赢现金消耗的速度。
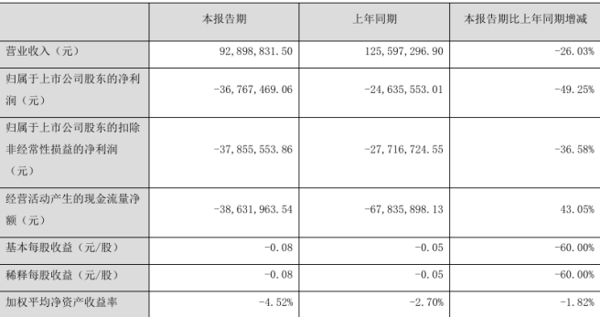 (来源: 舒泰神 2026年半年报)
附条件获批的品种,则更考验投资者对“保护工具箱”的辨识力。 舒泰神 (300204.SZ)的注射用波米泰酶α(博佳凝)于2026年6月获附条件上市批准,用于伴抑制物的重度血友病A/B成人急性出血,全球范围内尚无同机理竞品商业化,并已获美国FDA孤儿药认定。血友病在《罕见病目录》之内,但该产品国内保护目前依托的是突破性治疗品种认定、附条件批准以及数据保护期等多重机制,而非本次征求意见的市场独占期制度。博佳凝获批后,首批产品已于8月下旬发货,公司正同步推进全国挂网采购、国家医保谈判及 医院 准入,江苏省采购挂网已落地。但 舒泰神 上半年营收9289.88万元、同比下滑26.03%,归母净利润亏损3676.75万元、亏损同比扩大49.25%。独占期保护的是一个刚刚起跑的品种,报表已经在为过去的产品结构买单。
从附条件获批再往前推一步,便是临床前阶段的管线——这是一张典型的“远期支票”。 ST万邦 (002082.SZ)全资子公司万邦德制药截至2026年5月公司互动平台披露,累计获得多项FDA孤儿药认定,覆盖WP107(重症肌无力)、WP103(新生儿缺氧缺血性脑病)、WP205(渐冻症)、WP203A(天疱疮)等管线,其中WP103另获罕见儿科疾病认定。WP205针对渐冻症于2025年2月获FDA孤儿药认定,2026年1月与 海翔药业 签订合作协议,合作总金额1.5亿元,首期1.2亿元已到账。但公司在公告中写明:标的产品在合作适应证尚处临床前开发阶段,能否完成临床试验及获得上市批准存在不确定性。截至2026年10月,WP205没有新的临床阶段跃迁公告。
不过,万邦德的罕见病管线并非全部停在临床前:2026年9月,WP103收到FDA针对关键注册II期临床试验的B类会议书面反馈,FDA对II期方案给出详细技术意见并明确后续开发路径,公司需补充两项动物试验并修订方案,经FDA认可后即可推进II期临床启动。
财务层面, ST万邦 2026年半年报显示营收5.89亿元、同比增长1.77%,归母净利润6327.72万元、同比增长369.99%,扣非净利润6219.77万元、同比扭亏,业绩修复主要来自集采后营销体系调整带来的销售费用压降,而非罕见病管线贡献。
介于临床前与已上市之间的临床阶段标的,时间差比独占期长短更值得关注。据迈威生物(688062.SH)公告,9MW3011是全球唯一一款针对真性红细胞增多症的靶向TMPRSS6单抗,已获FDA孤儿药资格认定和快速通道认定,目前处于II期临床。从II期到上市,中间还隔着注册临床试验与审评,独占期对9MW3011而言是终点线上的奖励。而迈威生物2026年上半年营业收入3.13亿元、同比增长209.04%,药品销售收入2.12亿元、同比增长110.07%,这份增长来自现有产品组合而非罕见病管线——独占期锁的是9MW3011未来的竞争格局,锁不住的是当下靠现有产品养活研发投入的现实。
“二选一”重塑儿童期罕见病管线逻辑
产品走到哪一步,决定独占期是护城河还是支票;而征求意见稿的资格条款,则在另一个维度上重塑企业的管线选择。
医健管理咨询合伙人曹宁向《华夏时报》记者表示,近七成罕见病在儿童期发病,大量罕见病药物同时符合儿童用药独占条件,但同一药品注册申请只能申请一项市场独占期——申请人必须在7年罕见病保护与2年儿童药保护之间“二选一”。这道选择题的答案不言自明,但它对管线布局的隐性筛选不容小觑:真正具备临床价值的罕见病 创新药 会毫不犹豫选择7年通道,而儿童药独占期在罕见病领域的实际拉动效应,远低于政策字面所暗示的广度。儿童药2年独占期的激励重心,将更多落在非罕见病的儿科常见病、多发病的剂型改良与适应证拓展上。
康芝药业 (300086.SZ)的三季报为这一判断提供了一个对照样本。2026年前三季度营业收入仅1.96亿元,同比骤降39.99%,主要系代理药品销售收入同比下降83.58%;归母净亏损7579.12万元,同比减亏2082万元;经营活动现金流净额为-3730万元,同比下降165.24%。对于这类以儿童药为主业、但现金流已然吃紧的企业而言,2年独占期的远期承诺,可能远不如眼下代理品种的销售滑坡来得紧迫。“政策暖炉”前,并非所有围坐者都等得起那壶水烧开。
曹宁认为,更值得注意的是,独占期并非无条件的红利。征求意见稿将独占期与保供承诺绑定:申请人须承诺保障供应,除不可抗力外避免停产断供,并提前报告短缺风险;不履行承诺,药监局有权终止独占期。对已商业化企业而言,这意味着独占期既是竞争护城河,也是一场供应能力的对赌。北海康成现金及 银行 结余8810万元、流动负债净额1.93亿元, 康芝药业 经营现金流-3730万元,若产品放量或供应保障不及预期,独占期随时可能从估值溢价变成合规成本。
独占期制度真正重塑估值逻辑,要等到第一批拿到独占资格的品种落地。手里有牌的公司,牌面成色各不相同:有的牌已经摊在桌面上,有的牌还在牌堆里没摸到,还有的牌看起来像独占期,翻开却是数据保护。没牌的公司,至少还有不到三周时间想清楚要不要上桌。
(文章来源:华夏时报网)