
机器人雷达卖爆了!速腾聚创前三季度激光雷达销量超去年全年
机器人雷达卖爆了!速腾聚创前三季度激光雷达销量超去年全年
2026年10月09日 13:51
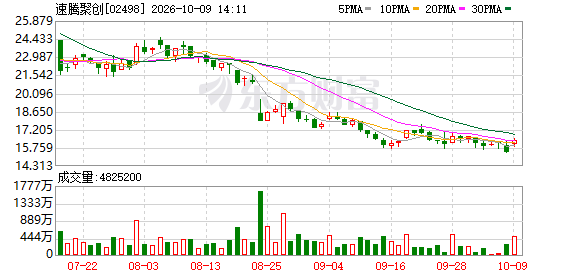
10月9日, 速腾聚创 (02498.HK)在港交所发布自愿公告,披露截至2026年9月30日止九个月的未经审核运营数据。第三季度,公司 激光雷达 总销量约59.56万台,创单季度 历史新高 ;据公司披露,该数字同比增长220.9%,环比增长53.1%。今年前三季度, 速腾聚创 累计销量约131.48万台,已超过去年全年91.20万台的销量。
分业务看,第三季度 速腾聚创 ADAS领域 激光雷达 销量约45.04万台,同比增长200.1%; 机器人 及其他领域销量约14.52万台,同比增长309.0%。前三季度ADAS领域累计销量约88.70万台, 机器人 及其他领域累计销量约42.78万台。
单季销量再创新高,车载定点持续兑现
此次公告的部分数据此前已有预兆。2026年上半年,速腾聚创 激光雷达 总销量约71.92万台,同比增长169.6%,其中 机器人 领域销量28.26万台,同比增长510.4%。这意味着第三季度单季销量已超过上半年总和的一半。
车载业务方面,定点项目交付与配套车型上量共同带动销量增长。截至2026年8月,速腾聚创已与 比亚迪 、吉利、大众、上汽、一汽、小米、长城、丰田等36家整车厂及一级供应商建立量产合作,累计获得194款车型定点,其中81款车型已实现量产交付。
高工智能 汽车 研究院分析师向记者表示,激光雷达正从前视主雷达向补盲等多品类延伸,整车厂对高阶辅助驾驶的硬件配置意愿明显增强,头部供应商的规模效应开始显现。
机器人 业务成为增长最快的板块
相比车载业务, 机器人 业务是速腾聚创此番增长中弹性更大的部分。据公司披露,其 机器人 激光雷达已服务全球超过3400家客户,覆盖未岚大陆、库犸、石头、宇树、智元、荣耀、普渡等企业,为机器人导航、避障和空间信息采集提供三维感知数据。
产品层面,搭载自研孔雀SPAD-SoC芯片的第二代全固态数字化激光雷达E2已于第三季度进入量产交付,面向人形、四足、割草机器人及数据采集等应用。9月,速腾聚创E2与EM4接入NVIDIA Holoscan Sensor Bridge,成为首家接入该平台的激光雷达企业,双方合作由此延伸至实时感知数据接入环节。
值得注意的是,9月初速腾聚创公告称,拟以5987.8万元现金对价将具身机器人整机相关的研发、制造及销售业务出售给曦元机器人,后者实控人为公司创始人兼首席科学家邱纯鑫。
有激光雷达行业人士向记者表示,这一安排意味着机器人整机业务步入独立化运营,公司自身则集中资源聚焦激光雷达、空间相机、触觉 传感器 与关节模组等核心零部件,关节模组按计划将在第四季度启动批量交付。
赛道竞争加剧,盈利持续性仍待观察
速腾聚创销量高增的另一面,是车载激光雷达市场竞争的日趋激烈。NE时代数据显示,2026年8月国内 乘用车 激光雷达装机量约52.55万颗,其中 禾赛 科技与华为均以34.7%的份额并列第一,速腾聚创以14.9%的份额居第三, 图达通 占13.0%。华为模式的特殊性在于其以整套智驾系统方案带动雷达装机,与独立激光雷达厂商形成差异化竞争。
盈利端,速腾聚创2026年上半年实现营业收入10.20亿元,同比增长30.2%,机器人业务收入占产品收入近半,并成为产品毛利润的主要来源。公司2025年第四季度实现净利润1.04亿元,为成立以来首次单季盈利,但全年仍未扭亏。
前述分析师向记者表示,销量规模领先能否转化为持续盈利,取决于高毛利机器人产品占比提升的速度,以及车载主雷达价格竞争的走势。随着具身机器人整机业务剥离、关节模组等新品类在四季度放量,速腾聚创的业绩结构在年内仍有变数。
(文章来源:21世纪经济报道)