
外受贸易保护主义冲击、内陷产能过剩,国药现代利润预计大幅下降六成
外受贸易保护主义冲击、内陷产能过剩,国药现代利润预计大幅下降六成
2026年10月16日 14:06
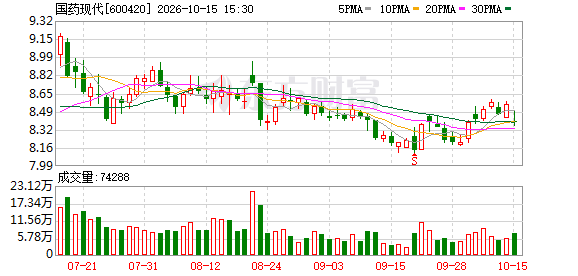
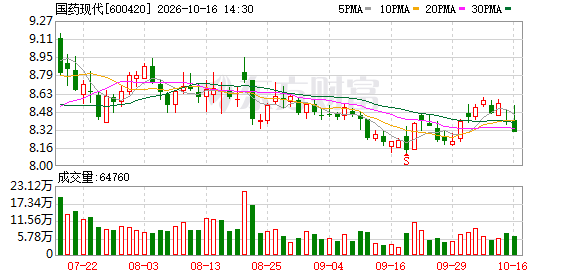
蓝鲸新闻10月16日讯 10月15日, 国药现代 (600420.SH)交出一份并不意外的“降温”成绩单:预计2026年前三季度归母净利润2.96亿元至3.26亿元,较上年同期的8.01亿元下降59.30%至63.05%;扣非净利润2.61亿元至2.91亿元,降幅超过六成。
事实上,市场此前已有心理准备。一季度、半年报里,抗生素中间体和 原料药 的价格压力就已经体现;真正让投资者不安的,是这种压力没有在三季度止住,反而把公司拖进业绩持续下滑的泥潭里。
“ 国药现代 的问题不是卖不动,而是大宗抗生素中间体处在周期底部时,以价换量换不来利润。”一位行业分析师在看过预告后表示,“上半年D-7ACA、青霉素V钾等产品销量还在增长,但单价下行太快,毛利率从三十个点以上打到十七个点左右,盈利模型就变了。”
眺远影响力研究院院长高承远表示:“从业绩预告与中报数据推算, 国药现代 Q3单季归母净利润约为0.2亿至0.5亿元,较Q2的约2.76亿元环比大幅走弱,利润压力确实集中在大宗抗感染 原料药 业务。”
对于三季度利润下滑,国药现代自己的解释也直指价格压力:一方面全球抗生素类医药中间体及 原料药 领域产能本土化回流趋势加速,印度和美国的贸易保护主义措施不断升级,国内抗生素产能过剩,加之国家集采政策降价效应向产业链上游传导,产品整体销售单价同比下降明显,医药中间体及原料药板块毛利率由上年同期的28.08%降至16.90%。
另一方面,制剂端并没有扛起对冲功能。制剂板块受集采联动降价及产品市场竞争加剧影响,收入规模持续承压,尽管公司依托规模优势,积极推进提质增效,板块毛利率同比提升1.89个百分点,但尚难以完全抵消销售规模下降带来的不利影响。以上 综合 因素导致公司本期归属于上市公司股东的净利润水平较上年同期下降幅度超过50%。
回顾国药现代近几年营收:2021年营收139.45亿元,2022年营收129.59亿元、2023年120.70亿元、2024年109.38亿元、2025年93.63亿元,到2026年上半年营收还在往下走。对一家央企背景的 综合 性制药平台来说,真正的问题不是业绩持续下滑,而是“原料药周期+集采常态化”两层影响同时压在身上,迟迟无法化解。
在7月机构调研中,国药现代管理层曾把一季度下滑归因为欧美供应链“去风险化”、印度贸易壁垒、国内前期扩产导致产能过剩,以及集采向原料药端传导。当时公司强调“主动以价换量争取市场份额”,一季度原料药板块毛利率已从上年同期的32.65%降到15.35%。换句话说,保份额是主动选择,利润牺牲则是被动结果。
对于未来趋势,市场有观点认为明年利润有望实现修复,2026年大概率成为低基数年,若青霉素工业盐、6-APA、阿莫西林等大宗品种价格企稳,原料药毛利率回到20%以上,2027年利润会有修复空间。不过,也有观点比较悲观,海外“本土化回流”不是短期波动,国内抗生素产能出清也需要时间,集采又把制剂毛利锁在薄利区间,公司可能要在底部待更久。
高承远认为:“大宗抗生素中间体行业仍处于产能过剩消化期,价格修复有赖于供需格局改善,大宗品种的价格压力仍是短期盈利的核心制约。”中国企业资本联盟副理事长柏文喜则把话讲得更冷一些:“国药现代的案例,可以说是一个‘靠节流续命,终遭开源反噬’的典型样本。降本红利已经吃得差不多,以价换量开始反噬利润,原料药周期底还没走完。”
对国药现代而言,接下来业务发展不在“有没有亮点”,而在亮点能不能变成钱:特色原料药、非抗制剂、兽药原料药、海外认证品种,都是公司战略里反复出现的词,但短期都还顶不住抗生素中间体这块近半营收业务的利润塌方。
柏文喜认为,国药现代正深陷“量价齐跌”的泥潭。如果不尽快摆脱单纯的价格战,转向高壁垒的特色原料药或创新制剂,仅靠财务腾挪换来的增长幻象,将很难走出当前困境。
(文章来源:蓝鲸财经)