
授信加码、上线OPC专区!银行抢滩“一人公司”,获客与风控如何平衡
授信加码、上线OPC专区!银行抢滩“一人公司”,获客与风控如何平衡
2026年10月26日 22:0
AI浪潮之下,“单人成军”的OPC(One-Person Company,一人公司)正在从互联网圈层的创业热词,成为 银行 对公赛道的新战场。10月26日,北京商报记者注意到,面对这一新兴创业群体的多元化诉求, 银行 金融服务也不断向全周期、生态化方向升级。有 银行 上线OPC专区,把开户、信贷、法律咨询打包进一站式服务生态;有银行相继推出适配单人创业者的信贷方案,服务边界从基础结算向全周期经营陪伴延伸。不过,OPC价值高度绑定创始人个人,核心资产多为 知识产权 等无形资产,如何在抢抓“超级个体”红利的同时,平衡拓客与风控,搭建适配OPC轻资产、人企绑定特征的授信框架,成为各家银行必须答好的课题。
有银行上线OPC专区
“一人公司”成为银行对公赛道新的发力方向。10月26日,北京商报记者注意到,近日, 浦发银行 在“浦惠来了”App上线OPC专区,为个人创业者提供金融服务与生态服务。
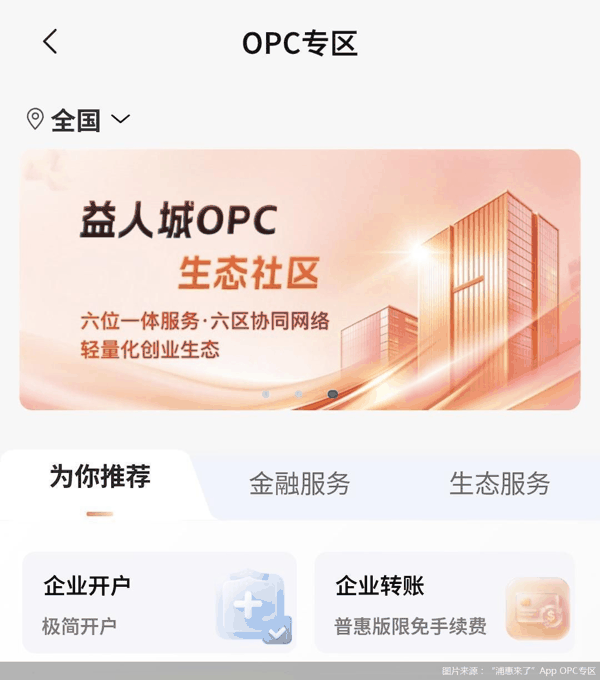 依托专区载体, 浦发银行 搭建起分层的金融服务矩阵,金融服务板块覆盖开户、转账、代发管理、OPC贷款等内容,匹配企业不同阶段的资金与运营需求。在信贷产品设计上,OPC贷款“惠闪贷”授信额度最高500万元,审批快、还款灵活;“惠抵贷”依托房产抵押模式,最高可贷2000万元,额度高,还款期限更长;浦新贷为纯信用贷款,最高贷款额度可达3000万元。
资金支持只是创业经营中的一环, 浦发银行 OPC专区进一步延伸服务边界,在生态服务板块整合法律资讯、常用合同、律师咨询服务,绑定企业即可享受免费法律咨询权益,单次最长30分钟免费咨询。同时,专区联动中国中小企业服务网上线企业资质检测工具,支持企业商标注册、科技型中小企业、高新技术企业三类资质自测。
谈及银行搭建OPC专区的举措,苏商银行特约研究员武泽伟认为,银行搭建OPC专区打造 综合 金融生态,首先是为了开辟对公业务全新增量市场。传统对公优质客户竞争趋于饱和,利差持续收窄,单人创业群体规模快速扩张,形成海量基础金融需求。银行跳出单一信贷业务,整合账户结算、财富管理与融资产品,把服务覆盖创业全周期,能够牢牢锁定早期客户,沉淀长期业务合作关系。同时配套法律咨询与资质培育等非金融服务,把金融服务嵌入经营全场景,持续提升客户黏性。这种一站式生态布局,帮助银行从资金供给方转型为创业经营伙伴,实现结算、信贷、财富业务协同增收。
从国有大行、股份制银行到城商行、农商行,不同梯队的银行机构正跑步入场,抢滩“一人公司”这条赛道。回溯早期布局,银行对OPC主体的服务大多以开通对公账户、便捷转账、对账等基础开户结算服务为主,融资产品供给稀缺。而随着单人创业、“超级个体”经济持续升温,银行的打法也持续升级,不再局限于简单的账户服务,陆续针对性推出专属OPC信贷产品,持续抬升贷款额度,一套适配“超级个体”经营特点、兼顾金融与非金融支持的金融供给体系正在不断完善。譬如,2026世界 人工智能 大会期间, 工商银行 上海市分行推出OPC全面金融解决方案,为企业打造专属融资产品; 交通银行 苏州分行推出OPC创业人才贷,纯信用授信最高1000万元,流程简便、随借随还;常熟农商行OPC创易贷最高额度500万元,覆盖研发、经营等全场景需求。
尽调与风控存挑战
OPC赛道火热背后,是供需两端的双向奔赴。一方面,AI降低创业门槛,设计师、算法工程师、独立开发者、数字服务商等群体,依托算力、大模型即可独立承接订单,OPC数量快速增长。在社交媒体上,分享“一人公司”创业故事、拆解小微融资路径、梳理授信申请实操步骤的帖子层出不穷,不少创业者交流经验,这也印证着以OPC为代表的单人经营主体正在快速崛起。另一边,银行端对公客户竞争日趋“白热化”,OPC赛道成为银行挖掘增量、积累小微客群的新蓝海。
但银行的试水之路并非一路畅通。“现阶段,我们已经落地了针对‘一人公司’的配套结算方案,包含手续费减免、上门开户、专属配套服务等举措,但在融资业务上,如何审慎投资是一直在斟酌的问题。”一位银行相关部门人士在接受北京商报记者采访时称,“在企业尽调研判上,银行很难独立精准判断早期企业的风险与价值,所以目前我行服务OPC公司时,越来越多地联动外部专家、政府机构、 创投 机构共同开展研判:由外部专家协助完成难以独立判断的部分,再由银行开展 综合 评估。”
另一位城商行相关人士则提到,“该类单人主体经营流水高度线上化,经营收益波动性显著,贷后动态监测落地难度较大。叠加现阶段 知识产权 、数字成果等无形资产的价值评估、流转处置配套体系仍有待健全,我行对该类业务仍持观望态度”。
“OPC与生俱来的风险首先体现在主体治理缺陷。”在武泽伟看来,企业经营完全依托单一创始人,缺少内部决策制衡,抗市场波动能力偏弱,一旦创业者个人出现变故,经营会快速陷入停滞。其次是公私资产边界模糊,个人账户与企业账户极易混用,形成财产混同,一旦出现债务违约,债权追偿会面临复杂的法律障碍。多数OPC处于初创阶段,缺少规范财务数据,缺少固定资产抵押物,银行难以依靠传统财务指标判断其真实还款能力。同时企业核心资产多为 知识产权 与线上订单,无形资产变现难度较高,进一步放大了信贷资产的不确定性。
建立风险预警机制
OPC金融目前仍处在早期探索阶段。对银行而言,这场业务变化的核心,是风控逻辑的重塑。传统对公授信体系里,银行的评判重心锚定资产负债表、固定资产、抵质押物等硬凭证,依靠静态财务数据判断企业偿债能力;而面向OPC这类轻资产主体,评价标尺已出现转向,银行不再单纯盯着账面资产,转而考察创始人的技术履历、历史履约记录、知识产权等经营行为数据,以此识别经营质量与还款来源。
在招联首席经济学家董希淼看来,对银行来说,“一人公司”或将是一个规模巨大且快速增长的潜力客群。谁能抢先为他们提供开户、结算、信贷等基础金融服务,谁就能在未来与这些可能成长为“ 独角兽 ”的企业建立长期合作关系。对银行来说,应精准识别并赋能这一新兴的“超级个体”群体。
董希淼进一步指出,传统以固定资产、财务报表为核心的评审方式在“一人公司”身上几乎失效,银行应建立一套全新的多维信用画像模型,比如将行业前景、知识产权、技术方案、核心算法、订单合同、个人征信等“软信息”转化为可量化的信用指标,科学评价、精准识别有发展潜力的“一人公司”。同时,银行必须清醒地认识到“一人公司”的特殊风险,并建立起有效的风控策略。
“银行平衡拓客规模与风控底线,首先要建立分层获客机制,不盲目追求客群数量,依托科创园区与产业平台批量筛选优质经营主体,优先锁定具备稳定订单与知识产权的创业者。”武泽伟进一步指出,授信模式要从一次性大额放款改为阶梯式额度管理,根据经营流水动态调整授信规模,实现额度随经营表现稳步提升。风控体系要完成从看重抵押物到看重经营数据的转变,整合结算流水订单信息与创始人征信,搭建专属信用评分模型。同时做好贷后动态监测,持续跟踪资金流向与经营数据,建立风险预警机制。依靠场景化获客与数字化风控,在守住资产质量底线的前提下稳步扩大业务覆盖面。
(文章来源:北京商报)