
逼近20 CM跌停,超400亿市值蒸发!光通信龙头天孚通信三季度净利大增55%,难阻估值回调
逼近20CM跌停,超400亿市值蒸发!光通信龙头天孚通信三季度净利大增55%,难阻估值回调
2026年10月29日 23:35
10月28日晚,国内光 通信 龙头 天孚通信 (300394.SZ)发布2026年第三季度报告。财报数据显示,今年前三季度, 天孚通信 实现营业收入约47.51亿元,同比增长21.25%;归母净利润约20.83亿元,同比增长42.18%。拆分单季度来看,第三季度营收约19.23亿元,同比增长31.50%;归母净利润约8.79亿元,同比大增55.3%。
对于营收增长的原因, 天孚通信 在业绩报告中表示,受益于全球AI产业扩张、海外 数据中心 持续建设,高速光器件产品需求保持稳定增长。
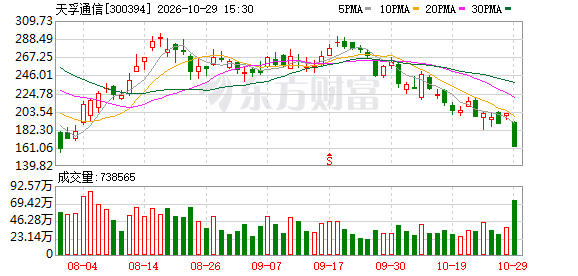
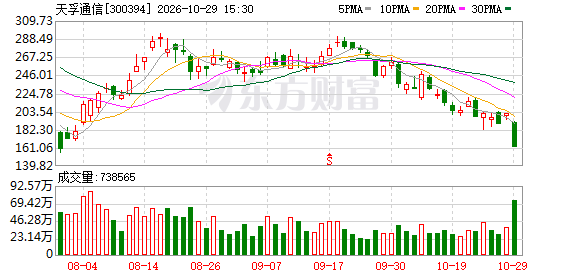
不过,财报披露后的第二个交易日,10月29日,天孚 通信 遭遇二级市场大额抛售。截至当日收盘,该股盘中触及20cm跌停,最低报161.14元/股,最终收报161.6元/股,单日大跌19.77%;全天成交额达125.32亿元,单日总市值缩水超400亿元。
值得注意的是,当日,CPO、高速光模块板块集体迎来深度回调。其中, 新易盛 (300502.SZ)收盘下跌11.06%, 联特科技 (301205.SZ)、 光库科技 (300620.SZ)跌幅均超过15%; 中际旭创 (300308.SZ)收跌8.53%。
而就在天孚 通信 第三季度报告发布当晚及10月29日上午,超60家机构对天孚通信开展线上、线下集中调研。博时基金、华夏基金等国内外头部机构参与,机构的核心关注点集中在订单能见度、上游光芯片供给瓶颈、CPO与NPO产业化落地进度、海内外产能释放节奏等关键产业问题。
其中,针对CPO、NPO配套产品进展,天孚通信在10月28日的线上业绩沟通会上介绍,CPO相关配套产品现已进入批量交付阶段,客户需求明确。结合在手项目推进节奏,天孚通信预计CPO产品将从2027年起逐步放量,成为新增长曲线。而NPO配套产品尚处在研发、客户送样与验证环节,项目整体进度符合预期;如果后续客户验证、导入工作顺利,预计2027年有望实现规模量产。
业务基本盘筑牢壁垒,CPO商业化存时间博弈
2026年第三季度,天孚通信营收环比增长28%,实现阶段性稳健增长,业绩增长由有源、无源两大核心业务同步放量驱动。天孚通信在10月28日机构沟通会上坦言,此前长期制约增长的上游物料短缺问题逐步缓解,叠加下游AI 数据中心 需求景气,两大主业产能与交付能力同步提升,推动单季收入规模走高。
作为国内光互连领域垂直一体化龙头,天孚通信主业清晰划分为无源光器件、有源光器件两大板块,业务属性与成长逻辑差异显著,构筑起天孚通信分层成长体系。其中,无源光器件为该公司核心基本盘,属于光通信系统基础配套组件,无需光电转换,具备技术成熟、稳定性高、毛利率突出的特点,是天孚通信盈利的核心稳定器。受益于海外云厂商AI算力集群大规模扩建,高速光模块产业链需求持续爆发,带动配套无源组件持续放量。
客户结构上,天孚通信无源业务深度绑定全球头部光模块厂商,海外地缘政策变动、海外云厂商资本开支收缩,成为公司基本面最大的外部不确定性风险。
有源光器件是天孚通信近年核心增量业务,1.6T高速光引擎为当前主力增量产品,也是本轮AI算力行情的核心成长资产。此前该业务曾受上游200G EML激光器芯片短缺制约,产能利用率不足,业绩释放受限。
今年三季度,随着上游核心物料供给节奏改善、到货效率提升,天孚通信有源产线产能利用率持续修复,业绩弹性逐步释放。不过该公司同时提示,物料供给改善为渐进式过程,并非趋势性拐点,上游芯片产能爬坡速度,仍是限制有源业务长期交付上限的核心变量。
而CPO配套业务是近两年支撑天孚通信高估值的核心叙事逻辑。作为下一代 数据中心 光互连核心方案,CPO技术可通过芯片与光引擎共封装,实现降功耗、提带宽,适配AI大模型超高算力需求。目前天孚通信FAU光纤阵列单元、ELS外置光源等CPO配套组件已实现稳定送样与小批量交付,同步提前储备产能、配合头部客户开展产品验证。
市场核心分歧集中于商业化落地节奏。此前资本市场为天孚通信定价时,充分计入了CPO远期成长溢价,但该业务仍以技术验证、小批量交付为主,暂无规模化商业订单落地。当前市场已开始区分“远期技术储备”与“落地业绩兑现”,不再为遥远的产业化预期持续支付高估值溢价,CPO落地进度或将持续影响公司估值中枢。
天孚通信表示,CPO配套产品已进入批量交付阶段、客户需求明确,预计2027年起逐步放量,成为新增长极;NPO配套产品仍处于研发迭代、客户送样验证阶段,整体进度符合预期,顺利落地后同样有望在2027年实现规模量产。
经营备货持续加码,财务费用大幅增加
天孚通信业绩基本面保持稳健增长,但是,当前AI算力硬件赛道的估值定价逻辑却已然变化。
从财报核心数据来看,天孚通信经营扩张力度持续加大,战略性备货与研发投入同步高增。截至2026年三季度末,天孚通信存货规模约12.74亿元,较2025年年末大幅增长178.65%,天孚通信解释称,存货高增主要为战略性备货,一方面对冲上游物料供给波动、保障在手订单交付,另一方面提前储备原材料,适配CPO等下一代产品未来上量需求。
在产能端,天孚通信已经搭建苏州、江西、泰国三大全球化生产基地,实现研发、量产、海外避险的分层布局。苏州总部聚焦新品研发与客户验证;江西基地为国内核心量产基地,二期厂房已投产,保障存量订单稳定交付;泰国工厂作为海外核心产能,无源产线已实现稳定量产,有源产线完成客户审核、处于稳步扩产阶段,核心用于规避地缘贸易风险。目前泰国基地仍处投入期,短期持续亏损,后续将依托出货量提升逐步扭亏。
在全球化布局的同时,天孚通信持续加码未来技术储备,前三季度研发费用约2.96亿元,同比增长47.71%,增长源于技术研发投入增加及研发人力成本上行。这在一定程度上或是下游订单需求充沛给的底气,财报显示,截至三季度末,天孚通信合同负债约3.66亿元,较年初增长128.14%。
在财务结构层面,海外营收占比过高的弊端进一步显现,前三季度公司财务费用同比由负转正,大幅增加至6174.50万元,主要系美元汇兑损失增加,海外市场的汇率波动持续对公司盈利形成小幅侵蚀。
资金层面,三季度机构持仓呈现明显分化,头部公募、外资、保险资金进出博弈加剧。天孚通信三季报前十大流通股东显示, 摩根士丹利 数字经济 混合基金、 中国人寿 分红险产品新晋第八、第十大流通股东,持仓占比分别为0.4%、0.35%。同时,国泰中证全指 通信设备 ETF、易方达创业板ETF及多家保险资管、公募基金同步增持。
市场的博弈在10月29日二级市场释放,天孚通信全天成交额高达125.32亿元,盘中触及20cm跌停价位,收盘大跌19.77%,单日市值缩水超400亿元。与此同时,当日CPO、高速光模块板块深度回调, 新易盛 、 联特科技 、 光库科技 、 中际旭创 等核心标的同步大跌,AI算力硬件板块情绪全面降温。
而本轮大跌并非个股独立行情,是AI高估值赛道估值重构的缩影。
2025年至2026年上半年,市场对光器件、光模块企业单季度业绩波动有着较高的容忍度,行业估值持续抬升。然而,进入2026年下半年,市场定价逻辑转向业绩兑现优先,高估值成长赛道容错率急剧收缩,资金不再单纯炒作技术与赛道故事,转而逐季验证订单、利润、产能的落地能力。
(文章来源:时代财经)