
小家电三季报不好看,为什么均价反而在涨?
随着苏泊尔、新宝股份、九阳股份、小熊电器、北鼎股份五家厨房小家电代表企业陆续披露2026年三季报,行业整体运行态势逐渐清晰。
2026前三季度主要厨房小家电上市企业业绩
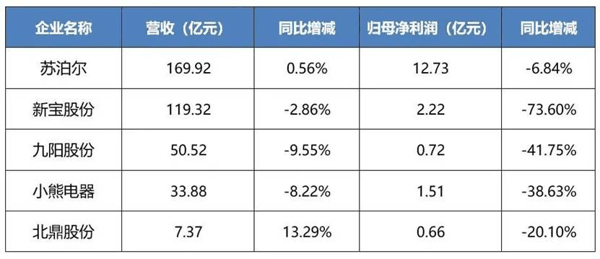 (数据来源:根据各家公司披露的2026年三季报整理) 营收增长稀缺、利润普遍承压,是这份成绩单最直观的底色。但若将视线从利润表移开,行业底层的结构性变化正在加速——均价上行、AI落地、出海提速。这三条暗线,或许比单季利润数字更能定义小家电行业正在走向何方。
存量竞争下的利润挤压
五家企业的业绩分化,本质上是同一压力的不同表现形式。
苏泊尔的"增收不增利"最具代表性。前三季度营收微增0.56%,第三季度营收增速回升至3%,规模基本盘守住了,但利润端持续被侵蚀。作为行业龙头,苏泊尔尚且难以将营收转化为利润增长,中小品牌的处境可想而知。
新宝股份则是营收企稳、利润失速。前三季度营收下降2.9%,第三季度单季营收已同比微增0.7%,但归母净利润前三季度下降73.6%、第三季度下降71.3%,经营现金流同步大幅下降58.1%。营收端守住了,利润端却出现断崖式下滑,说明在需求压力之外,成本、费用或非经营性因素对盈利的冲击更为集中,盈利质量明显承压。
九阳和小熊的数据更为严峻。九阳第三季度归母净利润仅21.63万元,净利率0.01%,几乎处于盈亏平衡线附近,主业盈利能力被严重压缩;小熊第三季度营收降幅扩大至10.16%,规模收缩压力仍在加剧。两家以厨房小家电为核心的企业,在需求疲软与竞争加剧的双重挤压下,收入与利润同时承压。
 北鼎是五家中唯一的营收亮点,前三季度营收增长13.29%、单季增长10.56%,但归母净利润分别下滑20.1%、31.25%,单季利润降幅大于前三季度整体。51.29%的毛利率说明其高端定位依然成立,但费用投入对利润的吞噬同样真实。规模扩张尚未转化为盈利改善,是北鼎当前的核心矛盾。
五份财报指向同一个判断:小家电行业已进入存量博弈阶段,营收增长不再能自然带动利润增长,甚至营收本身也变得越来越难获取。奥维云网(AVC)推总数据显示,2026年上半年厨房小家电全渠道零售额同比下降4.8%,零售量同比下滑14.6%。量在萎缩,额在下降,企业之间的竞争从“分增量”变成了“抢存量”。
但正是在这种看似悲观的数据背后,行业的结构性调整正在悄然推进。
三个结构性变化,正在改写行业底层逻辑
变化一:均价在涨,增长逻辑从"走量"转向"提价"。
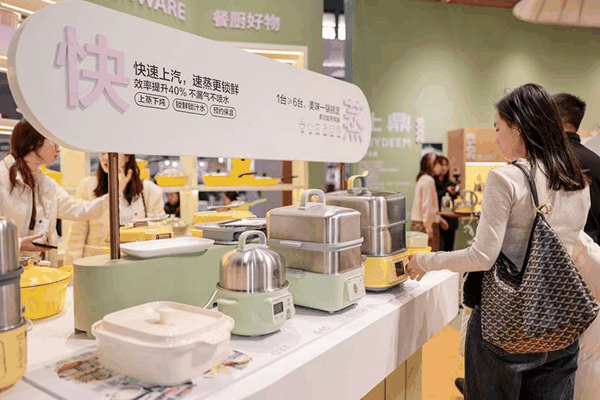
上半年厨房小家电零售量下滑14.6%,均价却同比上涨11.5%至260元。量价背离幅度如此之大,说明行业正在经历一轮主动的供给端出清与升级。传统刚需品类——电饭煲、破壁机、榨汁机——线上销售额分别下降3.06%、11.49%、13.94%,但制冰机销售额增长63.56%、暖菜板增长68.72%、电蒸锅增长19.61%。增长的不是"更便宜的小家电",而是能提供健康、情绪价值、场景化体验的产品。
价格结构的变化同样清晰。电饭煲千元以上价格段份额达到18.7%,同比提升4.2个百分点;电压力锅600元以上价格段份额达到20.0%,同比提升5.4个百分点。低端份额收缩、中高端扩张,意味着尽管三季报利润数字不好看,行业价格中枢却在上移,企业主动放弃低价内卷、转向价值竞争的策略,已在数据层面开始显现。
变化二:AI从概念走向落地,竞争重心从硬件参数转向场景体验。
AI在小家电领域的渗透,已不再是发布会上的概念演示。电饭煲可根据米种匹配烹饪参数,空气炸锅通过语音交互推荐菜谱并调节模式,个护和空气管理产品能基于使用环境和用户状态自适应调节。AI的价值不在于增加一个"智能"标签,而在于提升使用频率和用户黏性——这正是小家电行业最核心的痛点:买回家用两次就闲置。
从三季报来看,研发投入和产品迭代的成效尚未反映在利润端,但方向是明确的:均价上行的支撑力,很大程度上来自AI与场景化功能带来的产品溢价。
变化三:出海在提速,但路径在分化。
海关总署数据显示,2026年1—9月我国家电累计出口金额同比增长11.3%,9月单月同比增长30.4%;厨房小家电累计出口59.4亿美元,同比增长8.5%。出口大盘的景气度,为承压中的小家电企业提供了重要的缓冲空间。
但出海的内涵正在发生变化。早期以代工为主的模式仍在延续,新宝股份国外营收占比高,但今年前三季度国外营收同比下降4.60%,代工模式的天花板正在显现。不过第三季度外销收入36.92亿元、同比仅下降0.1%,降幅较上半年明显收窄,说明外销并非单向恶化,压力主要集中在今年上半年。与此同时,自主品牌出海和跨境电商成为新的增长路径。小熊电器在机构调研中明确,自主品牌出海和跨境电商是重点增长路径,越南市场已积累实践经验,跨境电商以亚马逊为主,逐步拓展母婴等新兴产品矩阵。
出海不再是"有没有订单"的问题,而是"以什么身份出海"的问题。代工提供现金流和安全垫,自主品牌决定长期的利润空间和品牌资产。两条路径并行,但重心的偏移正在发生。
结语
小家电行业当前承受的压力,来自内需存量竞争、前期需求透支、原材料成本等多重因素的叠加。九阳单季净利率逼近零点、小熊营收降幅扩大,都是这一压力的极端表现。
但把时间轴拉长,均价上行、AI落地、出海路径升级这三条暗线,指向的是同一个方向:小家电行业的竞争规则正在被重写。过去靠流量红利、爆品策略、低价走量就能增长的时代已经结束,新的增长逻辑建立在产品价值而非价格、场景体验而非参数、品牌出海而非单纯代工之上。
面对存量周期,各企业正在以不同方式探索应对路径。没有一种路径是轻松的,但方向的分化本身,就是行业从粗放走向成熟的标志。下一阶段的核心考题不再是"谁增长得更快",而是"谁能在利润表修复之前,先把新的能力建起来"。