
安井食品(603345.SH)脱水研报:前三季度营收净利双位数增长,降费对冲托底利润,鱼糜提价传导效果待验证
安井食品(603345.SH)脱水研报:前三季度营收净利双位数增长,降费对冲托底利润,鱼糜提价传导效果待验证
2026年11月07日 12:14
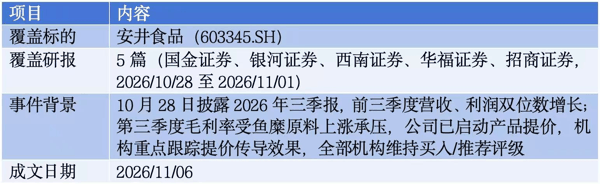
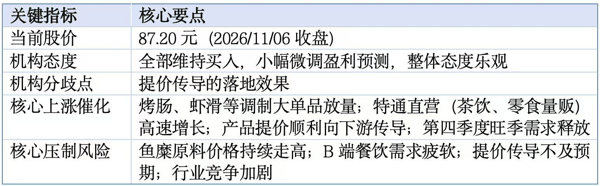
核心结论:2026年前三季度 安井食品 主业实现双位数稳健增长,烤肠、虾滑大单品、特通直营渠道贡献主要增量;但鱼糜原材料涨价压制毛利率,利润依靠费用收缩实现对冲,鱼糜制品提价能否顺利向下游传导,是下一阶段盈利的最大变量。
 快速阅读卡:
 一、核心要点速览
 二、业绩拆解:
 观察点1:调制大单品高景气,菜肴板块受B端周期拖累
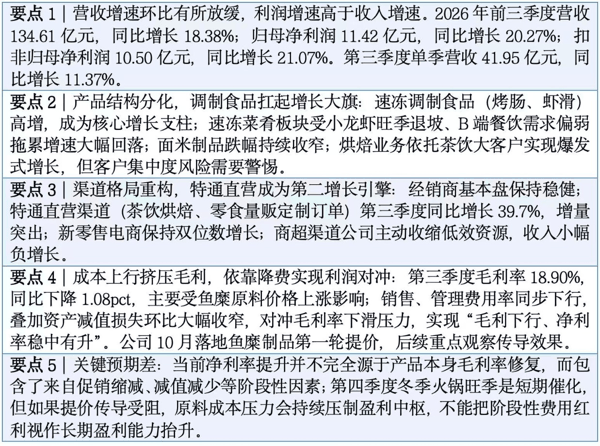
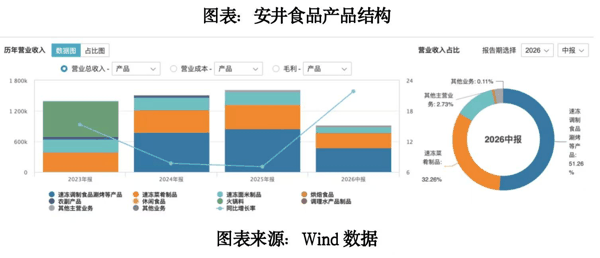
据 招商证券 、 西南证券 研报,第三季度速冻调制食品收入22.74亿元,同比增长19.2%;其中烤肠同比增长36%,虾滑同比增长40%,锁鲜装产品表现稳健,是公司收入最核心的基本盘。速冻菜肴制品收入12.40亿元,同比仅增长1.0%,主要因为小龙虾旺季结束,同时B端 餐饮 需求偏弱。速冻面米制品同比下降0.4%,跌幅持续收窄。烘焙板块依托鼎味泰的茶饮客户实现113.2%的高速增长。
含义:公司增长高度绑定烤肠、虾滑等调制大单品;菜肴板块具备强B端周期属性,容易随 餐饮 景气度波动;烘焙业务爆发高度依赖少数茶饮大客户,需要持续跟踪客户拓展多元化进度,警惕集中性风险。
 观察点2:特通定制渠道爆发,传统商超进入主动调整阶段
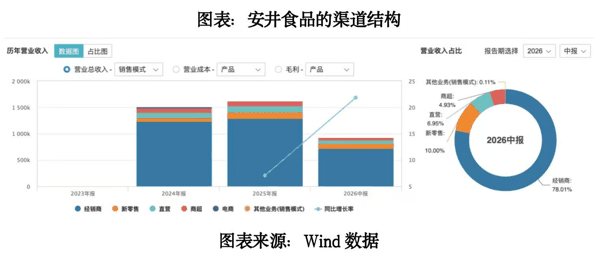
据 国金证券 、银河证券研报,第三季度经销商渠道收入同比增长8.8%,基本盘稳固;特通直营渠道同比增长39.7%,主要来自茶饮烘焙、 零食 量贩的定制化订单; 新零售 及电商渠道同比增长18.6%;商超渠道同比下降1.1%,属于公司主动优化渠道策略,收缩低效投入,并非行业需求全面崩塌。
含义:特通定制打开全新成长空间,也是本轮最大的增量来源;但该赛道对下游客户依赖较强,后续要看能否持续拓展新客户,降低大客户依赖。
 观察点3:鱼糜涨价侵蚀毛利,控费增长提价成为盈利破局关键
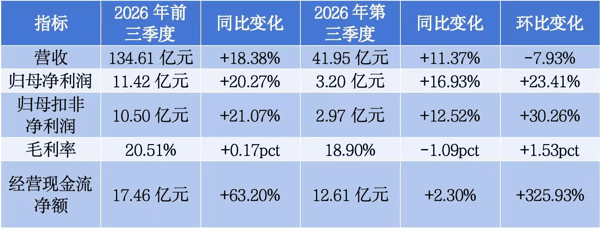
多家券商研报指出,第三季度鱼糜原材料价格上行,直接压制毛利率。公司没有向下游大幅涨价,而是通过缩减渠道促销投放、优化管理费用,叠加资产减值损失环比大幅收窄,实现净利率稳中有升。10月公司完成鱼糜制品第一轮提价。
预期差提示:利润改善来自费用端的收缩,并非完全源于毛利率内生改善。如果终端对提价接受度低,提价传导失败,那么鱼糜成本上涨压力将持续挤压利润,盈利修复逻辑会被证伪。第四季度冬季火锅旺季会带来需求催化,但不能简单把旺季需求等同于成本问题的解决。
观察点4:区域分化明显,西南华南境外高增,西北区域承压
据华福证券研报,华东大本营维持双位数增长;西南、华南区域以及境外市场收入高速增长;西北区域收入短期下滑。全国化布局持续推进,但不同区域市场发展不均衡。
三、券商多空观点对比
 分歧点小结:
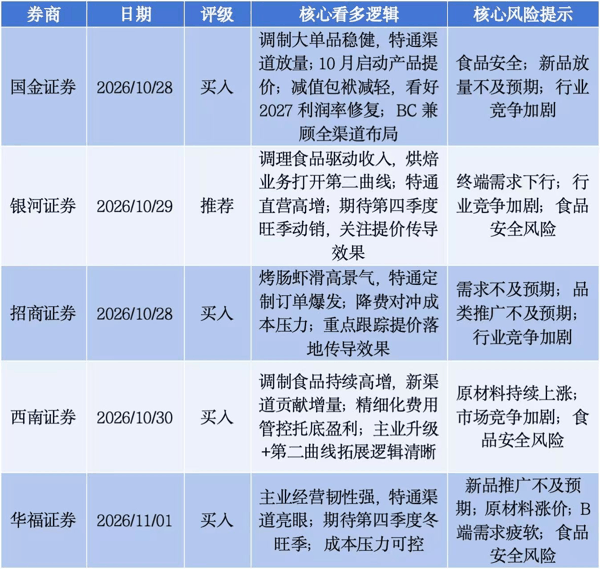
①盈利预测动作分化,华福证券下调2026—2028年归母净利润预测,而 国金证券 、银河证券等维持原预测,差异来自对旺季动销与提价效果的假设强度不同;②B端 餐饮 需求复苏力度,对速冻菜肴板块后续恢复程度判断存在差异。
四、同行对标
 五、后市跟踪指标
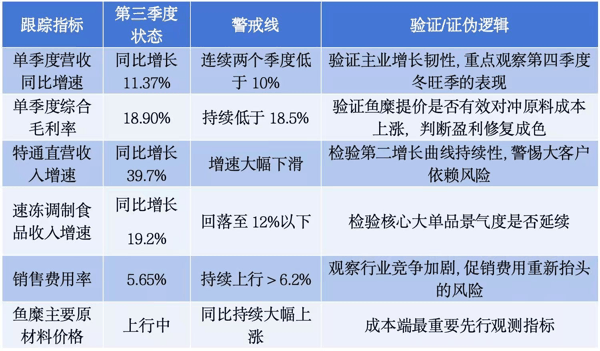 六、观点
综合 而言, 安井食品 2026年前三季度实现收入、利润双位数稳健增长,烤肠、虾滑等调制大单品构成收入基本盘,特通直营(茶饮、 零食 量贩定制)打开第二增长空间,烘焙业务依靠茶饮大客户实现爆发。
但需要客观看待利润来源:当前净利率的提升,主要来自费用管控、减值损失减少,毛利率内生改善有限。公司想要实现可持续的盈利修复,不能长期依靠压缩费用,核心看三大变量:第一,鱼糜制品的提价能够顺利向下游传导,抵消原材料涨价压力;第二,特通直营渠道维持高增长的同时,持续拓展新客户,降低对少数大客户的依赖;第三,第四季度冬季火锅旺季带动终端动销,B端餐饮需求边际回暖,拉动速冻菜肴板块修复。
烘焙业务属于短期爆发的第二曲线,但是存在客户集中风险;第四季度冬旺季属于短期催化;鱼糜提价传导的实际效果,是决定未来毛利率中枢最关键的变量。
参考资料:
1. 国金证券 《 安井食品 :主业大幅提速,费率优化贡献利润》,2026/10/28
2.银河证券《 安井食品 :26Q3维持双位数增长,关注旺季动销催化》,2026/10/29
3. 招商证券 《 安井食品 :业绩符合预期,关注提价传导》,2026/10/28
4. 西南证券 《 安井食品 :Q3调制食品延续高增,降费增效支撑盈利韧性》,2026/10/30
5.华福证券《安井食品:增长稳健,期待旺季》,2026/11/01
(文章来源:时代财经)