
年入67亿、净利翻倍:从燕文招股书重估跨境直发赛道长期价值
【亿邦原创】 欧美关税新政落地,引发了市场对跨境直发小包模式的忧虑。
回溯2025年美国取消800美元以下免税(de minimis)时,也曾造成短期包裹量下降。但从最新燕文物流发布的招股书我们看到,2025年其寄往北美的包裹收入并没有减少,反而同比大幅增长约31.5%,至33.97亿元。
2025年,燕文物流寄往美国的包裹量超8000万件,位居行业第二。2026年一季度,其跨境快递总包裹量同比持续增加了14.3%。
按收入计,燕文物流是中国第二大第三方B2C跨境电商物流服务商。作为跨境直发小包模式代表,其业绩表现与市场担忧截然相反。
面对全球范围内小包免税政策收紧趋势,应该如何穿透短期冲击,重估跨境电商物流直发赛道长期价值?
01
双位数增长,验证跨境直发模式韧性
从招股书可以看到,过去一年,燕文物流的营收和包裹量均实现了双位数增长。
2025年,燕文物流跨境电商快递服务收入同比增长22.7%,至约57.4亿元,总共处理了超1.2亿个跨境快递包裹,较2024年增长12.9%。
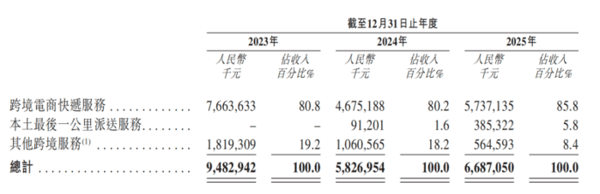
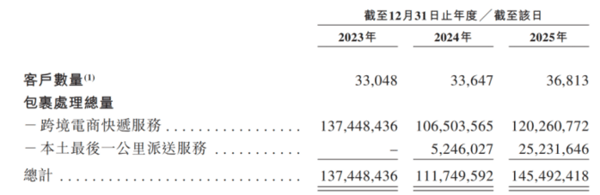 其中,专线包裹量同比大增23.5%至约1.15亿件,占包裹量的比例从88%提升到了96%。专线较高的客单价带动单个包裹收入贡献增长至47.7元。
与传统印象中的邮政小包不同,燕文物流已然成为一个以专线小包为主,邮政小包和商业快递为辅的跨境直发模式典型代表。
在美国取消800美元以下免税 (de minimis) 政策的2025年,燕文物流营收和包裹量双位数增长,尤其来自北美超30%的收入高增长,也反映出跨境直发模式的韧性。
跨境直发模式最初典型代表是邮政小包,燕文1998年起家也是提供邮政小包服务。从敦煌网为代表的小额外贸B2B、Ebay为代表的跨境C2C,到亚马逊为代表的B2C出口,邮政小包以价格低、通关便捷、通达全球为特点,曾主导了中国跨境电商。
缺点是时效低,早期需要30天到60天。
为了解决这一痛点,燕文等跨境电商物流服务商,创新性地推出跨境专线小包服务,在国内自建揽收网络、整合国际航空运力及目的国尾程派送资源,将跨境直发门到门服务时效缩短到了7—15天。
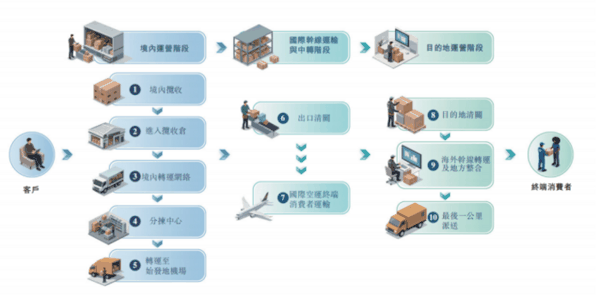 跨境专线小包价格比邮政小包略贵,时效大幅提升。时效比商业快递略慢,但价格大幅下降。 恰好抢占了邮政小包和商业快递之间的真空带,差异化卡位,重构了跨境直发市场竞争格局。
截至目前,专线小包在跨境直发业务中已超越邮政小包,占据绝对主导地位。并从空运为主延伸出海运、陆海联运、卡空联运等多种运输方式,线路从北美、欧洲专线向拉美、非洲等新兴市场拓展。针对服饰、美妆、3C等主流品类,出现了深度定制解决方案。
以燕文物流为例,有普货、特货专线,还有化妆品、敏感货、服装及大件专线。羽绒服、棉被等体积大、重量轻的产品,燕文免抛专线定制计费方式,大幅降低了物流成本。针对敏感带电、带磁品类,有专门的敏感货专线。
2025年,燕文物流净利润翻了一倍,至1.06亿元;直发服务毛利率提升了1.5个百分点至8.7%。利润和毛利双增,是市场对跨境直发模式的肯定。
02
高周转、低门槛,构筑跨境直发底层刚性价值
跨境直发业务特性是产生订单后再发货,无需提前备货在海外,门槛低,服务灵活。这一特点对跨境电商新手、平均单量较小的中小型卖家极为友好。
在跨境电商行业,中小卖家在数量上构成绝对主体。以亚马逊为例,2025年约190万活跃卖家中,年销售额破100万美元的约10万家,占比仅约5%。根据商务部数据,中国跨境电商出口企业已超过12万家,大多数为中小企业。
庞大的长尾企业分布是消费行业结构性特征。中小企业普遍缺钱、缺资源。根据市场研究机构调研,大多数亚马逊卖家业务启动资金不到5000美元,其中25%卖家启动资金不到1000美元。
相比海外仓要提前垫付采购备货、头程物流、仓储租金、进口关税等前置成本,直发往往是中小卖家最适配的首选。
直发模式也是新卖家入门、测新品、拓新市场最具性价比的选择。
企查查数据显示,2025年中国跨境电商相关企业注册量猛增131.71%至2万家,创注册量及增速双峰值。源源不断的新卖家在涌入跨境电商行业。
直发模式支持灵活的产品和市场测试,规避贸然备货风险。产品上架后,直发可在7—15天内完成首批订单履约并收集真实市场反馈,而海外仓需30—45天头程备货才能开售,试错周期长、沉没成本高。
跨境电商B2C的价值在直连全球消费者,减少传统外贸层层代理,降低贸易门槛,让中小微企业可以随时随地参与全球化贸易。这使得跨境电商具有了“无限货架”,而无限货架不可或缺的物流底座是直发。
平台几十万SKU,值得深度备货的爆款或标款永远是头部20%,剩余80%长尾供给,相比备货资金成本和库存风险,直发才是最优解。
不过, 跨境直发模式最具价值的刚需场景,是深层支撑了中国柔性供应链竞争力 。
以SHEIN为代表的小单快反,通过将发现需求信号、设计生产、全球履约效率压缩到2~3周,实现了日上新4700款。以快打慢、以新打旧,形成了对传统服装行业的降维竞争优势。其仅36天的库存周转天数,化解了库存这一服装行业死亡魔咒。
要跟上潮流、捕捉瞬息万变的全球消费者需求,离不开跨境直发模式。要充分发挥中国快智造供应链优势,也离不开直发。除服饰外,珠宝饰品、3C数码、美妆等创新迭代高频的场景都需要直发专线。
与以上这些刚需场景相比,取消小额免税政策失去低价套利空间,反而厘清了直发模式价值真伪。 跨境直发模式是解决中小微企业出海的刚需基础设施,也是发挥跨境电商B2C供应链优势的关键支撑。
03
双轮驱动格局:直发与海外仓的竞合新生态位
2015年亚马逊全球开店进入中国之前,跨境电商物流方式为直发模式绝对主导。
中国卖家以eBay、速卖通为阵地,用邮政小包和国际快递,将电子数码、服装、首饰等轻小件商品,卖到了全球。2014年海关总署推出的9610监管模式,确立了跨境电商直发模式合规的市场地位。
此后,美国将免税额提升到800美元,彻底引爆直发。专线则以低门槛、更高时效收割时代红利,市场份额迅速攀升。
海外仓的萌芽最早追溯到致欧科技等大件家居品牌,为解决自身跨境物流成本问题,自建海外仓。在大件商品需求及亚马逊FBA牵引下,一批货代公司转型海外仓,从服务亚马逊FBA中转仓,逐渐升级为一件代发海外仓,服务头部卖家大批量海外备货需求。
2020年,海关总署9810出口海外仓监管方式是对海外仓模式市场地位的官方确立。疫情期间,国际物流断链,反向促进了海外仓模式爆发。仓储数量短时间内突破1000个,仓储面积突破了千万平方米。
疫情之后,TEMU和TikTok Shop全托管模式,带来专线业务新一轮爆发。直发模式也从早期的邮政小包主导、专线和国际快递为辅,演化为专线直发主导、邮政小包和商业快递为辅。
经过交替发展,跨境电商物流最终形成了直发与海外仓双轮驱动的市场格局。
变局发生在2025年,美国取消小额免税,继而欧洲等多国相继收紧免税政策。直发模式具有优势的关税价差被抹平,关于模式前景的质疑甚嚣尘上。
作为观察跨境行业二十多年发展的第三方智库, 亿邦智库认为,免税政策取消只拉平了直发与海外仓在关税成本一个环节的优势,不影响其模式本身独特价值。对卖家来说,最终要考量的是整体供应链效率和综合成本最优,而不是单一环节价格 。
供应链效率要看周转。直发模式履约链路是订单——国内仓——空运——消费者,资金占用周期以天计。而海外仓海运就需要30~40天,入仓后还要看销售表现和动销,资金占用以月计。
周转效率决定了赚钱的速度。一样的资金量,周转快,多循环一圈就多赚一次利润。对中小卖家来说,关税政策带来的成本上涨,与决定公司生死存亡的现金流安全和赚钱效率相比,优先级还要排在后面。
供应链综合成本则要看库存。
对零售企业来说,库存是导致死亡最大的风险。曾年营收超百亿的跨境头部企业环球易购,受海外仓海量库存积压拖累,导致资金链断裂,最终破产。
海外仓备货库存还面临惩罚性费用,一旦滞销,仓储费、库龄附加费、清仓折价、弃置费层层叠加,都是隐形供应链成本。
直发模式的低库存风险、高现金流安全边际,具有不可替代的刚性价值。这使得该业务模式在跨境电商长期具有不可替代的一席之地。
根据弗若斯特沙利文测算,2025年在中国B2C跨境电商物流服务行业,直发模式市场规模为3252亿元,占比约51.3%;至2030年预计将达到5406亿元,占比约49.8%,复合年增长率为10.7%。根据该预测,直发模式与海外仓市场份额占比将达到约五五开。
04
四大结构性红利,支撑直发赛道长期增长
亿邦智库认为,跨境电商物流直发模式未来具有四个增长点:
1、跨境电商市场扩容,全球化服务缺不了跨境直发。
ECDB数据显示,2025年全球电商收入达4.94万亿美元,2026年预计将首次超过5万亿美元。随着全球电商渗透率持续提升,跨境电商市场还在扩容,将带动物流直发同步增长。